

2026年2月3日の東京株式市場の終値は、前日比+2065.48円の5万4720.66円と史上最高値を更新しました。
株や金、「何を買っても高値づかみになりそう」と、投資の一歩を躊躇してしまう方は少なくないでしょう。
こうした環境のときに、あらためて検討したいのがバランスファンドです。短期投資には不向きですが、長期的な資産形成を目的に資産運用をするなら、複数資産に分散投資するバランスファンドという選択肢も。
この記事では、バランス運用で実績のある年金積立金を運用するGPIFの運用状況も参考にしながら、バランスファンドについて整理していきます。
1. 「バランスファンド」による資産運用
相場が読めない時こそ、特定の資産だけにかためない「バランスファンド」の真価が発揮されます。
バランスファンドとは、1つのファンド内で複数の資産に分散できる投資信託のことです。
たとえば、投資信託1銘柄で以下のように日本や海外の株式や債券、リートなど、さまざまな資産に投資することができます。どの資産に、どれくらい投資するかは銘柄が目指すパフォーマンスにより異なり、経済情勢などの変化に合わせて運用会社で配分が調整されます。
複数の資産に分散投資するメリットは、1つの資産がこけても、別の資産でカバーできる期待があるから。
具体例をあげてみましょう。
以下は、とあるファンドの1カ月の基準価額の変動要因です。
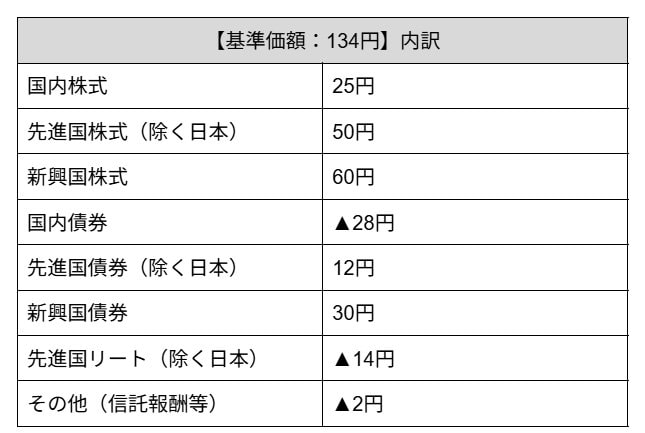
【基準価額:134円】内訳
- 国内株式:25円
- 先進国株式(除く日本):50円
- 新興国株式:60円
- 国内債券:▲28円
- 先進国債券(除く日本):12円
- 新興国債券:30円
- 国内リート:1円
- 先進国リート(除く日本):▲14円
- その他(信託報酬等) :▲2円
この月、基準価額は134円プラスとなりました。
プラスになっている資産とマイナスになっている資産がありますがトータルで134円増えています。
マイナスとなる国内債券や先進国リートに投資していなければもっとプラスだったとも言えますが、「国内債券だけに集中投資していなかったおかげで損しなかった」と見ることもできます。
これがバランスファンドにおける分散投資のメリットなのです。
1.1 わたしたちの年金(積立金)もバランス運用されている
実はこのモデル、私たちの年金を運用している「GPIF(年金積立金管理運用独立行政法人)」でも採用しています。
現在のGPIFの基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式にそれぞれ25%ずつ。それぞれに5~6%の乖離許容幅を設定し、これを超える場合には資産を組み替えて調整します。
※基本ポートフォリオは国内外の経済情勢を見て調整されるためずっと4資産平等とは限りません。

【参考:2025年第2四半期末時点の構成割合】
- 国内債券:26.29%
- 外国債券:24.16%
- 国内株式:24.45%
- 外国株式:25.10%
私たちの年金は、GPIFによる堅実な運用により、2001年度からの長期的な運用利回りは年率約4.5%(2025年度第2四半期時点の推計含む)を維持しています。

自分でリバランス(比率調整)をするのは大変ですが、バランスファンドなら「高い時に売り、安い時に買う」という作業を自動で行ってくれます。
2. 「NISA×バランスファンド」で積立投資シミュレーション
NISAを使い、このGPIFの成果にも近い「年率4%」を目標に、バランスファンドでコツコツ積立投資を行った場合を想定してみましょう。
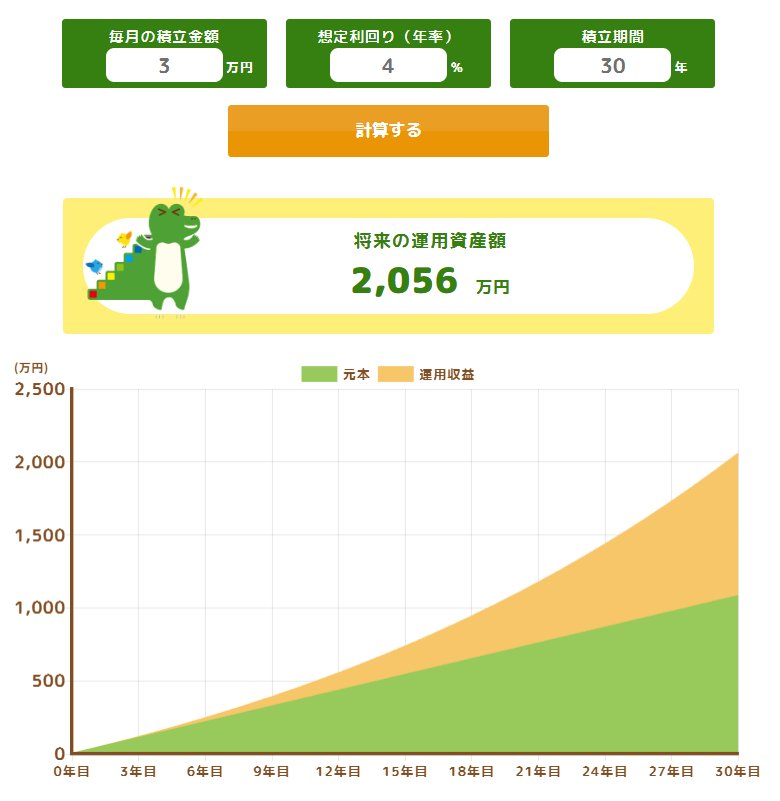
- 積立額: 月3万円
- 運用期間: 30年
- 想定利回り: 年率 4%
この条件で運用すると、30年後には約2056万円(元本1080万円+運用収益976万円)に達する計算です。
株式100%のファンドならもっと高い目標が狙えるかもしれませんが、その道中には「資産が半分になる」ような急落も潜んでいます。
バランスファンドの魅力は、「大勝ちしない代わりに、大きな脱落もしにくい」ことがあげられます。
さらに積立投資で投資タイミングを分散できるため、基準価額が高い時には購入できる口数が少なくなりますが、低い時には多くの口数を購入でき、購入単価の平準化が可能です。
リスク分散・時間分散・長期投資により、今のように「まだまだ上昇するのか」「天井なのか」が判断しづらい状況でも、一喜一憂せずにコツコツ投資を継続することができます。
3. まとめ
日経平均や金価格、為替相場などのニュースを見て、毎日ハラハラするのは精神的にも大きな負担となるでしょう。
高いリスクを負ってでも短期的に利益を狙いたいならバランスファンドは難しいですが、長い目で資産の成長を期待するならバランスファンドという選択肢もあります。
ご自身の投資意向と照らし合わせて検討すると良いでしょう。

参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim バランス(8資産均等型)」
- GPIF 年金積立金管理運用独立行政法人「2025年度第2四半期運用状況(速報)」
- 金融庁「つみたてシミュレーター」
和田 直子


