【富裕層ピラミッドの頂点にいる人】「富裕層+超富裕層」はどのくらい増えた?《お金に好かれる人がしている3つの行動》とは?
takayuki/shutterstock.com


現在貯蓄に励んでいる人の中には、一生遊んで暮らせるほどの資産を保有している「富裕層ピラミッドの頂点」にいる人たちは、どのような人たちなのか知りたい人もいるでしょう。
資産を順調に増やし、いずれは富裕層の仲間入りをするために、お金を貯める具体的な方法を知りたいと考えている人もいるのではないでしょうか。
富裕層ピラミッドの頂点にいる人たちには、特有の思考や行動習慣が見られます。
本記事では、日本の富裕層・超富裕層の割合や近年の傾向を解説するとともに、お金に好かれる人の3つの思考・行動の特徴について解説していきます。
1. 富裕層ピラミッドの頂点にいる人とは?どのくらいいるの?
そもそも「富裕層」とはどのような人を指すのでしょうか。
実は富裕層には、「保有資産〇〇円以上」といった定義が特にあるわけではありません。
しかし、純金融資産保有額別の世帯数と資産規模の調査を行っている野村総合研究所によると、富裕層とは「純金融資産保有額が1億円以上5億円未満」の世帯と定義されています。
さらに、5億円以上の純金融資産を保有している層を超富裕層と定義しています。
野村総合研究所は、世帯が保有する純金融資産保有額をもとに、国内の世帯を次の5つの階層に分類しました。
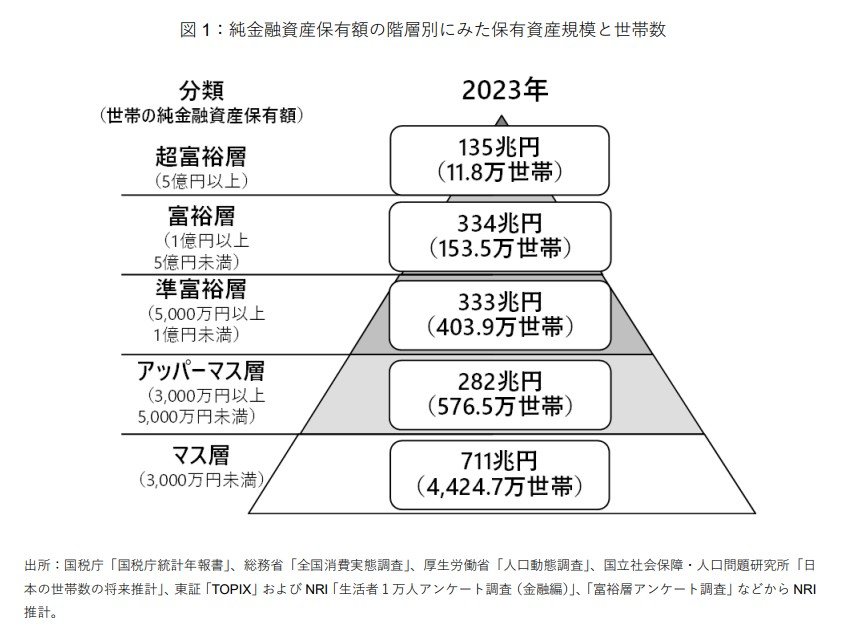
【階層:純金融資産保有額/世帯数】
- 超富裕層:5億円以上/11万8000世帯
- 富裕層:1億円以上5億円未満/153万5000世帯
- 準富裕層:5000万円以上1億円未満/403万9000世帯
- アッパーマス層:3000万円以上5000万円未満/576万5000世帯
- マス層:3000万円未満/4424万7000世帯
富裕層・超富裕層の合計世帯数は2005年の統計開始以降増加傾向にあり、2023年には2005年のおよそ2倍になっています。
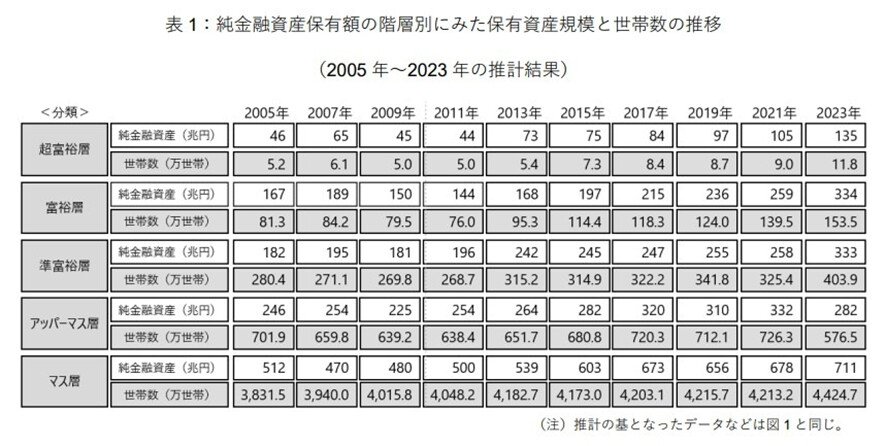
富裕層・超富裕層が増加した背景としては、主に以下のような資産価値の上昇が挙げられます。
- 株価や投資信託といった資産の価値が大幅に上昇したこと
- 円安により外貨建て資産の価値が増加したこと
また、相続により親から高額な資産を受け継いだことも理由のひとつと考えられます。
2. お金に好かれる人がしている3つの行動
富裕層や超富裕層のように高額な資産を有している人は、「経済的に困ることなく一生遊んで暮らせる」とイメージしている人もいるでしょう。
しかし実際には、資産が多い人ほど好き勝手に浪費しているのではなく、最新の情報や知識から慎重にお金の使い道などを検討している傾向があります。
では、高額な資産を有している人に共通した「お金に好かれる行動」の3つの特徴を確認していきましょう。
2.1 衝動買いをせず支出する前に熟考する
お金に好かれる人は、ものやサービスなどを購入する際に、「これが欲しい!」とすぐに購入するのではなく、その支出が本当に必要なものか、また、価値のあるものかを十分に検討します。
お金があると、値段を見ずに買い物をするなど、好きなものを何でも自由に買えると思われがちです。
あるいは、お金を貯めるために、厳しい節約をしているのではないかとイメージされるかもしれません。
実際には、スキルアップなど自分磨きのための費用や、家族や大切な人たちとの食事・旅行といった「自分の資産」になるものには積極的に支出している傾向があります。
その一方で、ATM使用時の手数料や利用していないサブスクの使用料、コンビニでの「なんとなく買い」など、無駄な支出は極力抑えるといったことを意識しています。
2.2 時間や健康も大切にする
お金を貯められる人は、お金と同じくらい時間や健康も大切にする人が多いです。
「タイム・イズ・マネー」を念頭に置くことで、惰性的に過ごす時間を極力減らし、自身の成長や幸福に結びつく上質な時間を作り出しています。
また、お金で買えない価値あるものとして健康にも十分に気を遣っています
例えば、質の高い睡眠をとること、栄養バランスの良い食事を摂ること、適度な運動を取り入れることなどです。
健康を保てれば医療費がかからず、療養のために働けなくなるというリスクを減らせます。同時に、医療費の節約にも役立つでしょう。
2.3 常に知識をアップデートし上質なネットワークを作る
お金に好かれる人は、常に新しい知識や最新の情報を得ることに積極的です。
知識や情報は単なる教養ではなく、自らの資産を守りさらに増やすための武器と捉えているためです。
正しい判断をするために、出所が明らかな確かな情報を重視します。また、法律や税制の改正、世界情勢の変化など、資産作りのベースとなるものの変化にも敏感です。
相互に信頼し合える人たちとのコミュニティを大切にし、お互いに高め合うという特徴も見られます。
自分から「奪う人」や「エネルギーを吸い取る人」と距離を置き、上質な人脈づくりを心がけています。
知識があることが質の高いネットワーク形成に役立ち、質が高い人が集まるからこそより貴重な知識が得られやすくなります。
その知識を活用してさらに資産を増やせるという循環が、資産を増やし続ける仕組みといえるでしょう。
3. まとめ
日本における富裕層・超富裕層の割合は全世帯の約3%のみとなっていますが、その数や保有資産額は年々増加傾向にあります。
富裕層・超富裕層といった一生遊んで暮らせるほどの資産を有している人たちは、単にお金を大切にしているだけでなく、お金に好かれる思考や行動を意識して生活しています。
お金と同様に時間や健康も大切にし、常に新しい情報や専門的な知識を積極的に取り入れ、コミュニティを形成してさらなる資産形成に役立てています。
お金に好かれる人になれるよう、できることから取り入れてみてはいかがでしょうか。
関連記事
【富裕層】2027年1月からの所得で見直される所得税の上乗せ措置。対象は基準所得金額「1億6500万円超」に引き下げ
所得が極めて高い人の所得税に上乗せする「極めて高い水準の所得に対する負担の適正化措置」は、2025年分の所得から始まり、2026年の確定申告で初めて適用されました。国税庁の記載例では、上場株式等の配当10億5000万円と不動産所得300万円がある人の上乗せは177万4589円です。令和9年分の所得からは、差し引く額が1億6500万円、税率が30%に見直されます。
【今どきのお金持ち】二人以上世帯の15.2%が貯蓄4000万円超「6〜7世帯に1世帯」の割合に。貯蓄の階級別に見た「年間収入と負債」とは
総務省の家計調査(貯蓄・負債編)によると、2025年平均の二人以上の世帯の貯蓄は2059万円でした。貯蓄の多い順に並べた上位20%の世帯は3259万円以上で、平均貯蓄は6113万円、年間収入は817万円です。貯蓄のうち有価証券が27.0%を占めています。数字は二人以上の世帯の平均で、世帯ごとの差は大きくあります。上位20%の貯蓄の中身と、年齢・負債との関係を確認します。
冬のボーナスは民間で1人44万6252円の見通し。資産1億円以上の世帯は165.3万、預金保険で守られるのは1金融機関ごとに元本「1000万円」と利息まで
三菱UFJリサーチ&コンサルティングの見通しでは、2026年冬の民間企業のボーナスは1人あたり44万6252円で、前年より5.0%増える見込みです。野村総合研究所の推計では、純金融資産1億円以上の富裕層・超富裕層は165.3万世帯です。預金で持つ場合、預金保険で守られるのは1金融機関ごとに元本1000万円と利息までです。ボーナスの預け先を決めるときの確認点も紹介します。
参考資料
木内 菜穂子