
再来月は、お子さんの進級・進学の時期。「将来の教育費、このままで足りるかな?」と、ふと不安になる時期でもありますよね。
2027年から、新NISAの子供版ともいえる「こどもNISA」がスタートする方針が示されました。今回は金融庁の最新資料をもとに、制度の仕組みや「月々いくらで、将来いくらになるのか」を3パターンで徹底解説します。
1. 【こどもNISA】2027年スタート!0歳から17歳まで「年間の投資上限60万円」
2027年に開始予定の「こどもNISA」は、金融庁が2025年12月に公表した税制改正関連資料の中で、新NISA制度の拡充策の一つとして創設方針が示された制度です。0歳から17歳までの未成年を対象に、将来に向けた資産形成を支援することを目的としています。
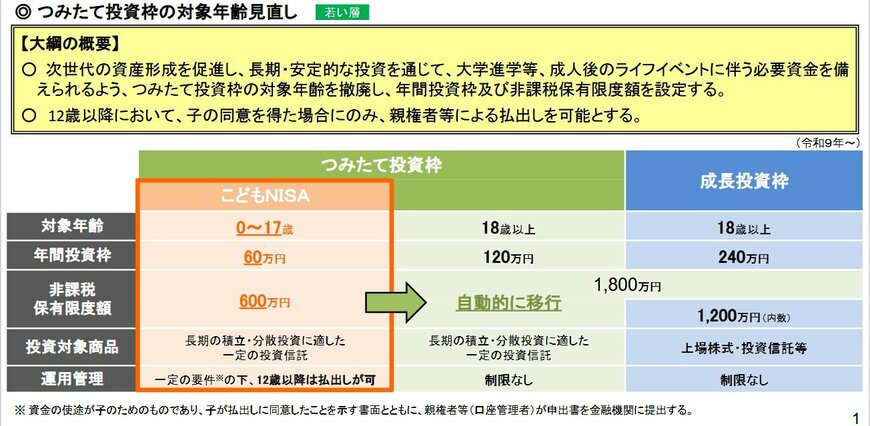
年間の投資上限額は60万円で、生涯にわたって非課税で保有できる総額は600万円までとされており、長期・分散投資に適した投資信託などへの運用が想定されています。原則として運用資金の途中引き出しは認められていません。ただし、12歳以上の子どもの同意があり、かつ使用目的が本人の利益につながる場合に限り、親権者が引き出すことが可能となる見込みです。
また、18歳に達すると、こどもNISAで保有している資産は自動的に通常のつみたて投資枠へ移管され、そのまま運用を継続できる仕組みが予定されています。幼い頃から長期間にわたり資産形成に取り組める点が、この制度の大きな特徴です。
2. 【こどもNISA】3つのシミュレーション「児童手当を運用にまわしたら結果はどうなる?」
こどもNISAでは、年間投資上限の60万円、非課税で保有できる金額の上限が600万円と定められています。そのため、あらかじめ「いつ・何のために使うのか」といった出口を意識しておくことが重要になります。
そこで、5歳から積立投資を始めたケースを想定し、どのような資産の姿が考えられるのかを確認してみましょう。本章では、金融庁の「つみたてシミュレーター」を参考に、条件の異なる3つのケースを紹介します。いずれも想定利回りは年3%、積立期間は10年間としています。
2.1 ケース①月1000円:お小遣いで「投資の学び」をプレゼント
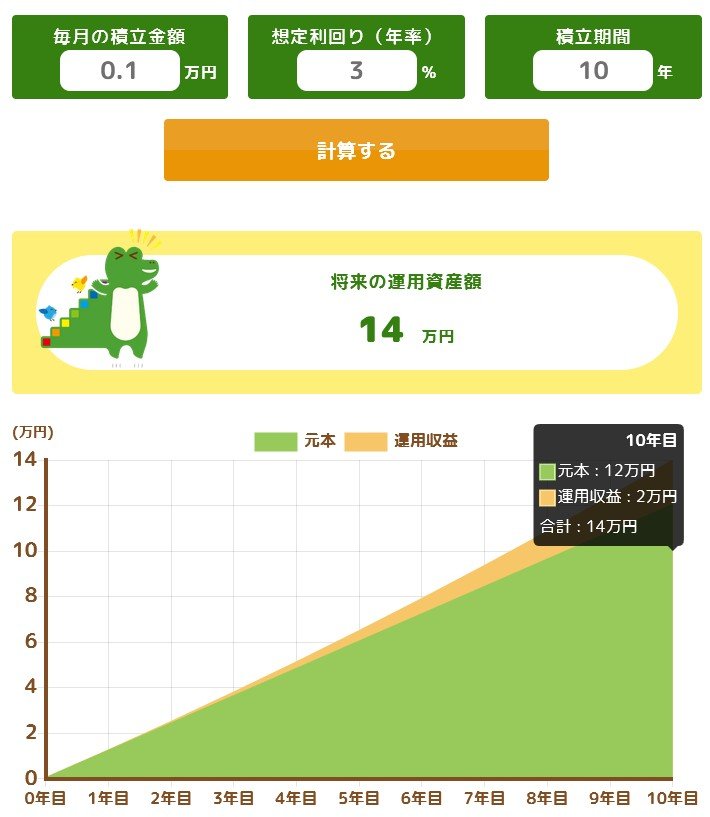
5歳から10年間、お小遣い感覚で積み立てると、将来の資産額は14万円(元本12万円+収益2万円)という試算結果です。少額ですが、親子で経済の動きを知ることができ「投資のまなび」をプレゼントすることができます。
2.2 ケース②月1万円:「児童手当」をそのまま運用に回したら?
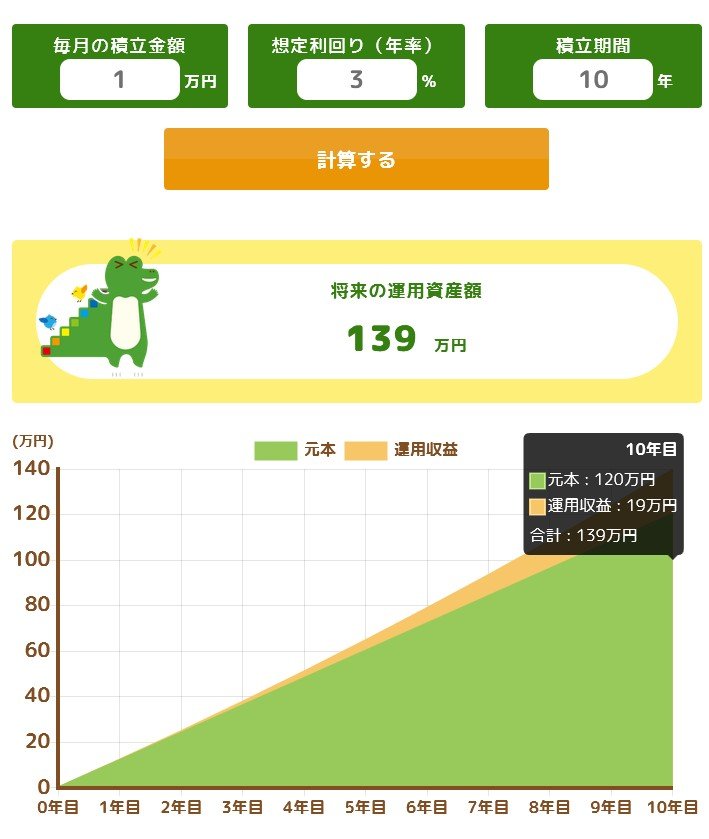
児童手当を原資に10年間運用すると、資産額は139万円(元本120万円+収益19万円)まで膨らむという試算結果になりました。これは高校入学や塾代など、まとまった教育費の補てんとして十分に役立つ可能性があります。
2.3 ケース③月5万円:枠をフル活用して「大学資金」の土台づくり

年間投資上限の60万円ということで、月5万円ずつ10年間積み立てれば、資産額は697万円(元本600万円+収益97万円)に達します。制度上の限度額600万円を使い切る形になり、大学進学等の大きなライフイベントにも十分備えられる可能性があります。
なお、今回紹介したシミュレーション結果は、年齢条件のない公開資料をもとに「5歳から開始した場合」を仮定した試算例です。実際の運用成果を約束するものではなく、投資信託などの金融商品には価格変動による元本割れの可能性がある点にも注意が必要です。
3. 【こどもNISA】いくら「増える」かよりいつ「始める」かが重要
今回は金融庁の資料をもとに、2027年開始の「こどもNISA」について解説しました。月1000円からのスモールスタートでも、10年、15年と時間を味方につければ、想像以上に心強い味方になってくれるはずです。
長期投資

教育費の準備に「遅すぎる」ことはありませんが、「早すぎる」こともありません。「今はまだ家計が苦しいから……」と諦めず、まずは児童手当の一部からなど、無理のない範囲で一歩踏み出してみませんか?その小さな習慣が、お子さんの選択肢を広げる大きな財産になるはずです。


参考資料
徳田 椋