日本では、純金融資産が1億円以上に達する世帯は、全体の中でもごく一部に限られ、割合にすると約3%と推計されています。
老後資金に不安を抱く人が多いなかで、着実に資産を築いている人たちには、どのような共通点があるのでしょうか。
本記事では、富裕層の割合や年代別の貯蓄データをもとに、元銀行員の経験を踏まえながら、「お金に好かれる人」に共通する3つの行動を紹介していきます。
新しい年を迎えたこのタイミングで、自身のお金の使い方や日々の習慣を見直すヒントとして、ぜひ役立ててみてください。
1. 【富裕層】日本で純金融資産1億円以上を保有する世帯は「約3%」
一般的に「富裕層」という言葉は広く使われていますが、明確な基準があるわけではありません。
野村総合研究所では、保有する純金融資産が1億円以上の世帯を「富裕層」、5億円以上を「超富裕層」と分類しており、その推計によると、両者を合わせた世帯数は165万3000世帯となりました。

- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
これは日本全体の世帯数のおよそ3%に相当しており、純金融資産1億円以上を保有する世帯が、限られた層であることがうかがえます。
1.1 「日本のお金持ち」は年々増え続けている現状
野村総合研究所の公表資料を見ると、2021年から2023年にかけて、富裕層および超富裕層が保有する純金融資産総額は大幅に増加しています。

具体的には、「富裕層の純金融資産総額」は259兆円から334兆円へと29.0%増加しました。
「超富裕層」についても、純金融資産総額が105兆円から135兆円へと28.6%拡大しています。
また、富裕層・超富裕層が保有する純金融資産の規模は、世帯数の増加とともに、2013年以降一貫して拡大傾向にあります。
では、なぜ日本では「お金持ち」とされる層が増え続けているのでしょうか。
2. 日本に「富裕層」が増え続けている3つの理由
3/4

ITTIGallery/istockphoto.com
物価の上昇が続き、家計への負担を実感する世帯が増える一方で、富裕層と呼ばれる人たちが着実に増えています。
この背景には、日本で富裕層が増えていると考えられる3つの要因があります。
2.1 理由1:株式や投資信託の値上がりによる資産拡大
このおよそ10年間で富裕層の世帯数や保有資産の規模が拡大してきた要因として、株式や投資信託などの金融資産が値上がりした影響が挙げられます。
こうしたリスク資産を多く保有していた世帯ほど、市場の上昇局面による恩恵を受け、結果として資産を大きく増やしてきたと考えられます。
2.2 理由2:相続によって富裕層へ移行する世帯が増加
富裕層や超富裕層が増えている背景の一つとして、相続による資産の引き継ぎが挙げられます。
相続などにより、まとまった資産を受け継いだ結果、そのまま富裕層に分類されるケースが増えているのでしょう。
2.3 理由3:資産運用と共働きで富裕層に届く世帯の存在
近年では、意識的に「富裕層」を目指したわけではなく、結果として資産規模が拡大していた世帯や、共働きによって着実に資産を積み上げてきた世帯も見られるようになっています。
株式市場の上昇やNISA制度の普及を背景に、資産運用を継続してきた成果が積み重なり、気づかないうちに富裕層の水準に達していたケースも増加傾向にあります。
野村総合研究所では、こうした世帯を「いつの間にか富裕層」と位置づけており、40〜50歳代の会社員であっても、長期的な資産運用の結果、金融資産が1億円を超える例が目立つとしています。
また、共働きによって安定した収入基盤を持ち、50歳前後で富裕層に到達する「スーパーパワーファミリー」と呼ばれる世帯も存在します。
これらの世帯に共通しているのは、特別に贅沢な生活を送っているわけではなく、収入の範囲内で日常生活を続けながら、資産を積み重ねてきた点にあります。
では、アッパーマス層以上の世帯はどのくらいいるのでしょうか。
3. 【年代別】二人以上世帯の「金融資産状況」をチェック
ここからは、J-FLEC(金融経済教育推進機構)が公表している「家計の金融行動に関する世論調査(2025年)」をもとに、二人以上世帯の金融資産保有額を見ていきます。
なお、本調査には金融資産を保有していない世帯も含まれており、貯蓄額には日常的な支払いなどに備えている普通預金の残高は含まれていません。
同調査による二人以上世帯の金融資産保有額は、以下のとおりです。
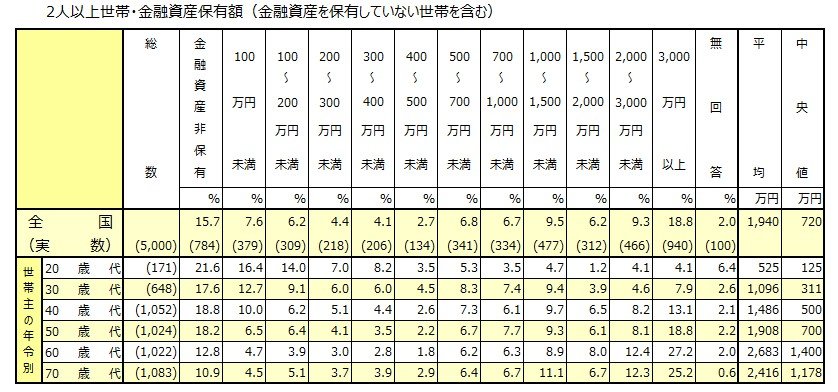
【年代別】二人以上世帯の金融資産保有額「平均・中央値」
- 20歳代:525万円・125万円
- 30歳代:1096万円・311万円
- 40歳代:1486万円・500万円
- 50歳代:1908万円・700万円
- 60歳代:2683万円・1400万円
- 70歳代:2416万円・1178万円
金融資産が「3000万円以上」に該当する世帯は、全体のおよそ18%にとどまっており、二人以上世帯全体で見ても2割に満たない割合です。
上記から、多くの世帯は3000万円未満の水準にあり、3000万円以上の金融資産を保有することは決して一般的ではないことが分かります。
また、金融資産3000万円以上というラインは、主に50歳代以降になって現実的になる傾向があります。
若年層では到達するケースが限られており、時間をかけて資産を積み上げてきた結果として、ようやく見えてくる水準だといえるでしょう。
3000万円以上の世帯が「アッパーマス層」以上と重なる点を踏まえると、年齢とともに資産形成を継続してきたかどうかが、将来の資産格差に影響していることがデータから読み取れます。
では、貯蓄が順調に進む人とそうでない人の違いはどこにあるのでしょうか。
4. 【元銀行員の視点】「お金が自然と集まる人」に共通する3つの行動
貯蓄が着実に増えていく人と、なかなか貯まらない人を分ける要因として、収入の違いが影響していることは確かです。
しかし、元銀行員として多くの顧客と向き合うなかで実感したのは、お金に好かれる人には共通した行動や習慣が見られるという点でした。
本章では、その特徴について詳しく解説していきます。
4.1 お金の使い道に「自分なりの基準」を持っている
お金に好かれる人は、収入の大きさや流行に左右されず、自分にとって必要性があるか、将来的に価値のある支出かどうかを基準にお金の使い方を決めています。
ATM手数料やコンビニでの衝動的な買い物などは控えつつ、家族との食事や旅行、信頼関係を築くための交際費といった、生活の充実につながる出費については過度に切り詰めることはありません。
貯蓄を無理なく続けていくためには、ただ節約を重ねるのではなく、使うべき場面と抑えるべき場面を意識的に分けておくことが大切だといえるでしょう。
4.2 家計や資産状況を「定期的に見直す」ことを日常化している
お金に好かれる人は、固定費や日常的な支出、資産の配分をそのままにせず、少しでも違和感がある点があれば見直すことを日常の習慣としています。
一度決めたからといって安心するのではなく、状況の変化に応じて細かな調整を繰り返している点が共通しています。
実際には、使っていないクレジットカードの年会費を払い続けていたり、必要性が薄れたサブスクリプションサービスを契約したままにしていたりするケースも少なくありません。
無駄だと気づいていても、解約や見直しの手続きを後回しにしてしまいがちですが、こうした小さな支出も積み重なると家計に与える影響は大きくなります。
まずは毎月の家計を振り返り、支出を見直せる部分がないかを確認することから始めてみるとよいでしょう。
4.3 他人と比べず、自分の生活に合ったお金の使い方を選んでいる
お金に好かれる人は、他人によく見られることだけを目的とした支出に左右されることがありません。
人から評価されたい、羨ましがられたいという感情は誰にでもありますが、そうした気持ちを軸にお金を使っていると、貯蓄や資産形成はなかなか軌道に乗らないものです。
実際に、筆者が銀行員として出会ってきた富裕層の中には、ブランド品をほとんど持たず、日常の移動には一般的な国産車を選んでいる方も多くいました。
お金を使う際には、「今の自分に本当に必要か」「見栄のためだけの出費になっていないか」と、一度立ち止まって考える姿勢が重要です。
周囲の目や評価を基準にするのではなく、自分や家族の暮らしに無理のない範囲で支出を選ぶことで、家計は安定し、結果として資産形成にもつながっていきます。
5. 富裕層は「特別な人」ではなく、習慣の積み重ねで生まれている
本記事では、富裕層の割合や年代別の貯蓄データをもとに、元銀行員の経験を踏まえながら、「お金に好かれる人」に共通する3つの行動を紹介していきました。
日本では、純金融資産が1億円を超える世帯は全体の約3%に限られているものの、その世帯数や保有資産の規模は着実に拡大しています。
一方で、年代別の状況を見ると、金融資産3000万円以上に達している世帯は全体の2割に満たず、資産を築くには長い時間と継続的な取り組みが必要であることがうかがえます。
この差を生み出している要因は、単に収入の多寡だけではありません。
資産形成が進んでいる人ほど、お金の使い方に自分なりの判断軸を持ち、家計を定期的に見直しながら、周囲と比較しない姿勢を保っている点が共通しています。
新しい年を迎えた今、これまでの支出やお金との向き合い方を振り返ることが、将来の不安を和らげるきっかけになるかもしれません。