
J-FLEC(金融経済教育推進機構)が2025年12月18日に公表した最新の調査結果によると、二人以上世帯の金融資産保有額は平均1940万円、中央値720万円に達し、前年から大幅な増加を記録しました。
特筆すべきは、資産が増えた理由の構成です。「収入の増加」や「貯蓄割合の引き上げ」といった自助努力を抑え、以下の運用益に関する項目が上位を占めています。
- 株式・債券評価額の増加:38.7%
- 配当や金利収入:35.0%
この結果から、物価高が続くなかでも着実に資産を増やしている世帯は、労働収入だけでなく「資産運用」をうまく取り入れている実態が見えてきます。
一方で、投資への関心が高まる裏側で、手元の「生活防衛資金」が不足したまま無理をしてNISAを継続している投資家が少なくないという、家計圧迫の厳しい現実も明らかになってきました。
この記事では、最近の調査に基づくNISA利用者のリアルな実態を確認したうえで、新生活の慌ただしさも落ち着き「今年こそ新NISAを始めたい」と考えている人に向けて、新NISAの仕組みと活用のメリットを整理して解説します。 つみたて投資枠を活用した積立投資のシミュレーション結果や、みんなのNISA活用状況も見ていきましょう。
※投資には元本割れのリスクがあり、シミュレーション結果のように必ずしも資産が増えるわけではない点にご注意ください。
1. NISA利用者の約4人に1人が「生活防衛資金3ヶ月未満」で投資を継続
株式会社400Fが2026年4月に実施した「NISAによる家計圧迫の実態調査」によると、NISA利用者のうち28.2%が昨年度よりも家計に「ゆとりがなくなった」と回答しており、その主因として「物価高騰(83.8%)」が挙げられています。
こうした厳しい環境下でも、全体の78.8%が積立投資を「計画通り継続中」としていますが、一方で約1割(10.4%)が「多少無理をして継続中(生活費を削っている)」と答えています。
さらに深刻なのが「生活防衛資金(すぐに使える現預金)」の状況です。
1.1 「すぐに使える現金」は月間生活費の何ヶ月分ある?(家計診断・相談サービス『オカネコ』調べ)
現在、投資を除いた「すぐに使える現金(銀行残高)」は月間生活費の何ヶ月分ですか?1/4
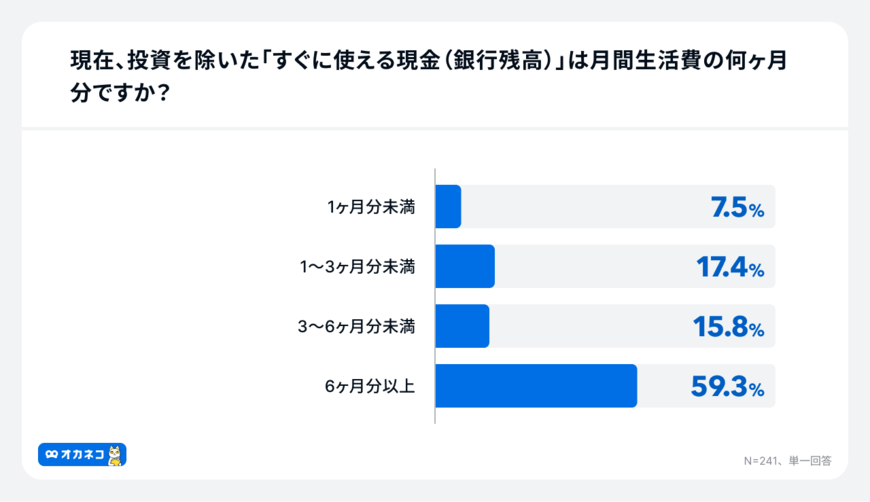
- 1ヶ月分未満:7.5%
- 1〜3ヶ月分未満:17.4%
- 3〜6ヶ月分未満:15.8%
- 6ヶ月分以上:59.3%
月間生活費の3ヶ月分未満しか現預金を持たない層が全体の24.9%(約4人に1人)に達しており、突発的な支出やさらなる物価高といったリスクに対する「現金の備え」が極めて薄い状態で投資を優先している「家計の歪み」が浮き彫りになっています。
十分な現預金がないまま特定のインデックス指標などに投資を集中させすぎると、相場が急落した際に心理的な余裕がなくなり、慌てて売却してしまう(狼狽売り)リスクが高まります。
実際、同調査でも今後の相場急変時に「保有継続の自信がない」と答えた不安層が8.3%存在しました。 投資を長く続けるためには、まずは手元に「生活防衛資金」をしっかりと確保することが大前提と言えるでしょう。
2. 【新NISAの基本】「つみたて投資枠」と「成長投資枠」は何が違う?
2024年にスタートした新NISAでは、「つみたて投資枠」と「成長投資枠」を併用できる制度へと見直されました。
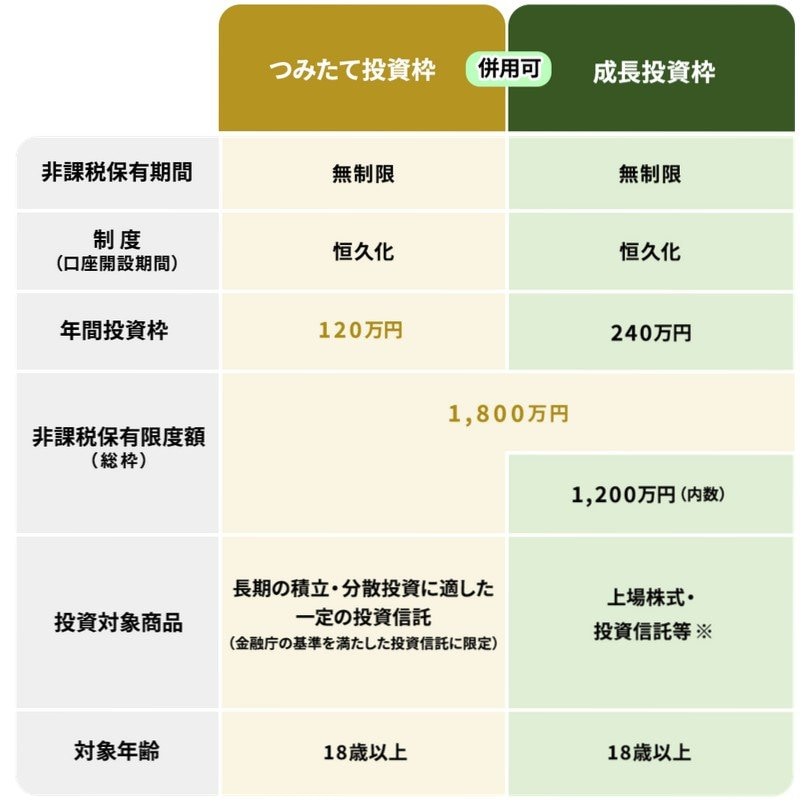
「つみたて投資枠」は、長期・積立・分散による資産形成を目的とした仕組みで、年間120万円までの投資が非課税対象となります。
投資できる商品は、金融庁が定めた基準を満たす投資信託やETFなど、長期運用に適したものに限定されています。
一方、「成長投資枠」はより幅広い商品に投資でき、個別株式や投資信託などに年間240万円まで投資が可能です。
この2つの枠を併用すれば、年間で最大360万円まで非課税で投資できます。
非課税で保有できる期間に制限はなく、制度も恒久化されたことで、長期的な資産づくりに取り組みやすい環境が整いました。
また、生涯にわたって利用できる非課税投資枠は1800万円とされ、そのうち成長投資枠は1200万円までと定められています。
なお、保有資産を売却して空いた非課税枠は、翌年以降に再利用できる点も新NISAの特徴です。
3. 【シミュレーション】毎月10万円×15年積立→その後15年ほったらかし。資産はどこまで育つのか
「つみたて投資枠」は、年間120万円までの投資が非課税となる制度です。
ここでは、この枠を最大限に活用し、毎月10万円を15年間積み立てた場合について、金融庁のつみたてシミュレーターを参考にしながら、試算結果を見ていきます。
3.1 【試算結果を見る】「毎月10万円・15年間・年利3%」で積立投資した場合の資産額
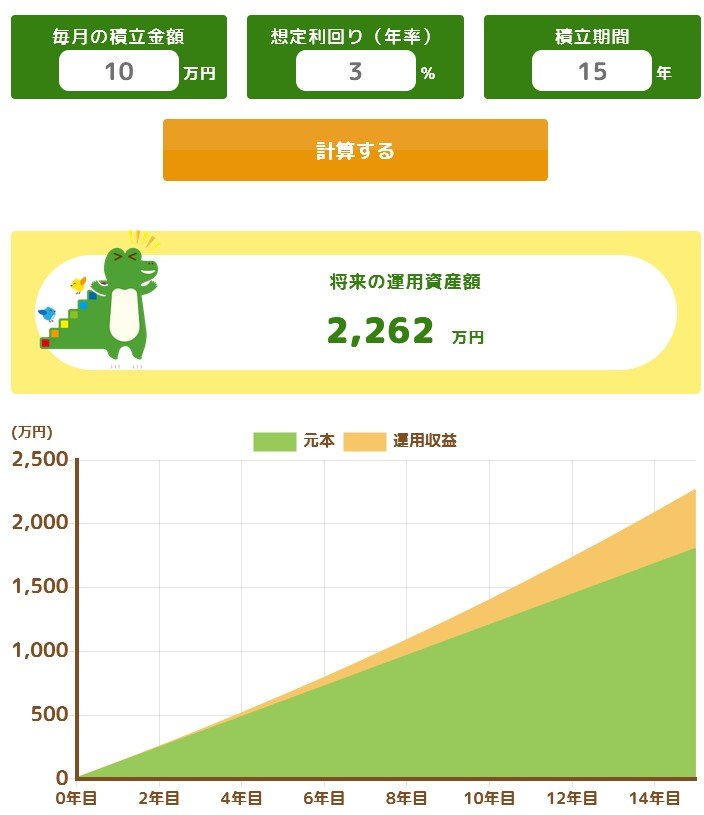
毎月10万円を15年間、想定利回り3%で「つみたて投資枠」を使って積み立てた場合、投資元本は1800万円となります。
この条件で運用を継続すると、15年後の資産総額は2262万円となり、運用益は462万円に達する試算となります。
では、想定利回りを3%としたまま、さらに15年間運用を続けた場合に、資産がどのように推移するのかを見ていきます。
この試算についても、金融庁が示している新NISAの活用例を参考に確認していきましょう。
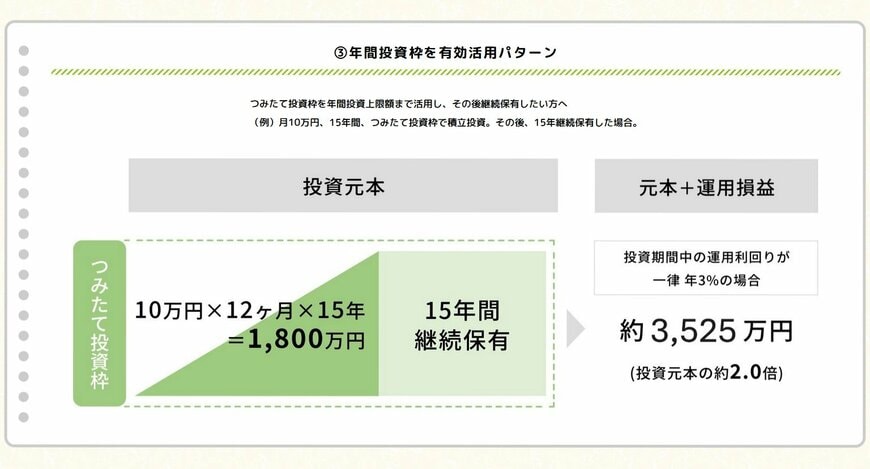
試算では、最終的な資産額が約3525万円に達する可能性が示されています。
これは、投資元本である1800万円と比べると、約2倍に相当する水準です。
もっとも、これらは一定の条件を前提としたシミュレーション結果であり、あくまで目安として捉える必要があります。
それでも、積立投資と長期保有を30年間続けることで、3000万円を超える資産形成が見込めるケースがあることを示す一例として、考え方の参考にはなるでしょう。
なお、投資には価格変動リスクが伴い、状況によっては元本を下回る可能性がある点にも留意が必要です。
4. 【NISA】「つみたて系・成長投資系」はどれくらい活用されている?
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」をもとに、二人以上世帯におけるNISAの利用状況を確認してみましょう。
新旧NISAを合算した保有額を比較すると、一般・成長投資枠の合計は、つみたて投資枠の合計のおよそ1.6倍となっています。
年間投資上限額が大きい成長投資枠(旧一般NISAを含む)は、つみたて投資枠に比べて、より多くの資金を運用に回しやすい特徴があります。
そのため、毎月の積立によるコツコツとした資産形成に加え、余剰資金を活用して資産全体を押し上げる役割を果たしている様子もうかがえます。
- つみたて系 合計:235万円
- 新NISA つみたて投資枠:112万円
- 旧つみたてNISA:123万円
- 一般・成長系 合計:377万円
- 新NISA 成長投資枠:180万円
- 旧一般NISA:197万円
少額を継続的に積み立てていく「つみたて枠」に対し、成長投資枠は余裕資金を活用することで、資産全体の残高を一段と押し上げる役割を果たしていることがうかがえます。
4.1 新NISA「つみたて投資枠」の残高を世代別にチェック
次に、新制度開始後の「つみたて投資枠」の残高を、世代別に確認していきましょう。
- 20歳代:69万円
- 30歳代:98万円
- 40歳代:107万円
- 50歳代:119万円
- 60歳代:123万円
- 70歳代:135万円
20歳代から70歳代にかけて、年齢が上がるにつれて残高が増えていく傾向が見られます。
20歳代では約69万円からスタートし、30歳代〜50歳代の現役世代では、おおむね100万円前後から120万円弱へと、年代とともに緩やかに積み上がっています。
昇給や支出の変化といったライフステージの移り変わりに対応しながら、多くの世帯が無理のない形で積立投資を継続している様子がうかがえます。
一方、60歳代以降は残高がさらに増加し、70歳代では135万円と、全世代の中で最も高い水準となっています。
リタイア後で資金に余裕のある層では、現役世代よりも高めの積立額を設定している、あるいは制度開始時から上限に近い枠を積極的に活用している世帯が一定数存在していることが読み取れる結果といえるでしょう。
5. まとめにかえて
最新の各種データから、NISAを活用して着実に資産を築いている世帯がいる一方で、厳しい物価高の中で「手元の現金を減らしてでも無理をして投資を続けている」という家計の歪みも浮き彫りになりました。
今回シミュレーションした「15年間の継続積立+15年間の運用継続」の結果が示す通り、つみたて投資における最大の武器は、入金額の多寡以上に「投資期間(時間)」です。 手元の生活防衛資金を十分に確保しないまま無理な金額設定をしてしまうと、相場急変時にストレスを抱え、パニックになって投資をやめてしまうリスクが高まります。
新NISAの制度開始から3年目を迎え、新緑がまぶしいこの季節。周りの情報に流されて画一的な「入金力の最大化」を目指すのではなく、まずは生活を守る現金を確保し、ご自身の家計に合った「持続可能な投資プラン」で時間を味方につける一歩を踏み出してみてはいかがでしょうか。
参考資料
マネー編集部NISA班