
「人生100年時代」と呼ばれる長寿時代。
これからの長い人生を見据え、計画的に老後の資金を準備していくことが大切です。
老後にかかる生活費や医療費、受給できる年金額を把握したうえで資金計画を立てましょう。
本記事では、75歳以上の後期高齢者世帯における1ヶ月の生活費や医療費の窓口負担について解説します。
厚生年金・国民年金の平均受給額も紹介するので、ぜひ参考にして老後の資金準備を始めてみてはいかがでしょうか。
1. 75歳以上が加入する「後期高齢者医療制度」

まず、75歳以上の医療費の窓口負担について確認しましょう。
75歳になると、それまで加入していた健康保険や国民健康保険から「後期高齢者医療制度」に自動的に移行します。
後期高齢者医療制度では、被保険者(加入している人)の所得に応じて医療費の窓口負担の割合が異なります。
1.1 後期高齢シニア【75歳~】医療費の窓口負担「2割」となる人の課税所得は何万円?

後期高齢者医療制度の医療費窓口負担は、以下のような基準で割合が決まります。
- 一般所得者(下記のいずれにも該当しない方):1割負担
- 一定以上所得のある方(課税所得28万円以上):2割負担
- 現役並み所得者(課税所得145万円以上):3割負担
たとえば、全体の医療費が1万円の場合、一般所得者は1000円、一定以上所得のある方は2000円、現役並み所得者は3000円を負担します。
所得が多くなるほど医療費の自己負担割合が大きくなる点を頭に入れておきましょう。
なお、以前は一般所得者が1割、現役並み所得者が3割でしたが、2022年10月1日から一定以上所得のある方が2割負担することとなっています。
今後も窓口負担の割合が変化する可能性があるため注意が必要です。
2. 75歳以上夫婦世帯「ひと月の生活費」平均いくらくらい必要?
次に、75歳以上の夫婦の平均的な生活費を見ていきましょう。
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、75歳以上の無職世帯(二人以上の世帯)の平均的な支出を確認します。

75歳以上の世帯では消費支出が24万2840円、非消費支出(税金・社会保険料など)が3万558円、合わせて27万3398円が平均的な支出となっています。
平均の実収入は25万2506円であるため、毎月およそ2万円の赤字となる計算です。
毎月の収入だけで不足する分は、貯蓄を切り崩すなどの工夫が必要となります。
老後の年金収入だけに頼らず、計画的に貯蓄していくことが大切です。
3. シニアの年金はひと月平均いくら《国民年金・厚生年金》
老後の収入の柱となる年金はどれくらいもらえるのでしょうか。
おおよその年金支給額を把握しておくことで、老後に向けた資金計画が立てやすくなります。
ここでは、厚生労働省年金局の「令和6年度厚生年金保険・国民年金事業の概況」をもとに、厚生年金・国民年金の平均月額を紹介します。
3.1 厚生年金の平均受給額
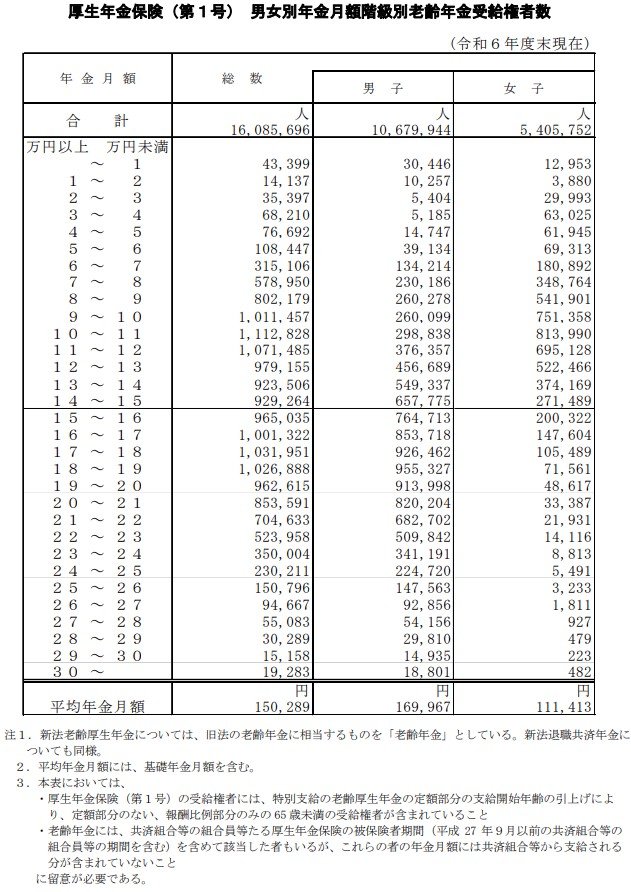
厚生年金保険は、主に会社員や公務員が加入する年金制度です。
国民年金(基礎年金)に上乗せして保障され、日本の公的年金制度の2階部分にあたります。
2024年度末時点の厚生年金保険(第1号)の平均受給額は15万289円です。
男女別で見ると、男性が16万9967円、女性が11万1413円となっています。
あくまでも平均額であるため必ずしも上記の金額を受け取れるとは限りませんが、一つの目安として把握しておくと良いでしょう。
3.2 国民年金の平均受給額
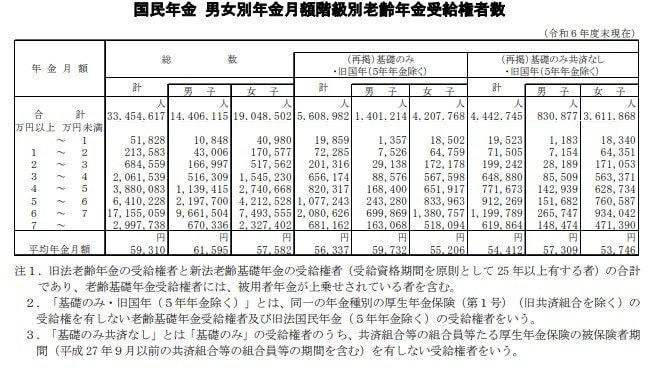
国民年金は、日本国内在住の「20歳以上60歳未満のすべての人」が加入を義務付けられている年金制度です。
日本の公的年金制度の1階部分にあたり、厚生年金保険に加入していない自営業者や学生、無職の方なども国民年金には加入します。
2024年度末時点の国民年金の平均受給額は5万9310円です。男女別で見ると、男性が6万1595円、女性が5万7582円となっています。
1階部分のみの国民年金は、厚生年金に比べると受給額が少ないことが特徴です。自営業者などの国民年金加入者は、より計画的に老後資金を準備していきましょう。
4. まとめにかえて
75歳以上の方が支払う医療費の窓口負担は、所得の状況によって1割から3割の間で決まります。たとえ1割負担であっても、年齢を重ねて病院に通う回数が増えたり、入院が長引いたりすれば、家計への負担は決して小さくありません。
家計調査のデータからは、75歳以上の夫婦リタイア世帯では、年金などの収入よりも支出が上回る「家計の赤字」が継続していることが分かります。
公的年金だけに頼りすぎず、急な病気や介護、住まいの修繕といった予期せぬ出費に備えて、自由に使えるお金をしっかり確保しておくことが大切です。
老後の暮らしを安定させるためには、早い段階から医療や介護のコストを見込んだ資金計画を立てる必要があります。
将来の収支をあらかじめ予測し、計画的にお金を準備しておくことが、豊かなセカンドライフを送るための大きな分岐点となるでしょう。
参考資料
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担はどれくらい?」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
丸山 大輝