


新しい年を迎え、これからの暮らしや家計のあり方について見つめ直す時期がやってきました。
特にセカンドライフが目前に迫った方や、すでにおひとりさまで年金生活を送っている方にとって、「毎月の収支バランス」は将来の安心を左右する最大の関心事かもしれません。
2025年度の年金額は前年度から1.9%引き上げられてはいましたが、長引く物価高騰の影響もあり、「年金だけで本当に足りるのか」という不安を抱える方は少なくないでしょう。
この記事では、総務省の最新の家計調査から見える単身シニア世帯のリアルな収支状況をはじめ、働き方や性別による年金受給額の差、さらには現役世代の年代別生活費まで詳しく紐解いていきます。
統計が示す「月2.8万円の赤字」という現実にどう向き合い、どのような対策を講じるべきなのか。ご自身の現在の立ち位置を確認し、ゆとりある未来を設計するための具体的なヒントとしてお役立てください。
1. 【65歳~】単身無職世帯「月々の生活費、ざっくり何万円必要?」年金12万円でも暮らせる?
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、標準的な65歳以上・単身無職世帯のひと月の家計収支データを見てみましょう。
1.1 65歳以上の単身無職世帯「ひと月の家計収支」
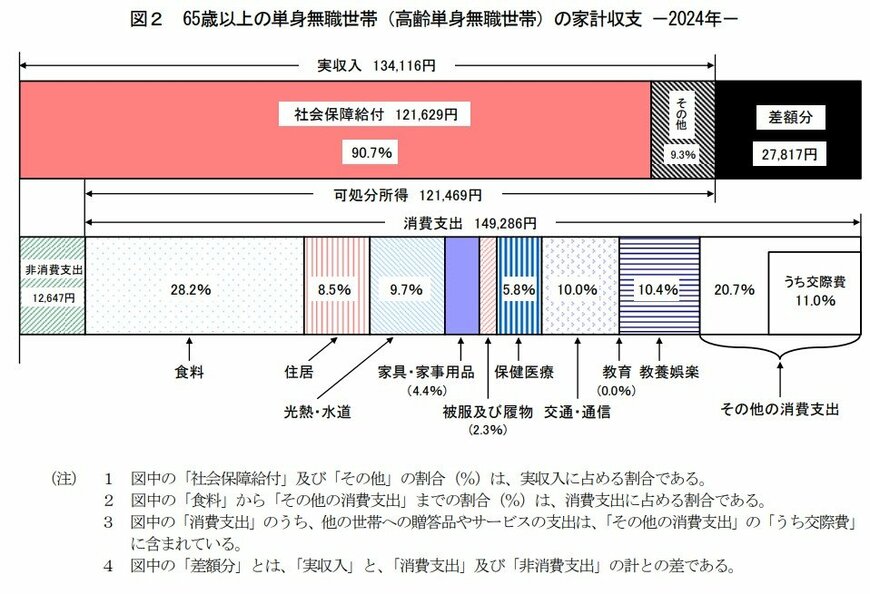
毎月の実収入:13万4116円
■うち社会保障給付(主に年金)12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計の姿
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
この単身世帯の家計は、毎月約2万8000円の赤字となっています。公的年金を中心とした月収約13万4000円に対し、支出が約16万2000円と収入を上回っているためです。
可処分所得(手取り収入)の約1.2倍以上を消費に充てている状態で、貯蓄を取り崩しながら生活している様子がうかがえます。
2. 2025年の公的年金額「国民年金・厚生年金」モデルケースの月額は何万円?
65歳で完全にリタイアした場合、収入の多くを公的年金が占めることになります。しかし、年金だけでは生活費のすべてをまかなうのが難しく、貯蓄や不労所得で不足分を補う必要がある人も少なくありません。
そこで、生活の基盤となる老齢年金について理解を深めておくことが重要です。
公的年金の年金額は、物価や賃金の変動に応じて毎年見直されるルールがあり、2025年度は前年度より1.9%増額されました。
具体的な年金額の例を見ていきましょう。
2.1 令和7(2025)年度の年金額例
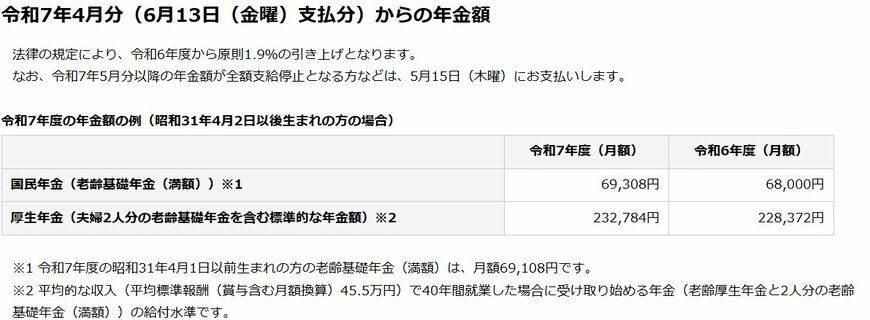
2.2 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
先ほども触れたように、国民年金保険料は、加入者全員が一律の金額を納付します。一方、会社員や公務員などが加入する厚生年金の保険料は、収入によって決まります。
そのため、厚生年金の加入期間や、その期間の収入により、将来受け取る年金額には個人差が生じます。
3. 【厚生年金では顕著】現役時代の働き方と収入で《老後の年金水準》はこんなに変わる!
厚生労働省は、2025年度(令和7年度)の年金額の目安として、「多様なライフコースに応じた年金額例」を5つのパターンで提示しています。
この年金額例は、令和6年の財政検証で作成された将来の年金予測(年金額の分布推計)を基にしています。
具体的には「令和6(2024)年度に65歳になる人」の加入期間や収入をモデルとし、働き方のタイプ(経歴類型)ごと・男女別に概算したものです。
3.1 多様なライフコースに応じた年金額
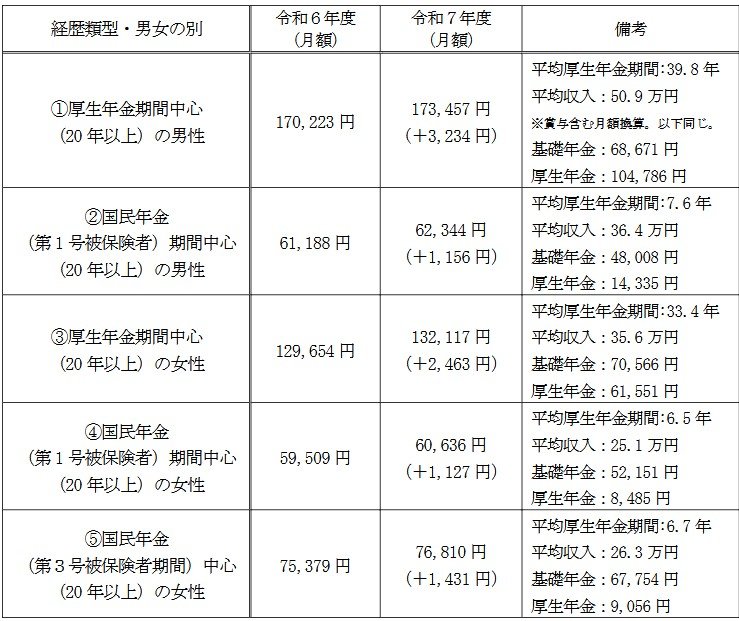
5つのパターンのうち、今回は「厚生年金期間中心」で働いた場合の年金額例を、男女別に見てみましょう。
3.2 厚生年金期間中心の男性
年金月額:17万3457円(+3234円)
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円(平均年収は賞与含む月額換算)
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.3 厚生年金期間中心の女性
年金月額:13万2117円(+2463円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円(平均年収は賞与含む月額換算)
- 基礎年金:7万566円
- 厚生年金:6万1551円
年金月額を男女のモデルケースで比較すると、約4万1000円の差が生じます。
この差の背景には、現役時代の平均収入の違い(月額で約15万円)と、厚生年金加入期間の差(約6.4年)が影響していることが考えられます。
厚生年金は、収入が高く、加入期間が長いほど受給額が増える仕組みのため、これらの要素が年金額に大きく反映されているのです。
また、国民年金のみに加入していた場合の平均年金月額は、男性が6万1595円、女性が5万7582円です。
このことからも、厚生年金が上乗せされることによる年金額の増加分が大きいことがわかります。
これらの例からもわかるように、現役時代の働き方や収入によって、将来受け取る年金額は大きく変わります。
4. コラム:働き盛りの現役世代《二人以上世帯》ひと月の生活費は何万円?
現役世代の月の生活費はどれくらいかかっているのでしょうか。
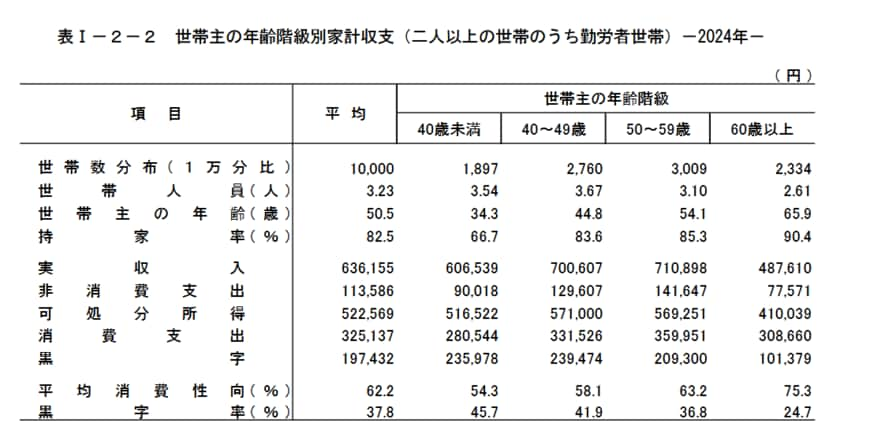
総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」より、今回は二人以上世帯のうち勤労者世帯に視点をあてて、世帯主の年齢階級別に月の生活費を確認します。
4.1 【40歳未満】月の生活費
- 実収入:60万6539円
- 消費支出:28万544円
- 非消費支出:9万18円
- 家計収支:23万5978円
4.2 【40歳代】月の生活費
- 実収入:70万607円
- 消費支出:33万1526円
- 非消費支出:12万9607円
- 家計収支:23万9474円
4.3 【50歳代】月の生活費
- 実収入:71万898円
- 消費支出:35万9951円
- 非消費支出:14万1647円
- 家計収支:20万9300円
年代が上がるにつれ実収入は上がっていきますが、消費支出(生活費)も増えていきます。それ以上に「「非消費支出(税・社会保険料)」の増大が家計を圧迫している点も気になりますね。
40歳代から50歳代にかけて、収入の伸びは微増に留まる一方、公的負担は約1.2万円増加。さらに、教育費や住宅ローン等の「消費支出」もピークを迎えるため、家計収支(黒字額)は50代でむしろ減少に転じています。
昇給が貯蓄に繋がりにくい、現役世代の厳しい家計構造が浮き彫りとなっています。
5. まとめにかえて
家計調査の結果から、単身シニア世帯の多くが毎月約2万8000円の不足分を貯蓄の取り崩しなどで補っているという、厳しくもリアルな家計の姿が見えてきました。
公的年金は老後生活の揺るぎない柱ですが、現役時代の働き方や年収によって受給額には大きな個人差が生じます。
また、税金や社会保険料の支払いは生涯続くため、額面上の金額ではなく、実際に使える「手取り額」で生活をシミュレーションする視点が欠かせません。
現役世代の方にとっては、年代が上がるにつれて支出も増大する傾向にあるからこそ、早期の資金計画がたいせつです。まずは「ねんきん定期便」を活用して自分の「年金見込み額の現実」を把握することから始めましょう。
不足分をどう補うか、あるいは生活コストをどう最適化するか。今から少しずつ準備を進めることが、将来の自分への大きな贈り物になります。
この記事をきっかけに、数字に基づいた具体的なライフプランニングの一歩を踏み出してみてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」
マネー編集部貯蓄班



