

年末が近づくと、家計の見直しを行う方が増え、自治体が実施する各種支援制度にも注目が集まります。
これまでにも「住民税非課税世帯」を対象とした給付金が支給されてきましたが、実際にはそれ以外にも家計負担を和らげる制度が多数存在します。
とりわけ高齢世帯や単身世帯では、利用できる制度を把握しているかどうかで、年間の支出に大きな差が生じることも珍しくありません。
本記事では、住民税非課税世帯が活用できる代表的な支援措置を整理し、そもそも「住民税非課税世帯」とはどのような基準で判断されるのかについても分かりやすくまとめました。
自分や家族の状況が該当するかを確認する際の手がかりとして、ぜひ参考にしてみましょう。
1. 住民税非課税世帯が受けられる「支援・優遇制度」をチェック!
住民税非課税世帯に該当すると、国民健康保険料や介護保険料の軽減措置、医療費や公共料金の減免など、生活を支える複数の優遇制度が設けられています。
住民税非課税世帯への優遇措置1/4

出所:各種資料をもとにLIMO編集部にて作成
1.1 国民健康保険料(応益割)の減額
- 応益分保険料(均等割・平等割)の「7割・5割・2割」のいずれかを減額
1.2 介護保険料の減額
- 第1号被保険者(65歳以上)が対象。減額される金額は自治体ごとに異なる
1.3 国民年金保険料の免除・納付猶予
- 全額免除・一部免除・納付猶予のいずれか
1.4 保育料の無償化
- 0歳から2歳までの保育料が無償化
- これにより、0~5歳までの保育料が無料になる
1.5 高等教育の修学支援新制度
- 授業料・入学金の免除または減額
- 返還を要しない給付型奨学金
- 上記により大学、短期大学、高等専門学校、専門学校を無償化
上記のように国が設けている制度以外にも、各自治体が独自で行っている助成制度などもあるので、役場の窓口や自治体の公式ホームページ等で確認してみましょう。
2. そもそも「住民税非課税世帯」とは?
住民税には、所得に応じて負担額が決まる「所得割」と、一定の金額を全員が均等に負担する「均等割」の2種類があります。
住民税非課税世帯とは、世帯全員が「所得割・均等割の両方が非課税」の世帯を指します。
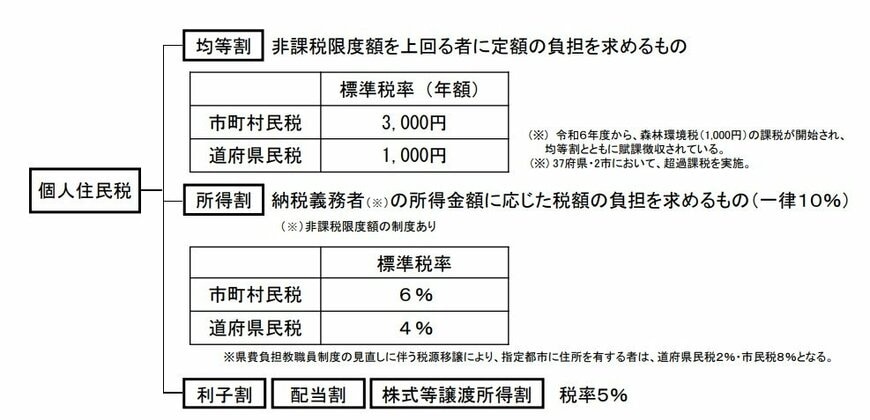
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
2.1 住民税非課税世帯となる所得要件(東京23区の場合)
非課税世帯となるための所得要件は自治体によって異なり、1級地から3級地までの級地区分があります。
例えば、1級地に該当する東京23区内の場合は以下のとおりです。
- 同一生計配偶者又は扶養親族がいる場合(二人以上世帯)
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者又は扶養親族がいない場合(単身世帯)
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
2.2 住民税非課税世帯となる所得要件(2級地・3級地の場合)
<2級地>
- 同一生計配偶者又は扶養親族がいる場合(二人以上世帯)
32万円×(本人・同一生計配偶者・扶養親族の合計人数)+28万9000円以下
- 同一生計配偶者又は扶養親族がいない場合(単身世帯)
42万円以下
<3級地>
- 同一生計配偶者又は扶養親族がいる場合(二人以上世帯)
28万円×(本人・同一生計配偶者・扶養親族の合計人数)+27万円以下
- 同一生計配偶者又は扶養親族がいない場合(単身世帯)
38万円以下
3. 「住民税非課税世帯になる年金収入の目安」はいくら?東京23区の例
非課税限度は、以下のようになります。
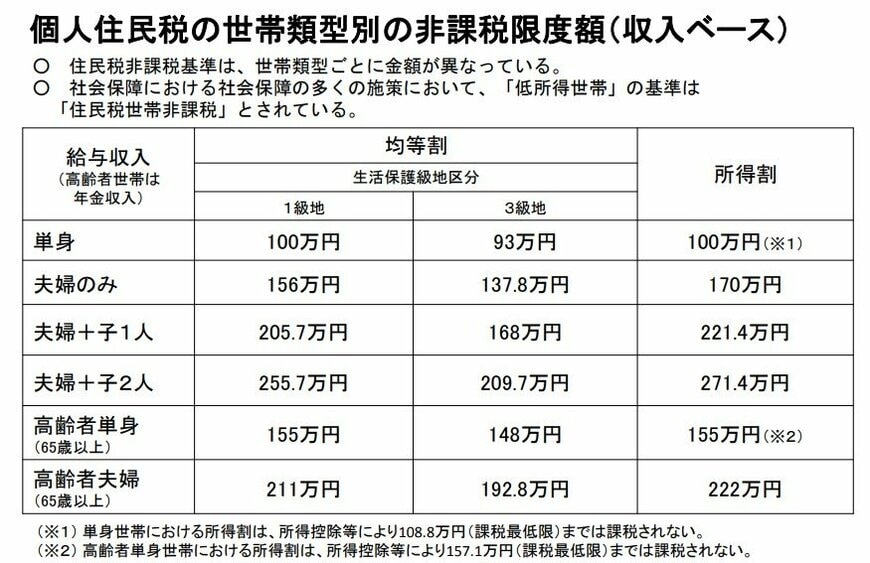
住民税が非課税になる収入の目安は自治体によって異なりますが、「東京23区」(1級地)の例を例に挙げると以下のようになります。
- 単身:100万円
- 夫婦のみ:156万円
- 夫婦+子1人:205万7000円
- 夫婦+子2人:255万7000円
- 高齢者単身:155万円
- 高齢者夫婦:211万円
※目安となる年収は市区町村によって異なります。詳細はお住まいの地域の自治体が公表する情報を確認しましょう。
4. 公的年金だけで生活している高齢者世帯はどのくらいある?
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、公的年金や恩給のみに頼って生活しているシニア世帯は全体の43.4%にとどまるそうです。
つまり、全体の半数以上が公的年金以外の収入源を必要としているのが現状です。
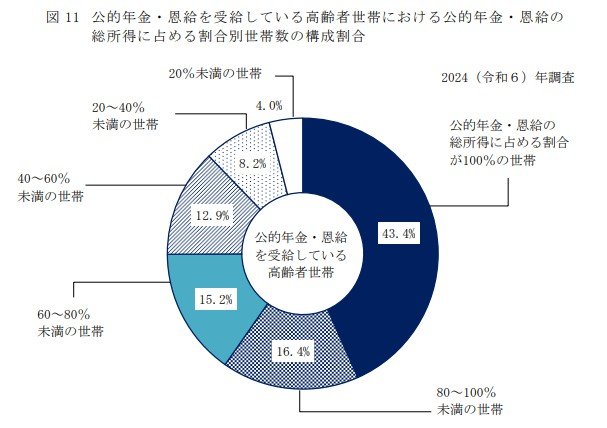
- 公的年金・恩給が総所得の100%を占める世帯:43.4%
- 80~100%未満:16.4%
- 60~80%未満:15.2%
- 40~60%未満:12.9%
- 20~40%未満:8.2%
- 20%未満:4.0%
年金受給額には個人差がありますが、そのなかで「収入と支出のつり合いが取りにくい」世帯が多いことがうかがえます。
特に注意したいのは、必要最低限の生活費であっても年金収入だけではまかないきれないケースです。
公的年金・恩給に依存する割合が高いほど、毎月のやりくりが難しくなる可能性があります。
私的年金や預貯金、運用資産が十分でない場合は、働ける範囲で収入を得たり、公的な生活支援制度を利用したりと、いくつかの選択肢を検討しておくと安心です。
老後のお金に関する不安を軽減するには、まず現在の状況を把握し、必要な対策を早めに進めておくことが大切でしょう。
5. まとめ
住民税非課税世帯は、所得条件を満たすことで、給付金・保険料の軽減・公共料金の減免など、生活を下支えする幅広い制度を利用できる可能性があります。
ただし、基準となる所得の金額は自治体の等級地によって異なり、数万円の差で対象外となることも珍しくありません。
支援を受けるためには、まず自分の世帯がどの区分に該当するかを把握することが重要です。
自治体独自の助成制度が設けられている場合もあるため、最新の情報をこまめに確認しながら、利用できる制度を賢く活用していきましょう。
参考資料
- 総務省「個人住民税」
- 東京都主税局「個人住民税(税金の種類)」
- 厚生労働省「住民税世帯非課税の対象者等」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「級地区分(H30.4.1)」
加藤 聖人


