

5月も終盤に差し掛かり、ポストには自動車税や固定資産税の納付書、そして「住民税決定通知書」など、税金に関するお知らせが次々と届く時期になりました。
まとまった税金の支払いや、長引く物価高に直面し、日々のやりくりにため息をついている方も多いのではないでしょうか。
働き盛りの現役世代でさえ家計管理に苦労する今の時代。定年退職を迎えて給与がなくなり、主な収入源が「年金のみ」となるシニア世代の現実は、さらにシビアです。
一方で、しっかり準備をして4000万円以上の手堅い貯蓄を蓄えている世帯も存在し、老後のお金事情には大きな格差が生じているのも事実です。
「現役のうちに少しでも老後資金を準備しておきたい」と頭では分かっていても、目の前の生活費や税金の支払いに追われ、なかなか貯蓄に回す余裕がないのが本音かもしれません。
では、シニア世代の生活実感や貯蓄事情はいかに。
この記事では、高齢者世帯の「生活意識」「貯蓄・年金事情」に関する一次データを見ながら、老後のお金と暮らしについて考えていきます。
1. 60・70歳代ふたり以上世帯の約3割が「年金だけじゃ日常生活費も支払えない」と回答
実際のところ、シニア世代は年金での暮らしにどのような意識を持っているのでしょうか。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、60歳代・70歳代の「年金に対する意識」と「ゆとりがない理由」についての調査結果を見てみましょう。
1.1 年金に対する意識の調査結果をチェック
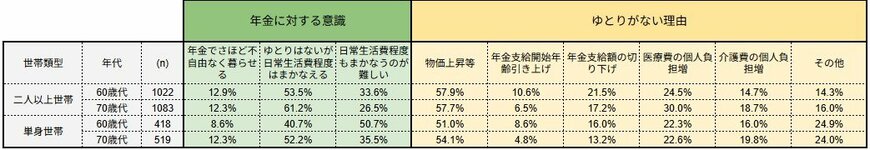
【二人以上世帯】
60歳代
- 年金でさほど不自由なく暮らせる:12.9%
- ゆとりはないが日常生活費程度はまかなえる:53.5%
- 日常生活費程度もまかなうのが難しい:33.6%
70歳代
- 年金でさほど不自由なく暮らせる:12.3%
- ゆとりはないが日常生活費程度はまかなえる:61.2%
- 日常生活費程度もまかなうのが難しい:26.5%
【単身世帯】
60歳代
- 年金でさほど不自由なく暮らせる:8.6%
- ゆとりはないが日常生活費程度はまかなえる:40.7%
- 日常生活費程度もまかなうのが難しい:50.7%
70歳代
- 年金でさほど不自由なく暮らせる:12.3%
- ゆとりはないが日常生活費程度はまかなえる:52.2%
- 日常生活費程度もまかなうのが難しい:35.5%
調査結果から、いずれの世帯類型・年代においても「年金でさほど不自由なく暮らせる」と回答した人はわずか1割程度にとどまることがわかります。
特に、60歳代の単身世帯では「日常生活費程度もまかなうのが難しい」という回答が半数以上の50.7%に達しており、シニア家計の厳しい現実が浮き彫りになっています。
また、年金生活にゆとりがない理由として最も多く挙げられているのが、すべての世帯・年代において「物価上昇等(51.0%〜57.9%)」です。
次いで「医療費の個人負担増」や「年金支給額の切り下げ」が続いており、長引くインフレが年金生活をダイレクトに圧迫している様子がうかがえます。
年金収入だけでゆとりある生活を送るのは容易ではなく、日々の安心感はやはり現役時代にどれだけ「貯蓄」を準備できたかに大きく左右されると考えられます。
そこで次章では、高齢者世帯のリアルな「貯蓄額」に焦点を当てて見ていきます。
2. 65歳以上【貯蓄4000万円超世帯】は何パーセント?
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「世帯主が65歳以上」の二人以上世帯における貯蓄額の平均・中央値・分布を見てみましょう。
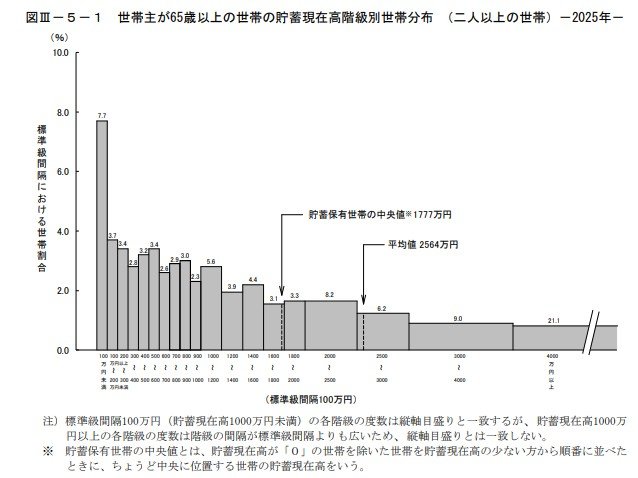
二人以上世帯のうち「世帯主が65歳以上のシニア世帯」貯蓄額
平均値と中央値
- 平均値:2564万円
- 貯蓄保有世帯の中央値:1777万円
平均値の「2564万円」という金額を見ると十分に思えるかもしれませんが、平均値は極端に貯蓄が多い一部の層によって引き上げられる傾向があります。
そのため、データを貯蓄額順に並べた際にちょうど真ん中にくる、より実態に近いとされる「中央値(1777万円)」にも注目する必要があります。
では、実際に貯蓄が4000万円を超えている世帯をはじめ、貯蓄額の分布はどうなっているのでしょうか。データから読み取れる特徴的な割合を見ていきましょう。
2.1 【一覧でチェック】貯蓄額ごとの「世帯割合」はどうなっている?
では、より詳細な貯蓄額の分布はどうなっているのでしょうか。
ここでは「貯蓄が4000万円以上ある」世帯がどの程度いるのかを含め、全体の割合を見てみましょう。
- 100万円未満:7.7%
- 100万円~200万円未満:3.7%
- 200万円~300万円未満:3.4%
- 300万円~400万円未満:2.8%
- 400万円~500万円未満:3.2%
- 500万円~600万円未満:3.4%
- 600万円~700万円未満:2.6%
- 700万円~800万円未満:2.9%
- 800万円~900万円未満:3.0%
- 900万円~1000万円未満:2.3%
- 1000万円~1200万円未満:5.6%
- 1200万円~1400万円未満:3.9%
- 1400万円~1600万円未満:4.4%
- 1600万円~1800万円未満:3.1%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:8.2%
- 2500万円~3000万円未満:6.2%
- 3000万円~4000万円未満:9.0%
- 4000万円以上:21.1%
データを見ると、「4000万円以上」の貯蓄を持つ世帯が全体の21.1%を占めており、「およそ5世帯に1世帯」です。
目標とする貯蓄を確保できた世帯であれば、老後に対する経済的な不安は大きく軽減されるでしょう。
しかし一方で、貯蓄額が少ない階級にも世帯が広く分布しており、シニア世代の貯蓄状況に大きな個人差(二極化)があることがうかがえます。
十分な老後資金を確保できなかった場合、あるいは想定以上の物価高で貯蓄の目減りが早い場合、現役時代と同じように「定年を迎えたあとも就労を続けて収入を得る」という選択が、最も現実的な対策となってきます。
実際、2021年4月に施行された改正高年齢者雇用安定法により、企業には「70歳までの就業機会を確保する努力義務」が課されるなど、シニア世代が長く働き続けられる環境は社会全体で徐々に整えられつつあります。
では、いまどきのシニア世代は、実際に何歳くらいまで働き続けているのでしょうか。次章では、気になる「シニアの就業状況」について詳しく見ていきましょう。
3. 【働くシニア】高齢者層の「就業率」は年々上昇傾向に
内閣府が公表した「令和7年版高齢社会白書」によれば、高齢者の就業率は全体として上昇傾向にあります。

75歳以上では大きな変化は見られないものの、65~69歳は前年比1.6ポイント増の53.6%、70~74歳も前年比1.1ポイント増の35.1%となりました。
さらに、「何歳ごろまで収入を得ながら働きたいか」という質問では、「65歳くらいまで」と答えた人が23.7%で最多となり、次いで「働けるうちはいつまでも」が22.4%を占めています。

また、現在も収入を伴う仕事に就いている人に限定すると、「働けるうちはいつまでも」と答えた割合は33.5%に達しています。
就業を続ける背景は人それぞれ異なりますが、今後もシニア層の就業率は高まっていくと考えられるでしょう。
続いて、高齢者世帯の生活意識に大きな影響を与える要素である「年金の受給額」について見ていきます。
4. 公的年金「厚生年金・国民年金」の平均月額はいくら?
公的年金制度は、国民年金と厚生年金から成る2階建ての仕組みで、生涯にわたって受け取れる重要な収入源といえます。
しかし、年金収入のみで生活が成り立っている世帯は決して多くはありません。
では、現在のシニア世代は、毎月どの程度の年金を受給しているのでしょうか。
4.1 厚生年金の「平均月額」を見る

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
一方で、受給額は月1万円未満から30万円以上まで幅広く分布しており、個人差が大きい点も特徴です。
では、国民年金だけを受け取るケースでは、どのような状況にあるのでしょうか。
4.2 国民年金の「平均月額」を見る
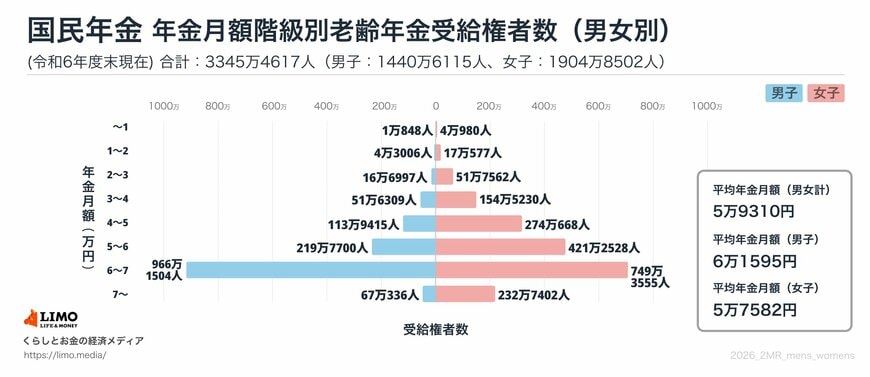
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の受給額で最も多い層は、「月額6万円以上~7万円未満」となっています。
受給額は月1万円未満から7万円以上まで幅があるものの、保険料が原則一律で年度ごとに見直される仕組みのため、厚生年金と比べると受給額のばらつきは比較的少ないといえます。
5. まとめにかえて
今回は、現在のシニア世代の暮らしぶりを「生活意識」「貯蓄額」「就業率」「年金額」という4つのデータから確認してきました。
調査結果からは、物価高の影響も相まって「年金だけでゆとりある生活を送ることは難しい」と感じているシニア世帯が多い現実が浮き彫りになりました。
その一方で、4000万円以上の十分な貯蓄を持つ世帯が2割強を占めるなど、現役時代の備えの有無によって、老後の安心感に大きな格差が生じていることも事実です。
年金受給額には個人差があり、それだけでは生活費をカバーしきれない場合、不足分はこれまでの貯蓄を取り崩すか、労働収入で補うことになります。
実際に、65歳以降も働き続けるシニア層は年々増加しており、「長く働くこと」は老後の家計を支える重要な選択肢の一つとして定着しつつあります。
しかし、健康面や体力面から、誰もがいつまでも働き続けられるとは限りません。
安心した老後を迎えるためには、現役時代からの計画的な資産形成(貯蓄や投資)にコツコツと取り組むと同時に、長く働くための健康づくりという「両輪」で将来に向けた準備を進めていくことが不可欠と言えるでしょう。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- 内閣府「令和7年版高齢社会白書」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
マネー編集部貯蓄班



