
老後の生活を支える公的年金について、「将来いくら受け取れるのだろうか」と、関心をお持ちの60代以上の読者の方も多いでしょう。
公的年金は「国民年金」と「厚生年金」の2階建て構造で成り立っており、現役時代の働き方によって受給額に大きな差が出ます。ご自身が受け取っている年金や、これから受け取る予定の年金が、全体の水準と比べてどうなのか、把握しておきたいところです。
この記事では、公的年金制度の基本的な仕組みを振り返りながら、厚生労働省の最新データをもとに、60歳代から90歳代までの「厚生年金」と「国民年金」の平均受給月額を1歳刻みの詳細な一覧表でご紹介します。あなたの年金受給額が平均と比べてどうなのか、ぜひチェックしてみてください。
1. 日本の公的年金の仕組みはどうなっていますか?
新年度が始まり、過ごしやすい季節となりましたが、将来のお金について改めて考える方もいらっしゃるのではないでしょうか。
特に老後の生活を支える公的年金については、「自分は一体いくら受け取れるのだろう」と気になっている方も多いかもしれません。
日本の公的年金は、すべての加入者の基礎となる「国民年金(1階部分)」と、会社員や公務員などが上乗せで加入する「厚生年金(2階部分)」から成る「2階建て構造」と呼ばれています。
この記事では、公的年金の基本的な仕組みから、厚生労働省の最新データに基づいた年代別・男女別の平均受給額、さらにはライフコース別のモデルケースまで、詳しく解説していきます。

1.1 【1階部分】国民年金の概要
- 加入対象者:原則として日本に住む20歳以上60歳未満の全員
- 年金保険料:国民年金保険料は全員一律。ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額が受け取れる(2026年度月額:7万608円)
国民年金の加入者は第1号から第3号被保険者に区分され、このうち第2号被保険者が次に説明する厚生年金に加入します。
厚生年金の保険料を納めている方は、別途国民年金の保険料を支払う必要はありません。
また、第3号被保険者についても、個別に保険料を納付する義務はありません。
1.2 【2階部分】厚生年金の概要
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人が国民年金に上乗せで加入
- 年金保険料:収入に応じて厚生年金保険料が変わる。ただし上限あり(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【年代別一覧】60歳から90歳以上の厚生年金受給額
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、年齢ごとの「平均年金月額」を一覧で見ていきましょう。
はじめに、厚生年金(国民年金部分を含む)の平均受給月額を年代別に確認します。年齢によってどのような違いがあるのでしょうか。
2.1 60歳代(60〜69歳)の厚生年金・平均月額一覧
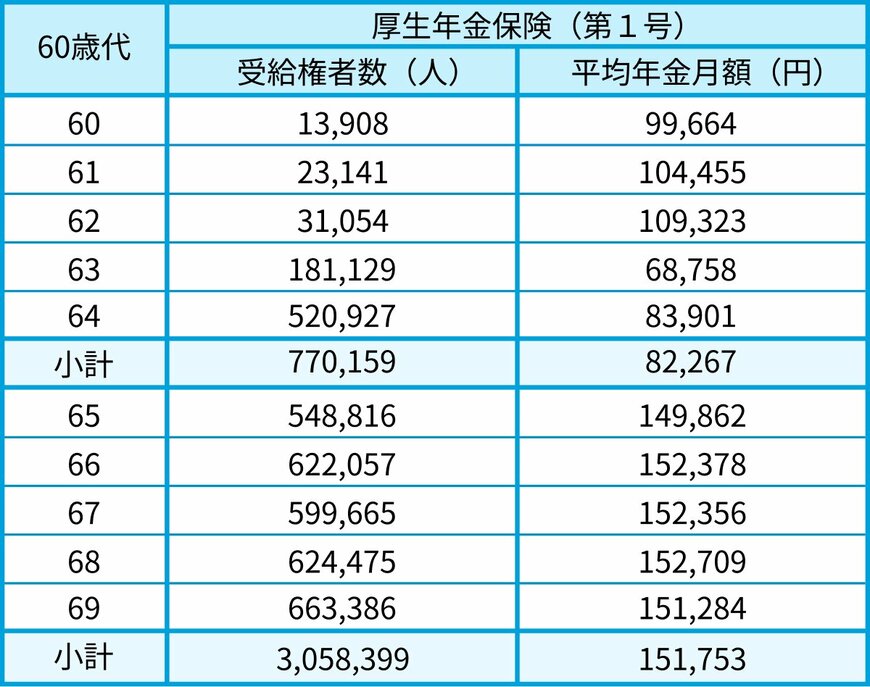
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受け取っている方には、特別支給の老齢厚生年金のうち、定額部分の支給開始年齢引上げにより報酬比例部分のみを受給している方も含まれます。
2.2 70歳代(70〜79歳)の厚生年金・平均月額一覧
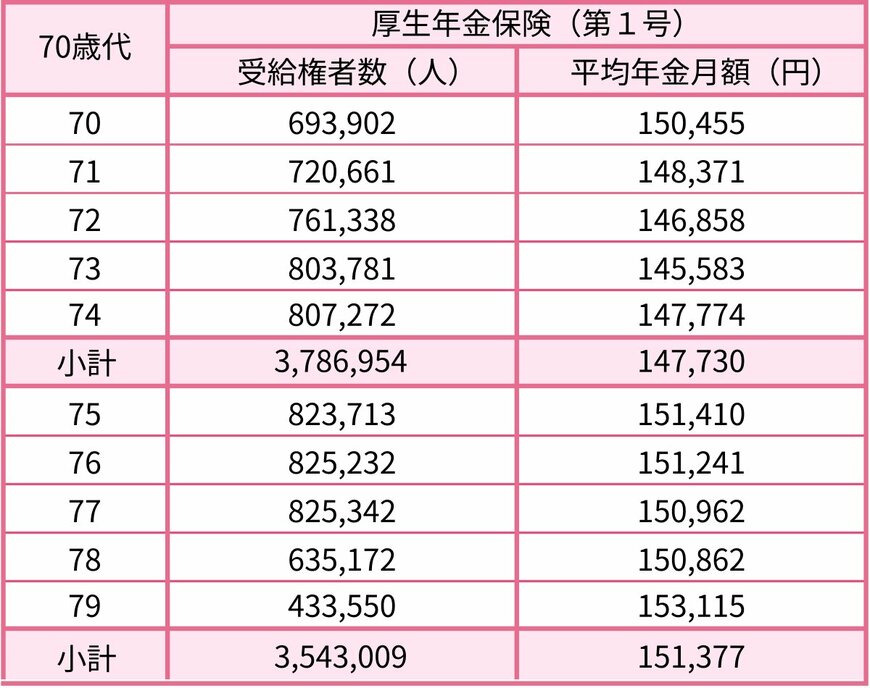
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80〜89歳)の厚生年金・平均月額一覧
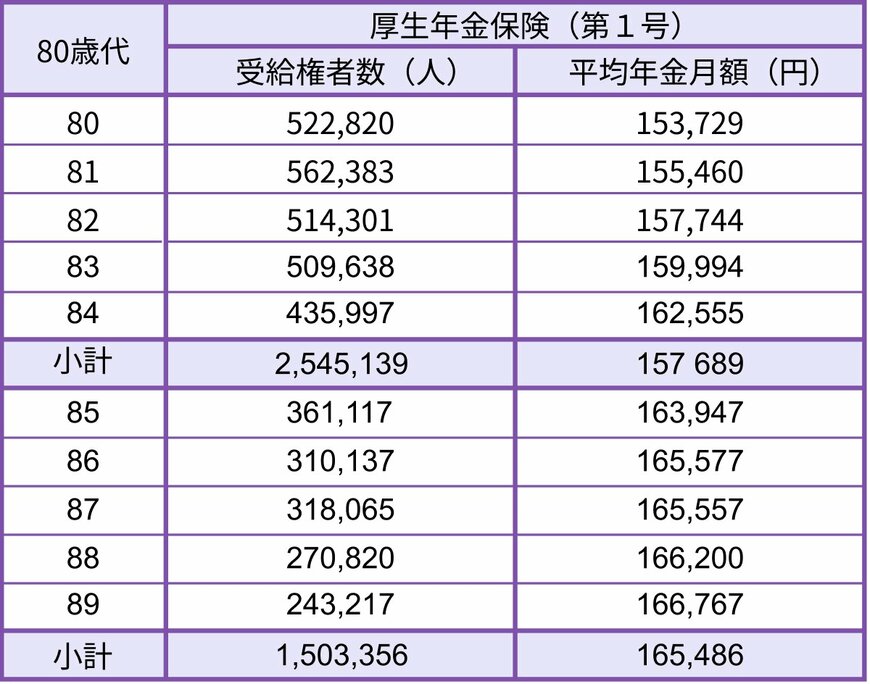
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額一覧
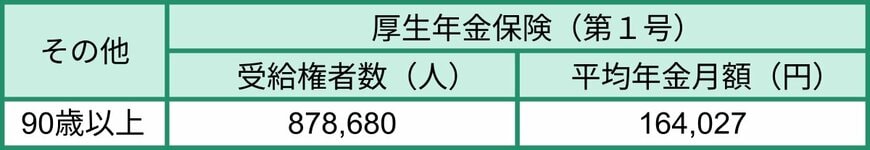
- 90歳以上:16万4027円
原則的な年金受給開始年齢である65歳以降で見ると、厚生年金の平均月額は14万円台から16万円台で推移していることが分かります。
年齢が上がるにつれて、平均額は緩やかに上昇する傾向が見られます。
3. 【年代別一覧】60歳から90歳以上の国民年金受給額
続いて、国民年金(老齢基礎年金)について、各年齢で受け取れる平均月額を見ていきましょう。こちらにも年齢による違いはあるのでしょうか。
3.1 60歳代(60〜69歳)の国民年金・平均月額一覧
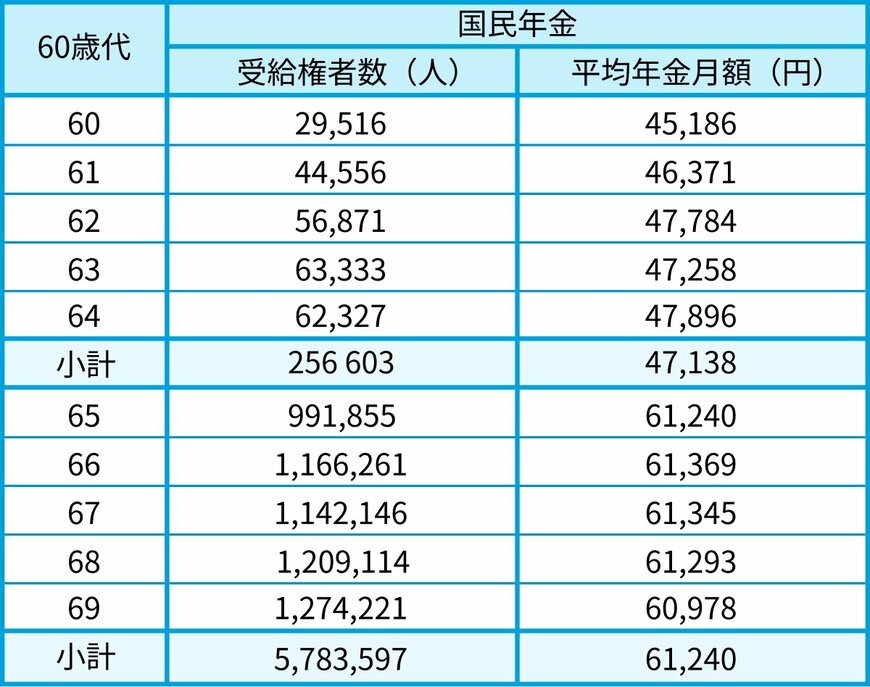
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受け取っているのは、繰上げ受給を選択した方です。
3.2 70歳代(70〜79歳)の国民年金・平均月額一覧
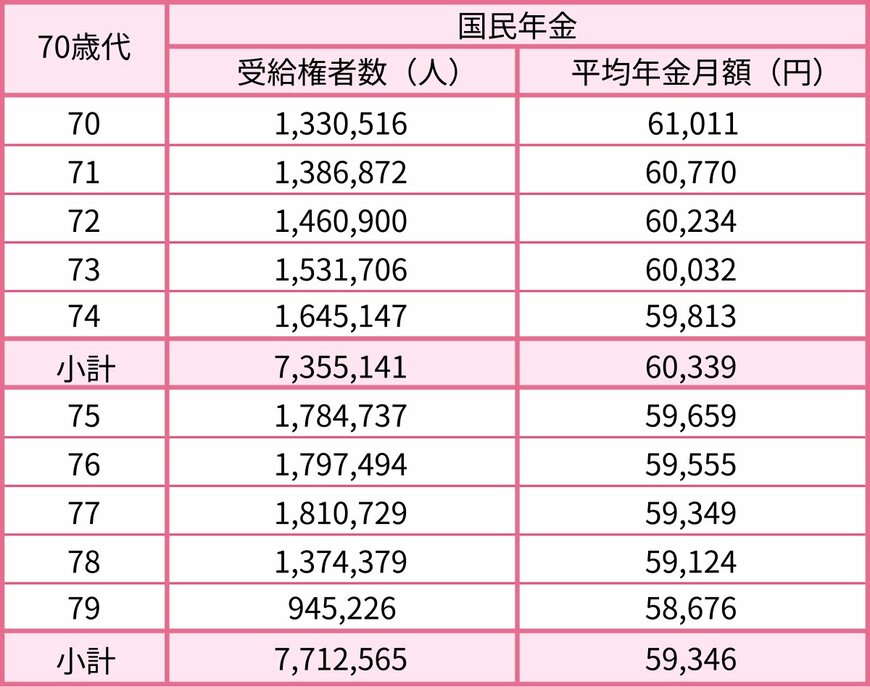
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80〜89歳)の国民年金・平均月額一覧
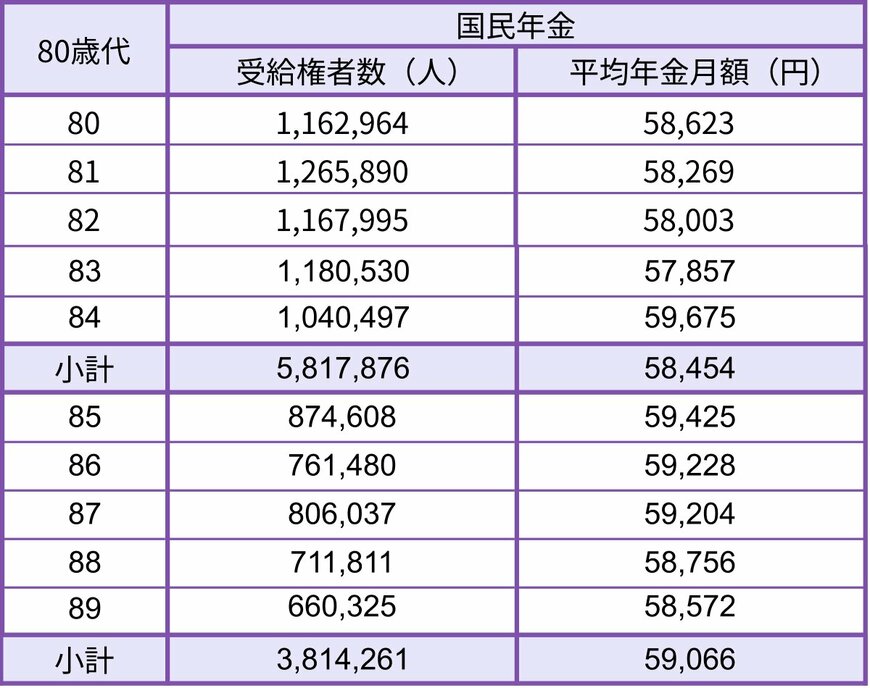
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額一覧
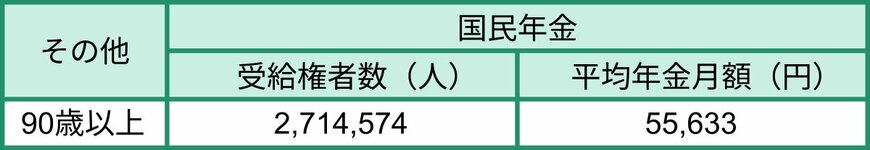
- 90歳以上:5万5633円
一般的に年金の受給が始まる65歳以降では、国民年金(老齢基礎年金)の平均月額は5万円台から6万円台で推移していることが分かりました。
4. 厚生年金と国民年金の受給額分布を1万円刻みで見る
平均額だけでなく、実際にどのくらいの金額を受け取っている人が多いのかも気になるところです。
ここでは、厚生労働省の同資料から、60歳から90歳以上のすべての受給権者を対象とした「平均年金月額」と「受給額分布」を紹介します。
4.1 「厚生年金」の男女別・平均受給月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 「厚生年金」の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均月額は全体で15万289円ですが、男女別に見ると男性が16万9967円、女性が11万1413円と、約6万円もの差があることがわかります。
4.3 「国民年金」の男女別平均月額と受給額分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 「国民年金」の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で5万9310円でした。男女別では、男性が6万1595円、女性が5万7582円となっています。
受給者数が最も多いボリュームゾーンは「6万円以上~7万円未満」であり、多くの人が満額に近い年金額を受け取っていることがうかがえます。
5. ライフコース別で見る厚生年金・国民年金の受給額モデル
年金受給額は個人差が大きいため、平均額だけでは実態が見えにくい側面があります。
そこで、厚生労働省が2026年1月23日に公表した「多様なライフコースに応じた年金額の例」を参考に、働き方による年金額の目安を見ていきましょう。
この資料では、年金加入歴を5つのパターンに分類し、それぞれの年金額の概算が示されています。
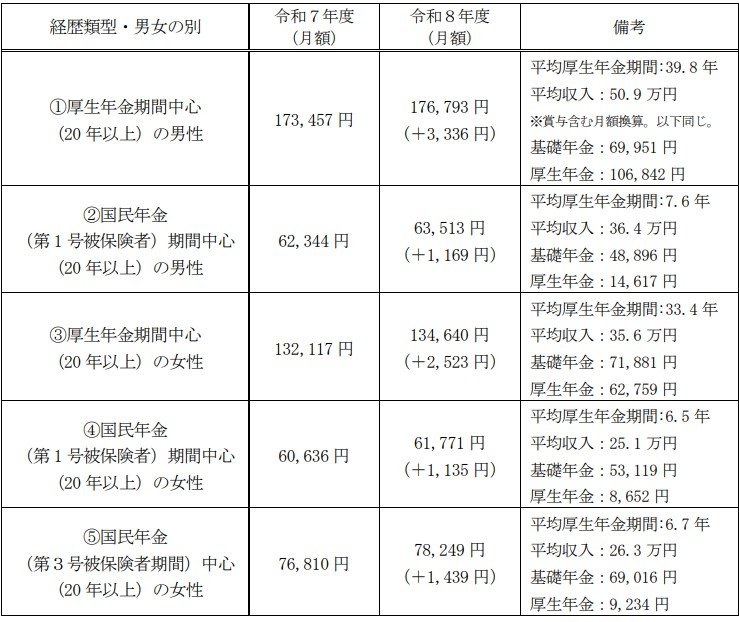
5.1 ケース①:厚生年金加入が中心の男性モデル
年金月額の目安:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
5.2 ケース②:国民年金(第1号)加入が中心の男性モデル
年金月額の目安:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
5.3 ケース③:厚生年金加入が中心の女性モデル
年金月額の目安:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
5.4 ケース④:国民年金(第1号)加入が中心の女性モデル
年金月額の目安:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
5.5 ケース⑤:国民年金(第3号)加入が中心の女性モデル
年金月額の目安:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのモデルケースから、厚生年金の加入期間や現役時代の平均収入が、将来の年金月額に大きく影響することがわかります。
特に、現役時代に国民年金と厚生年金のどちらに主として加入していたかによって、老後の受給額は大きく異なる結果となっています。
6. 公的年金のみで生活する高齢者世帯の割合は?
現在の高齢者世帯のうち、どのくらいの割合が「年金収入のみ」で生活しているのでしょうか。
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得のうち、「公的年金・恩給」が63.5%を占めています。次いで、就労による「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに「公的年金・恩給を受給している世帯」に限定すると、全収入が「公的年金・恩給」である世帯は43.4%にのぼります。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
6.1 総所得に占める公的年金・恩給の割合別で見た世帯構成
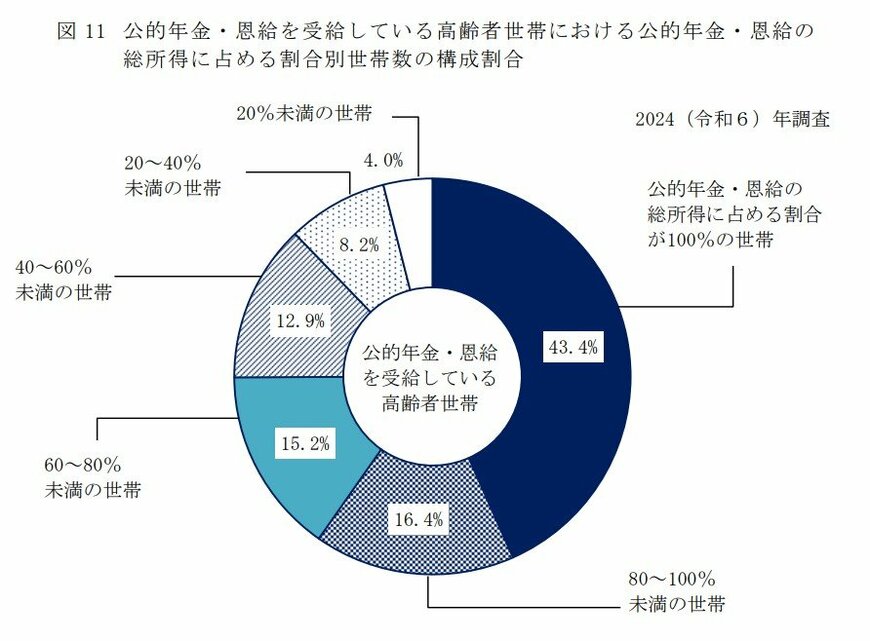
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このデータから、半数以上の世帯が公的年金以外の何らかの収入によって生活費を補っている実態がうかがえます。
7. まとめ
今回は、公的年金の仕組みから年代別の平均受給額、そしてライフコースによるモデルケースまで、さまざまな角度から年金の実態を見てきました。
厚生年金と国民年金の平均額や分布を見ると、「ふつう」の受給額がどのあたりにあるのか、大まかなイメージが掴めたのではないでしょうか。
また、現役時代の働き方が老後の年金額に大きく影響すること、そして年金だけで生活している世帯は半数以下であるという実情も明らかになりました。
平均額はあくまで参考値であり、ご自身の正確な年金見込額を知ることが大切です。
年に一度送られてくる「ねんきん定期便」や、いつでも最新の情報を確認できる「ねんきんネット」などを活用して、ご自身の加入記録や将来の受給額を確認してみてはいかがでしょうか。
それを基に、これからのライフプランを具体的に考えてみるのも一つです。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部年金班