

物価高が続き、年末に向けて家計のやりくりに悩む人が増える12月。
政府は家計を支える新たな仕組みとして「給付付き税額控除」の導入を検討しています。
この制度は、「減税」と「現金給付」を組み合わせることで、税金を納めていない非課税世帯にも支援を届ける制度です。
単なる現金給付ではなく、税制を通じて公平な再分配をめざす点が大きな特徴であり、経済政策の中でも注目を集めています。
今回は、この新しい制度の仕組みや背景、そして「住民税非課税世帯」との関係についてわかりやすく解説します。
1. 「給付付き税額控除」とは?
「給付付き税額控除」は、所得税の減税(税額控除)と現金給付を組み合わせた制度です。
通常、減税の恩恵を受けられるのは「税金を納めている人」に限られます。そのため、所得が少なく所得税や住民税が課されない世帯は、減税による支援を受けにくいという課題がありました。
給付付き税額控除では、この支援のすき間を埋めるために、控除しきれない分を現金で給付します。この仕組みにより、非課税世帯や低所得者層にも実際の支援を行き渡らせることが可能になります。
つまり、「給付付き税額控除」は単なる減税策ではなく、税制を通じて生活支援を実現する新しい仕組みとして期待されています。
減税と給付を一体化することで、より公平な所得再分配を目指す政策的な意味を持つ制度といえるでしょう。
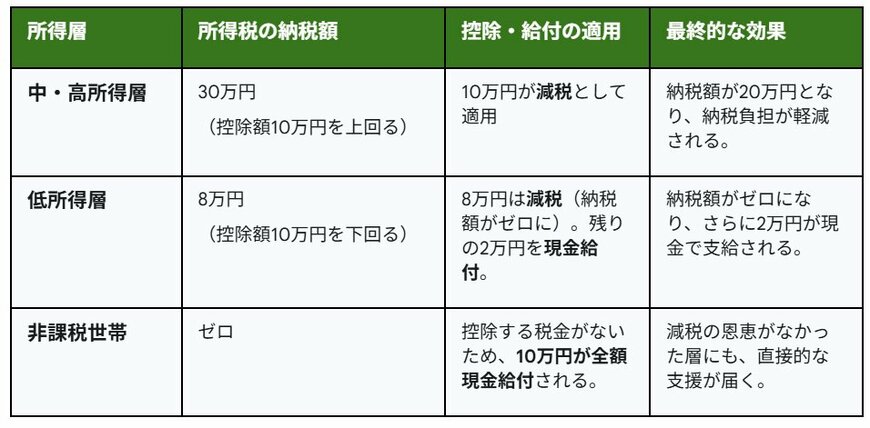
1.1 【給付付き税額控除】控除額を10万円とした場合
例:【給付付き税額控除】控除額を10万円とした場合1/4
出所:LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円に軽減され、税負担が減る
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円分は減税(納税ゼロ)、残り2万円を現金給付
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される
【非課税世帯】
- 所得税の納税額:0円
- 控除・給付の適用:控除する税金がないため、10万円が全額現金で支給
- 最終的な効果:減税の恩恵を受けられない層にも直接的な支援が届く
2. なぜ現金給付だけではなく「給付付き税額控除」なの?
「給付付き税額控除」の導入を目指す背景には、従来の減税制度の限界や、消費税に内在する「逆進性(所得が低いほど負担が重くなる構造)」といった課題があります。
単なる現金給付では一時的な効果にとどまることが多いため、税制と連動した継続的な支援が求められているのです。
2.1 減税だけでは届かない層にも支援を届けるため
所得税の減税は本来、「税金を納めている人」の負担を軽くするための仕組みです。
しかし、所得が低く納税額が少ない人や、もともと所得税がかからない非課税世帯には恩恵が及びにくいという課題があります。
こうした支援のすき間を埋めるのが「給付付き税額控除」です。控除しきれない分を現金で給付する仕組みにより、納税額がゼロの世帯にも支援を行き渡らせることができます。
結果として、従来の減税制度では支えきれなかった層にも、より公平で持続的な支援を実現できるようになります。
2.2 消費税の「逆進性」を緩和するため
もう一つの狙いは、消費税の「逆進性」を和らげることです。
消費税はすべての所得層に一律の税率で課されるため、所得の低い人ほど負担割合が大きくなるという構造的な問題を抱えています。
例えば、年収300万円の人が100万円を消費した場合、消費税10万円は年収の約3.3%に相当します。一方、年収1000万円の人が同額を消費した場合、消費税10万円は年収の約1%にとどまります。
このように、低所得層ほど相対的に重い負担を強いられているのが現実です。
「給付付き税額控除」は、こうした不公平を緩和するため、所得の低い層に現金を給付して実質的に負担を軽減する仕組みです。
支払った消費税の一部を還元する役割を果たすことで、可処分所得(手元に残るお金)が増え、生活の安定につながると期待されています。
3. 「住民税非課税世帯」ってどんな世帯?
政府や地方自治体が設けている支援制度の対象となりやすいのが、「住民税非課税世帯」です。
住民税には、所得に応じて負担額が決まる「所得割」と、一定の金額を全員が均等に負担する「均等割」の2種類があり、世帯全員がどちらも非課税となる世帯を「住民税非課税世帯」と呼びます。
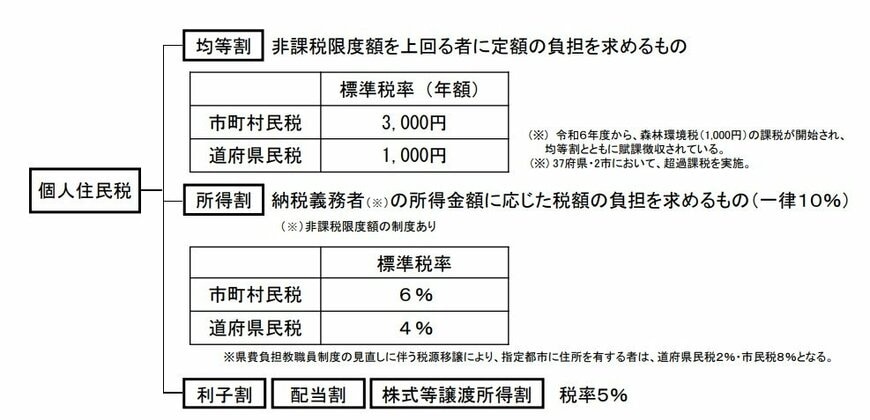
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
なお、非課税となる所得の目安は自治体によって異なります。
例えば、東京23区内の場合は以下のとおりです。
- 同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
3.1 住民税非課税世帯になる年収の目安はいくら?東京23区の例
東京23区を例に、個人住民税の非課税限度(収入ベース)を見てみましょう。
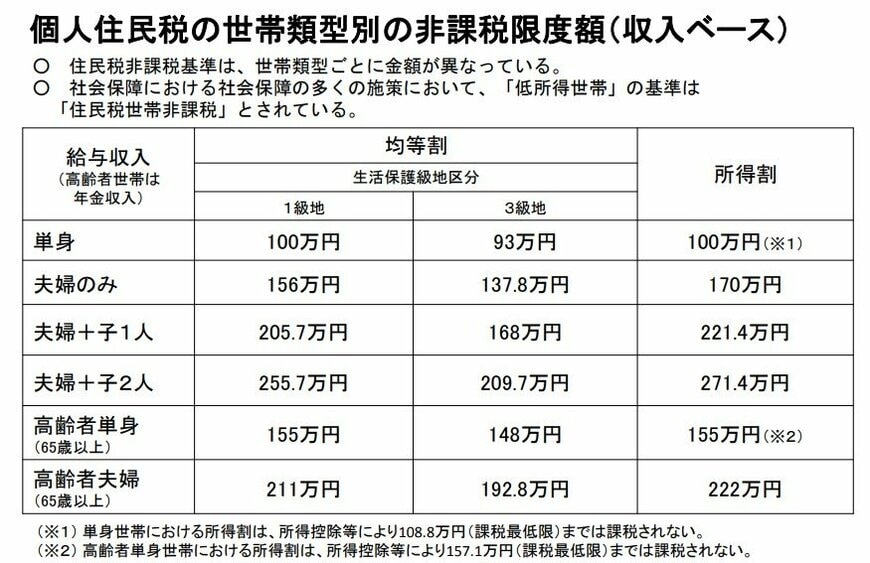
- 単身:100万円
- 夫婦のみ:156万円
- 夫婦+子1人:205万7000円
- 夫婦+子2人:255万7000円
- 高齢者単身:155万円
- 高齢者夫婦:211万円
目安となる年収は市区町村によって異なります。詳細はお住まいの地域の自治体が公表する情報を確認しましょう。
4. 高齢世帯ほど住民税非課税世帯が多い?
厚生労働省「令和6年国民生活基礎調査」を基に、住民税課税世帯の年代別割合を確認してみましょう。年齢によって課税・非課税の構成が大きく異なる実態が見えてきます。
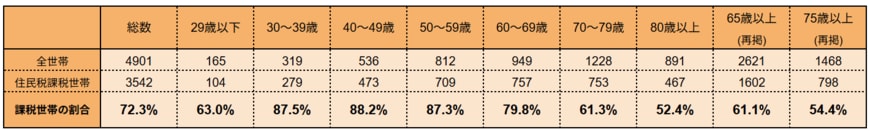
【住民税課税世帯の割合】
- 29歳以下:63.0%
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
このデータから分かるように、高齢になるほど住民税非課税世帯の割合が高まるという明確な傾向があります。
特に80歳以上では約半数が非課税世帯に該当し、65歳以上全体でも約4割が住民税を課されていない状況です。
この背景には、加齢に伴う生活構造の変化が大きく影響しています。
- 退職により給与収入が減少する
- 公的年金のみで生活する世帯が増える
- 老年者控除や障害者控除など、税負担を軽減する制度の適用を受けやすくなる
これらの要因により、現役世代に比べて課税対象となる所得が大幅に減るため、高齢者ほど非課税世帯の割合が高くなるのです。
年金収入や所得控除の内容によっても課税状況は異なるため、自分の世帯が非課税の基準に該当するかどうかを確認しておくことが大切です。
5. まとめ:給付付き税額控除で家計支援がどう変わるのか
今回ご紹介したように、「給付付き税額控除」は減税の恩恵を受けにくかった非課税世帯や低所得層にも支援を届けることを目的とした制度です。
現金給付と税控除を一体化することで、より公平な税負担と安定した生活支援を実現できる可能性があります。
今後、導入時期や具体的な給付額などの詳細が示される見通しです。制度の仕組みを理解し、自分の世帯がどのような支援を受けられるのか、今のうちに確認しておきましょう。


参考資料
- 自民党「もう一度信頼される自民党に 高市新総裁が就任会見」
- 総務省「個人住民税」
- 東京都主税局「個人住民税(税金の種類)」
- 厚生労働省「住民税世帯非課税の対象者等」
- 厚生労働省「令和6年国民生活基礎調査」(第131表)
加藤 聖人


