2026年がスタートしました。お正月休みはこの1年の家計や資産計画についてゆっくり考える良いタイミングですね。
物価高が続くなか、公的年金だけでは老後の生活費を賄えるのかという不安は、現役世代も含めた多くの人にとって共通の関心事と言えるでしょう。
食費や雑費といった日ごろのちょっとした工夫でコストダウンできる項目から、税や社会保険料といった自分ではコントロールしにくい支出まで。標準的なリタイア世帯ではひと月どの程度かかっているのでしょうか。
この記事では、年金生活を送る65歳以上の単身世帯のお金事情を、総務省の最新データをもとに紐解きます。
また、厚生労働省が2025年12月に公表した厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、いまのシニア世代は実際にどの程度の年金額を受給できていたかも見ていきます。
働き盛りの現役世代のみなさんが、リタイア後の暮らしをイメージしながらお金の計画を立てる際のヒントになればと思います。
1. 65歳以上《単身無職世帯》生活費・社会保険料・直接税など「出ていくお金」はひと月いくら?
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、標準的な65歳以上・単身無職世帯のひと月の家計収支データを見てみましょう。
1.1 65歳以上の単身無職世帯「ひと月の家計収支」
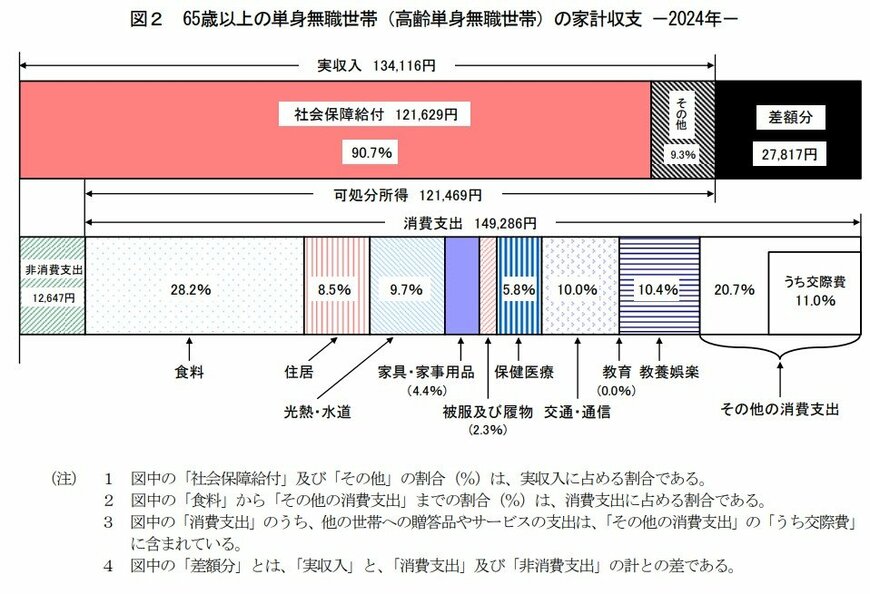
毎月の実収入:13万4116円
■うち社会保障給付(主に年金)12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計の姿
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
この単身世帯の家計は、毎月約2万8000円の赤字となっています。公的年金を中心とした月収約13万4000円に対し、支出が約16万2000円と収入を上回っているためです。
可処分所得(手取り収入)の約1.2倍以上を消費に充てている状態で、貯蓄を取り崩しながら生活している様子がうかがえます。
さらに、家計の負担となっているのが、自分の判断で減らすことが難しい「直接税や社会保険料」といった非消費支出です。
月々1万2647円ほどかかっている非消費支出の内訳は、所得税や住民税などの直接税6585円、健康保険や介護保険などの保険料が6001円となっています。
日々の生活費であれば自分の工夫である程度は節約もできますが、これらは年金からあらかじめ差し引かれることが多いため、避けることができない決まった支出です。
どれほど生活を切り詰めても「必ず出ていくお金」なので、家計のやりくりでネックに感じる世帯は少数派ではないでしょう。
2. 2025年度、公的年金は前年度より1.9%のプラス改定
65歳で完全にリタイアした場合、収入の多くを公的年金が占めることになります。しかし、年金だけでは生活費のすべてをまかなうのが難しく、貯蓄や不労所得で不足分を補う必要がある人も少なくありません。
そこで、生活の基盤となる老齢年金について理解を深めておくことが重要です。
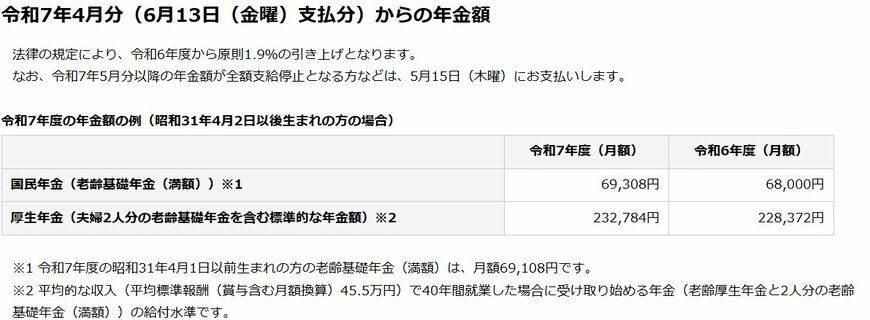
公的年金の年金額は、物価や賃金の変動に応じて毎年見直されるルールがあり、2025年度は前年度より1.9%増額されました。
具体的な年金額の例を見ていきましょう。
2.1 令和7(2025)年度の年金額例
2.2 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
先ほども触れたように、国民年金保険料は、加入者全員が一律の金額を納付します。
一方、会社員や公務員などが加入する厚生年金の保険料は、収入によって決まるため、厚生年金の加入期間や、その期間の収入により、将来受け取る年金額には個人差が生じます。
3. 現役時代の働き方別《年金モデル例》男性3パータン・女性2パターンを紹介
厚生労働省は、2025年度(令和7年度)の年金額の目安として、「多様なライフコースに応じた年金額例」を5つのパターンで提示しました。
この年金額例は、令和6年の財政検証で作成された将来の年金予測(年金額の分布推計)を基にしています。
具体的には「令和6(2024)年度に65歳になる人」の加入期間や収入をモデルとし、働き方のタイプ(経歴類型)ごと・男女別に概算したものです。
3.1 多様なライフコースに応じた年金額
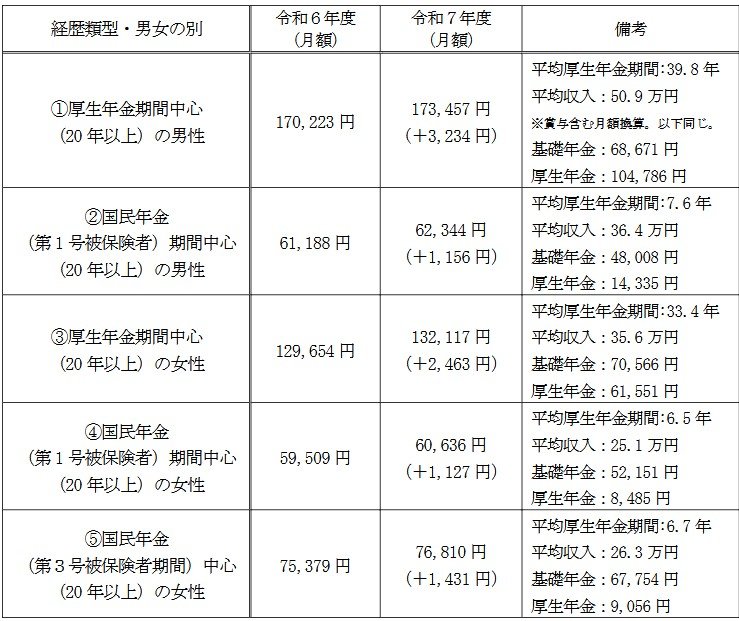
5つのパターンのうち、今回は「厚生年金期間中心」で働いた場合の年金額例を、男女別に見てみましょう。
3.2 厚生年金期間中心の男性
年金月額:17万3457円(+3234円)
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円(平均年収は賞与含む月額換算)
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.3 厚生年金期間中心の女性
年金月額:13万2117円(+2463円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円(平均年収は賞与含む月額換算)
- 基礎年金:7万566円
- 厚生年金:6万1551円
年金月額を男女のモデルケースで比較すると、約4万1000円の差が生じます。
この差の背景には、現役時代の平均収入の違い(月額で約15万円)と、厚生年金加入期間の差(約6.4年)が影響していることが考えられます。
厚生年金は、収入が高く、加入期間が長いほど受給額が増える仕組みのため、これらの要素が年金額に大きく反映されているのです。
また、国民年金のみに加入していた場合の平均年金月額は、男性が6万2344円、女性が6万636円です。
このことからも、厚生年金が上乗せされることによる年金額の増加分が大きいことがわかります。
これらの例からもわかるように、現役時代の働き方や収入によって、将来受け取る年金額は大きく変わります。
4. 【2024年度→2025年】厚生年金・国民年金「みんな、実際月額いくらもらっていた?」
厚生労働省が2025年12月に公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、年金の平均受給額は前年度に比べ、厚生年金・国民年金ともに上昇しています。
4.1 【2024年度→2025年】厚生年金の平均額
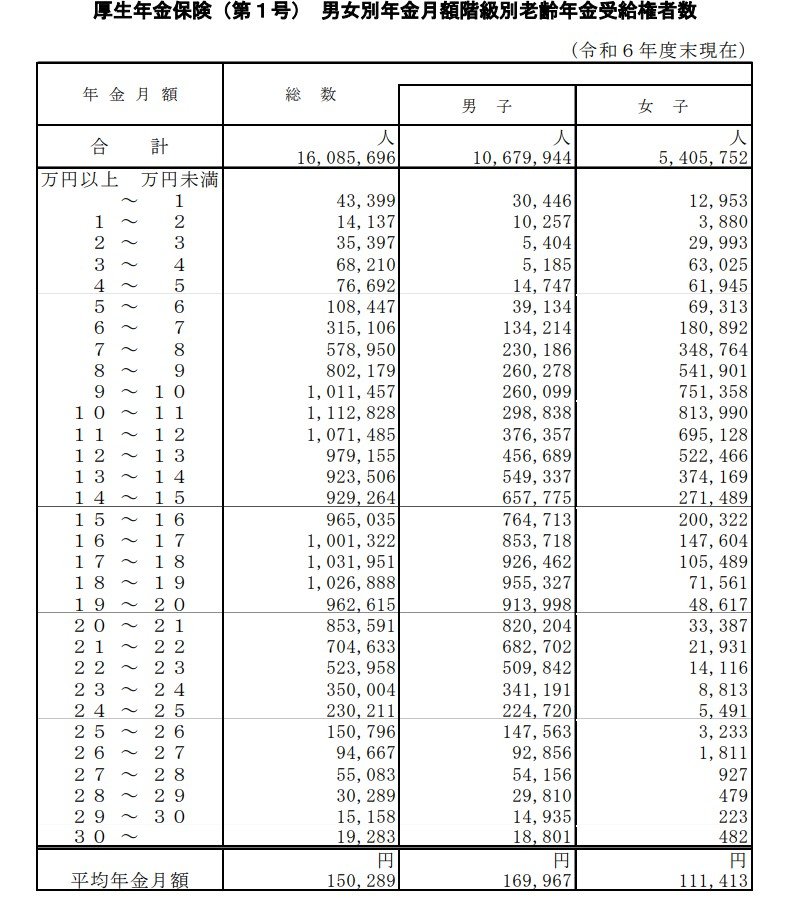
※下記の厚生年金の年金月額には、国民年金(老齢基礎年金)部分が含まれています。
- 〈全体〉平均年金月額:14万6429円→15万289円
- 〈男性〉平均年金月額:16万6606円→16万9967円
- 〈女性〉平均年金月額:10万7200円→11万1413円
全体平均は15万円を超えましたが、実際に「月額15万円以上」を受給できている人は、実は全体の約47.7%にとどまっています。平均額はあくまで目安であり、個人差があるのが実態です。
4.2 【2024年度→2025年】国民年金の平均額
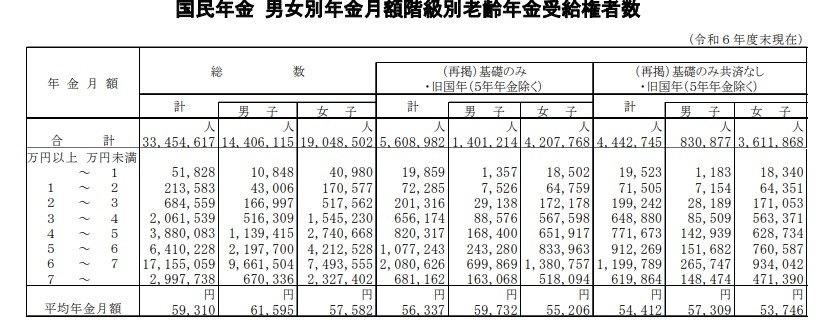
- 〈全体〉平均年金月額:5万7584円→5万9310円
- 〈男性〉平均年金月額:5万9965円→6万1595円
- 〈女性〉平均年金月額:5万5777円→5万7582円
国民年金(老齢基礎年金)は満額が6万円台で固定されていることから、厚生年金ほどの男女差はありません。受給額の分を見ると、満額に近い額を受給できている人が多いことも分かります。
5. まとめにかえて
家計調査では、65歳以上の単身無職世帯の多くが年金だけでは足りず、貯蓄を切り崩している実態が明らかになっています。
老後の年金受給額は、現役時代の年金加入状況により個人差が大きいため、将来のゆとりも人それぞれです。
「人生100年時代」の足音が近づくいま、長く続く老後を安心して過ごすためには、新NISAなどを活用した早めの資産形成スタートを意識していくことも大切です。
「ねんきんネット」「ねんきん定期便」などで、ご自身の年金見込額を把握し、自分に合った資金計画を立てることからスタートしてみましょう。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
マネー編集部貯蓄班