師走に入り、今年も残すところわずかとなりました。
来年に向けて老後の生活設計を考えるうえで、「今のシニア世代がどのくらいの生活費を必要としているのか」知っておくことも大切です。
定年退職後の収入源が年金中心となるなかで、毎月の生活費とのバランスをどう保つかは、多くの高齢者世帯にとって大きな課題となります。
本記事では、最新の公的データをもとに、65歳以上の無職単身世帯における「月の生活費」の平均について解説します。
また、50歳代が考える「年金支給時に最低準備しておく金融資産残高」もご紹介します。
この機会に、ご自身の老後資金の計画を見直すために、ぜひお役立てください。
1. 【50歳代が考える】「年金支給時に最低準備しておく金融資産残高」はいくら?
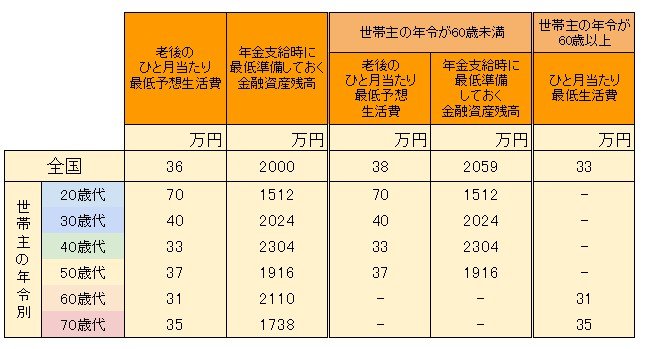

J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」によると、50歳代が考える「年金支給時に最低準備しておく金融資産残高」は平均1916万円、「老後のひと月当たりの最低予想生活費」は平均37万円でした。
では実際に、今の65歳以上のシニア世帯の家計はどのようになっているのでしょうか。
65歳以上《単身》無職世帯における「ひと月の家計収支」の平均を見ていきます。
2. 【65歳以上単身無職世帯】「ひと月の家計収支」平均いくら?
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、65歳以上の単身無職世帯のひと月の家計収支データを見ていきます。
2.1 65歳以上《単身》無職世帯ひと月の家計収支
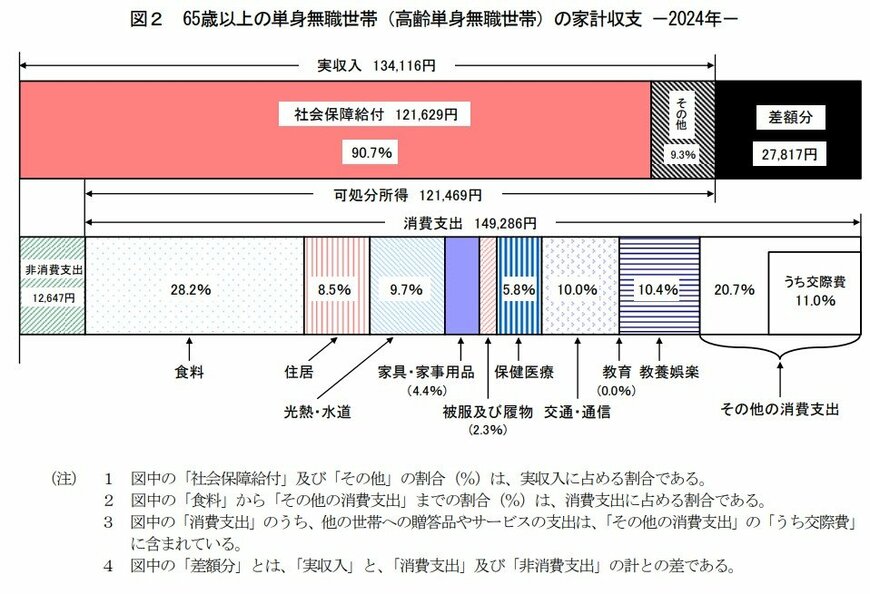
毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計は…
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
老齢年金を受給して一人暮らしをするシニア世帯の家計は、どのような状況なのでしょうか。
この単身世帯のひと月の支出合計は16万1933円です。その内訳は、税金や社会保険料などの「非消費支出」が1万2647円、食費や住居費などの「消費支出」が14万9286円を占めます。
一方、ひと月の収入は13万4116円で、その約9割(12万1629円)は主に公的年金です。
エンゲル係数は28.2%、平均消費性向は122.9%。結果的に、この単身世帯は毎月2万7817円の赤字を抱えています。
ただし、この家計収支データには注意すべき点があります。まず、支出に「介護費用」が含まれておらず、住居費も1万円台と低めです。
健康状態や住居環境によっては、これらの費用がさらに上乗せされることも考慮する必要があるでしょう。
また、「非消費支出」が示す通り、老後の年金暮らしが始まっても、税金や社会保険料の支払いは生涯続きます。
多くのシニアがこれらの費用を年金から天引きで納めている現実も踏まえ、年金収入と日常生活費だけではなく、こうした、固定費も考慮した生活設計が大切となるでしょう。
3. 年金はいくらもらえる?「2025年度」の年金額例
現役時代の年金加入状況によって、老後の受給額は一人ひとり異なります。加えて、年金額は物価や現役世代の賃金動向を踏まえ、毎年改定がおこなわれます。
2025年度の年金額は前年度より1.9%引き上げられており、厚生労働省は以下の年金例を公表しています。
3.1 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の年金保険料は全員一律ですが、厚生年金は会社員や公務員などが加入し、収入に応じた保険料を納めるため個人差が表れやすくなります。
4. 【年金加入経歴別】「2025年度に65歳になる人」を想定した年金額例5パターン
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
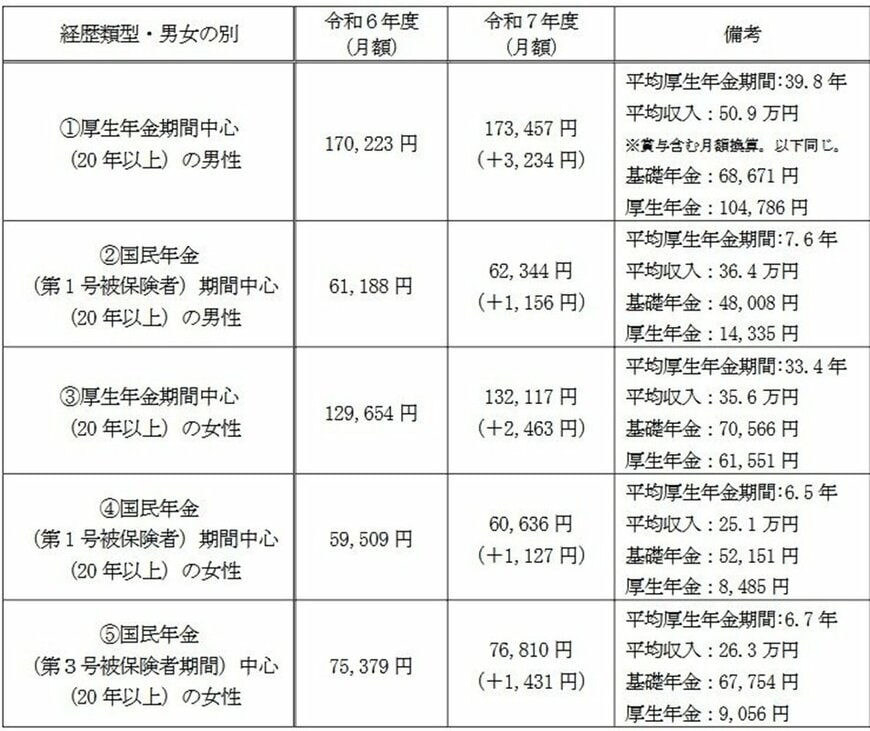
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2025年度に65歳になる人」を想定した年金額の概算が提示されています。
4.1 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
4.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
4.3 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
4.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
4.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
5. 生活スタイルや年金の見込額をもとに、老後生活の資金計画を立てましょう
ここまで、65歳以上の無職単身世帯における「月の生活費」の平均や、50歳代が考える「年金支給時に最低準備しておく金融資産残高」について解説しました。
また、年金加入経歴別で「2025年度に65歳になる人」を想定した年金額例を5パターンご紹介しました。
65歳以上の無職単身世帯は、平均で毎月2万7817円の赤字となっています。
そのため不足する額は、貯蓄などを取り崩しながら過ごしていることが考えられます。
老後に必要な資金は、一概にいくらと決められるものではなく、生活スタイルや年金の見込額などによって大きく異なります。
公的な平均値や統計データを参考にしながら、老後生活の資金計画を立てることが、将来にわたる安心へとつながる大切な第一歩となるでしょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査[単身世帯調査](2024年)」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
安達 さやか