

秋から冬へと季節が移り変わるなか、年金や社会保険料の通知を目にする機会が増えてきました。
65歳や75歳といった節目の年齢では、医療保険や介護保険の制度が切り替わり、負担の仕組みも大きく変わります。
特に、年金からの天引きや自治体ごとの算定方式など、仕組みを理解していないと「なぜ保険料が上がったのか」と戸惑う人も少なくありません。
本記事では、65歳から変わる保険料の仕組みを中心に、医療保険・介護保険の基本構造や支払い方法、地域による差などをわかりやすく解説します。
1. 65歳から変わる保険料の仕組みとは
65歳や75歳といった節目の年齢を迎えると、私たちが加入している医療保険や介護保険の制度、そして保険料の負担方法が大きく切り替わります。ここでは、そのポイントを整理してみましょう。
1.1 日本の公的医療保険制度の基本
日本では「国民皆保険制度」が採用されており、すべての人が何らかの医療保険に加入する仕組みになっています。主な保険制度は次のとおりです。
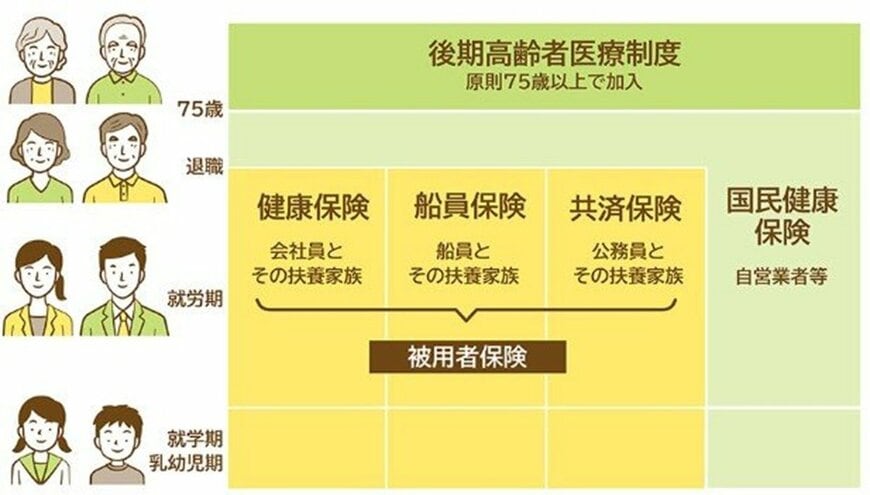
- 国民健康保険:自営業者、フリーランス、年金受給者などが加入
- 被用者保険:会社員や公務員など、雇用されて働く人が加入
- 後期高齢者医療制度:原則として75歳以上の高齢者が対象
なお、65歳を過ぎても会社員として働き続けている場合は、75歳になるまでは引き続き被用者保険に加入します。
被用者保険には「健康保険組合」「全国健康保険協会(協会けんぽ)」「共済組合」などがあり、勤務先の業種や所属によって加入先が決まります。
1.2 保険料の仕組みと納付の方法
医療保険の保険料は、加入している制度によって構成や納め方が異なります。
例えば、国民健康保険に加入している場合、保険料は複数の目的ごとに分かれています。
- 医療分:診療費や入院費などの医療給付に充てられる部分
- 後期高齢者支援金分:75歳以上の高齢者医療を支えるための負担分
- 介護分:40歳以上の加入者のみが負担する介護保険関連の分
一方、会社員などが加入する被用者保険では、保険料が給与から自動的に差し引かれ、事業主と従業員が折半で負担します。
また、現役世代が加入している国民健康保険や被用者保険は、75歳の誕生日を迎えると「後期高齢者医療制度」に切り替わります。
これは年齢によって医療費の負担構造が変わるためで、所得に応じて自己負担割合(1~3割)が決まる仕組みです。
高齢期の医療保険料には、「自分の医療費負担」「高齢者医療支援」「介護保険分」など複数の目的が含まれており、複合的な制度として成り立っています。
1.3 介護保険との関わりと「第1号被保険者」への移行
医療保険と並んで、高齢期の生活を支える重要な制度が介護保険です。
介護保険では、加入者(被保険者)が年齢によって2つの区分に分けられ、65歳を境に保険料の算定方法や納付方法が変わります。
- 40~64歳(第2号被保険者):勤務先の医療保険を通じて、介護保険料が給与から天引きされます。
- 65歳以上(第1号被保険者):市区町村が保険料を決定し、原則として年金からの天引き(特別徴収)で支払います。
このように、65歳を迎えると介護保険の区分が自動的に切り替わり、納付方法も変わります。
では、実際にどのくらいの保険料を支払うことになるのでしょうか。次に、その金額の目安を見ていきましょう。
2. 65歳以上の介護保険料、全国平均はいくら?
厚生労働省によると、65歳以上の介護保険料(第1号被保険者)の全国平均基準額は月額6225円です。

介護保険料は、3年ごとに見直される仕組みとなっており、その時々の介護サービスの利用状況や自治体の財政などを踏まえて改定されます。
また、保険料の金額は地域差や所得区分によって大きく変わるのも特徴です。
市区町村ごとに独自の基準額を設定しているため、地域によっては2倍近い開きがあるケースもあります。
全国平均はあくまで「おおまかな目安」であり、実際の負担額は世帯の所得や住んでいる地域によって大きく異なります。
そのため、自分の住む自治体の基準額を確認しておくことが大切です。
3. 【介護保険料】「保険料の基準額」が高い・低い自治体例
介護保険料の保険料の基準額は、自治体によって異なります。
3.1 介護保険料が高い自治体・低い自治体の傾向
自治体ごとの保険料には明確な傾向があります。
●保険料が「高くなりやすい」自治体の特徴
- 高齢化率が高い
- 介護サービスの利用者が多い
- 都市部で人件費や施設運営費が高い
- 財政負担が重く、保険料への依存度が大きい
●保険料が「低く抑えられやすい」自治体の特徴
- 若い世代が多く、支え手が多い
- 介護サービスの需要が比較的少ない
- 地域包括ケアが充実しており、重度化予防が進んでいる
- 財政が安定している
同じ都道府県内でも市区町村によって年間数万円の差が生じることもあるため、転居を検討する場合は介護保険料の比較も有効です。
厚生労働省の資料から、実際に保険料が高い自治体と低い自治体の例を見てみましょう。

3.2 第9期保険料基準額「介護保険料が高い自治体」例
- 大阪府大阪市:月額9249円
- 大阪府守口市:月額8970円
- 大阪府門真市:月額8749円
- 岩手県西和賀町:月額8100円
- 青森県七戸町:月額7900円
- 東京都檜原村:月額7900円
- 大阪府松原市:月額7900円
- 青森県東北町:月額7880円
3.3 第9期保険料基準額「介護保険料が低い自治体」例
- 東京都小笠原村:月額3374円
- 北海道威子府村:月額3600円
- 群馬県草津町:月額3600円
- 宮城県大河原町:月額4000円
- 北海道根室市:月額4300円
- 北海道深川市:月額4300円
- 北海道登別市:月額4300円
- 埼玉県鳩山市:月額4300円
- 千葉県栄町:月額4300円
4. 65歳以上の国民健康保険料はいくら?
それでは、65歳以上の方が加入する国民健康保険の保険料は、どの程度かかるのでしょうか。
年金収入を主な生活費とする世帯の場合、月額でおおむね1万〜2万円前後が一般的な水準とされています。
ただし、これは全国的な平均的目安にすぎず、実際の金額は居住する地域や年収、世帯の人数によって大きく異なります。
例えば、東京都新宿区では、年金収入のみの場合の保険料は以下のようになっています。

仮に、年金収入が300万円(年金所得190万円)とすると、65歳以上世帯(介護分を除く)では、国民健康保険料の目安は月額約1万8082円です。
一方、年金収入が150万円(年金所得40万円)の場合は、月額5342円と大きく差が出ます。
このように、保険料は前年の所得に基づいて算定されるため、たとえ退職して無職になったとしても、前年に所得があれば一定額の保険料を支払う必要があります。
5. 保険料の負担を軽くするために知っておきたいこと
高齢期の家計を安定させるには、医療保険料や介護保険料の仕組みを理解しておくことが重要です。
65歳を過ぎると、収入や年金額に応じて負担額が変わるため、制度を正しく把握しておくことで無理のない支払い計画を立てやすくなります。
5.1 介護保険料は「所得段階」で決まる
介護保険料は、所得や年金額に応じて段階的に設定されています。
所得が低い人ほど軽減される仕組みになっており、自治体によっては独自の減免措置を設けている場合もあります。
また、会社の倒産や事業縮小など、雇用者側の都合による離職も減免対象に含まれることがあります。条件に該当するかどうかは、お住まいの自治体で確認しておくとよいでしょう。
5.2 滞納が続くとサービスに影響することも
介護保険料を滞納したままにしておくと、介護サービスを利用する際に影響が出る場合があります。
例えば、
- 自己負担割合が1割から3割に引き上げられる
- いったん全額を立て替えて支払い、後から払い戻しになる
- 保険証に「給付制限」の記載が入る
といった措置が取られることもあります。
支払いが難しい場合は、滞納する前に自治体の窓口へ早めに相談することが大切です。
5.3 今後も保険料は上昇傾向になる見通し
少子高齢化の進行に伴い、介護・医療・年金といった社会保障全体の費用は増え続けています。
以下のグラフは、社会保障給付費(年金・医療・福祉などを含む総額)の推移を示したものです。

社会保障給付費は年々増加しており、そのうち高齢者に関連する給付(年金・高齢者医療・介護など)が全体の約6割(61.1%)を占めています。
今後も高齢化が進むにつれてこの割合はさらに高まる見通しであり、それに伴って保険料負担の増加も避けられないと考えられます。
6. まとめ
65歳を境に、医療保険や介護保険の区分が切り替わり、保険料の算定方法や納付方式が変わります。
所得や地域によって負担額に差が出る仕組みのため、自分の状況に合った金額を把握しておくことが大切です。
また、介護保険料には減免制度があり、支払いが難しい場合は早めの相談が有効です。
今後も高齢化の進行に伴い、保険料の上昇は避けられない見通しです。
制度の仕組みを理解し、無理のない家計設計を意識して備えていきましょう。


参考資料
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 新宿区「令和7年度 国民健康保険料 概算早見表(給与/年金のみの場合)」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 内閣府「令和7年版高齢社会白書 高齢化の社会保障給付費に対する影響」
加藤 聖人


