

寒さが本格化し、冬場の体調管理に意識が向く季節となりました。
厚生労働省の統計によれば、1人当たりの医療費は加齢とともに増加し、特に80代以降は入院や療養費の占める割合が急増します。
平均寿命が延びるなか、こうした医療・介護コストを長期的にどう賄うかは、年末年始に将来を考える上でも重要な課題と言えるでしょう。
フィデリティ投信が2025年12月に公表したレポート(※)では、日本の50歳以上の72%が、100歳まで生きる前提に立つと「10年分以上の貯蓄が不足している」という実態も明らかになりました。
この記事では、公的統計からシニアの医療費と家計収支の現実を紐解き、老後の備えについて考えます。
※参照:フィデリティ投信株式会社「フィデリティ・インターナショナル、人生100年時代の経済的備えに関するグローバルレポートを発表」(2025年12月8日公表)
1. 【60歳~100歳以上】年齢階層別の年間医療費、一人あたりどのくらいなのか
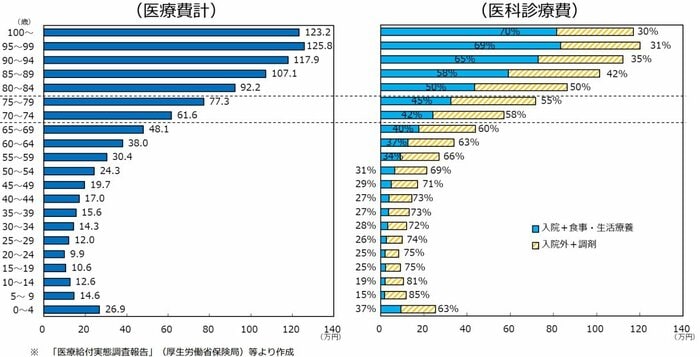
シニアになるほど医療費は増える傾向があります。
厚生労働省「年齢階級別1人当たり医療費(令和4年度、医療保険制度分)」をもとに、60歳以上の年代別に、1人当たりの医療費総額と、診療費のうち「入院+食事・生活療養」が占める割合がどう変化しているかを見ていきましょう。
1.1 【60歳~100歳以上】1人あたり医療費計の推移を見る
- 60~64歳:38万円
- 「入院+食事・生活療養」の割合:37%
- 65~69歳:48万1000円
- 「入院+食事・生活療養」の割合:40%
- 70~74歳:61万6000円
- 「入院+食事・生活療養」の割合:42%
- 75~79歳:77万3000円
- 「入院+食事・生活療養」の割合:45%
- 80~84歳:92万2000円
- 「入院+食事・生活療養」の割合:50%
- 85~89歳:107万1000円
- 「入院+食事・生活療養」の割合:58%
- 90~94歳:117万9000円
- 「入院+食事・生活療養」の割合:65%
- 95~99歳:125万8000円
- 「入院+食事・生活療養」の割合:69%
- 100歳以上:123万2000円
- 「入院+食事・生活療養」の割合:70%
医療費の総額は、60歳代前半の約38万円から90歳代後半の125万円超へと増加しており、その差はおよそ3.3倍に達します。
この医療費の上昇を特に大きく押し上げているのが、「入院+食事・生活療養」にかかる費用です。
70歳代までは通院中心の医療費構成ですが、80歳を超えると状況が大きく変わり、医療費の50%以上が「入院+食事・生活療養」による支出となり、90歳代ではその割合が70%近くに達します。
高額療養費制度を利用した場合でも、毎月の自己負担限度額に加え、食事代や差額ベッド代(いずれも全額自己負担)が発生する点には注意が必要です。
介護費についても、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」によれば、介護費用は以下のようになっています。※実際の負担額は、要介護度や介護を受ける場所によって大きく変わります。
- 介護の開始時に必要となる一時費用(※1)は平均47万円
- 毎月の介護費用(※2)は平均9万円
また、厚生労働省「令和6年簡易生命表」によると、平均寿命は男性81.09歳、女性87.13歳とされています。
このような長寿時代を前提にすると、長期の入院や介護に備えた費用、そしてその期間の生活をどう支えるかといった視点が欠かせません。
続いて、「65歳以上・夫婦のみ無職世帯」の平均的な家計収支がどのようになっているのかを確認していきましょう。
※1:住宅改造や介護用ベッドの購入費など
※2:いずれも公的介護保険サービスの自己負担費用を含む
2. 【65歳以上の無職夫婦世帯】ひと月の《生活費・税や社会保険料》はいくら?
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」をもとに、65歳以上・無職の夫婦世帯の家計状況を確認していきます。

毎月の実収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
まず、毎月の収入は平均25万2818円で、そのうち約9割の22万5182円は公的年金などの社会保障給付です。
これに対し、1カ月の支出合計は28万6877円で、内訳は消費支出(生活費)が25万6521円、税金や社会保険料などの非消費支出が3万356円となっています。
結果として、毎月の赤字は約3万4058円にのぼり、多くの世帯では不足分を貯蓄を取り崩して補っている状況です。
また、65歳以上の世帯は持ち家率が高く、住居費は平均1万6432円と低めですが、賃貸の場合はこの金額以上の家賃負担が必要になります。
こうした家計の実態を踏まえると、老後の生活を安定させるうえで「貯蓄」が大きな支えになることがわかります。
続いて、65歳以上世帯の貯蓄状況を確認していきましょう。
3. 「65歳以上・二人以上世帯」の平均貯蓄額はどのくらい?
次に、総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」をもとに、世帯主が65歳以上のシニア世帯の貯蓄状況を見ていきます。

【世帯主が65歳以上の世帯(二人以上世帯)の平均貯蓄額】
- 平均値 2509万円
- 貯蓄保有世帯の中央値 1658万円
平均貯蓄額は、高額な資産を保有する一部の世帯によって押し上げられやすい点が特徴です。
より実態に近い指標である「貯蓄保有世帯の中央値」を確認すると、金額は1658万円となり、平均値より大きく下がります。
続いて、シニア世帯がどの程度の貯蓄を保有しているのか、その分布を詳しく見ていきましょう。
3.1 【世帯主が65歳以上の世帯(二人以上世帯)】貯蓄現在高の「金額別世帯分布」を見る
- 100万円未満:8.1%
- 100万円以上~200万円未満:3.6%
- 200万円以上~300万円未満:3.1%
- 300万円以上~400万円未満:3.6%
- 400万円以上~500万円未満:3.3%
- 500万円以上~600万円未満:3.3%
- 600万円以上~700万円未満:2.9%
- 700万円以上~800万円未満:2.8%
- 800万円以上~900万円未満:3.3%
- 900万円以上~1000万円未満:2.5%
- 1000万円以上~1200万円未満:4.8%
- 1200万円以上~1400万円未満:4.6%
- 1400万円以上~1600万円未満:5.1%
- 1600万円以上~1800万円未満:3.3%
- 1800万円以上~2000万円未満:3.3%
- 2000万円以上~2500万円未満:7.4%
- 2500万円以上~3000万円未満:5.8%
- 3000万円以上~4000万円未満:9.4%
- 4000万円以上:20.0%
全体を見ると、約4割の世帯が貯蓄2000万円超を保有しており、そのうち約2割は4000万円以上の資産を持っています。
一方で、貯蓄額が200万円未満の世帯も約1割存在しており、シニア世帯間の資産状況には大きなばらつきがあることがわかります。
では次に、現役のシニア世代が実際に受給している「2025年度の年金額」の例を確認していきましょう。
4. 【2025年度】「厚生年金と国民年金」は1.9%増額改定に!
公的年金は、物価や賃金の動きを踏まえて毎年改定されており、2025年度の年金額は前年度比1.9%の増額となりました。
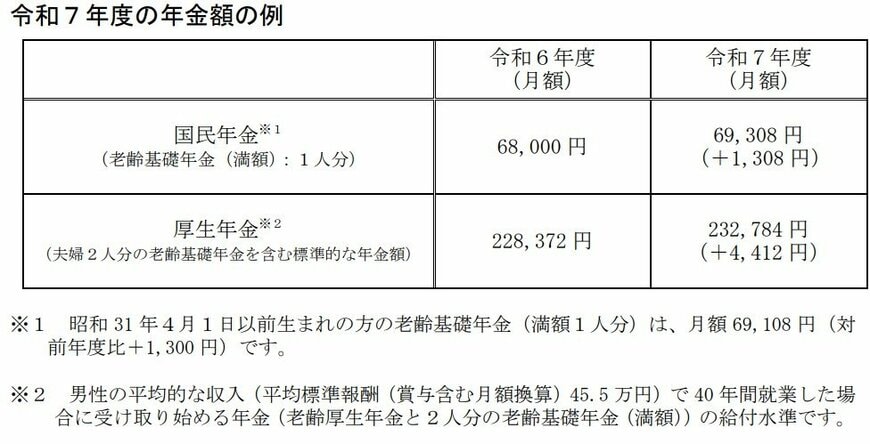
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
ただし、「マクロ経済スライド(※)」の影響により物価の伸びには追従できず、金額が増えても実質的な価値は低下しています。
そのため、支給額が増えているように見えても、実際には購買力が下がり、年金の実質価値が目減りしているのが現状です。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
5. まとめにかえて
シニア期の医療費は80歳を境に通院から「入院・療養」中心へと変わり、負担額もぐっと重くなります。家計調査でもシニア世帯は月々およそ3.4万円の赤字となっており、不足分を自前の貯蓄などで長期間カバーしていく必要がありそうです。
フィデリティ投信の調査によれば、日本人の65%が「公的支援には期待できない」と感じる一方で、準備に対し「何もしていない」人が31%と、グローバル平均の2倍以上にのぼります。
資産を長持ちさせるには、不安を抱くだけでなく、預貯金に偏った資産構成を見直すといった具体的な一歩が欠かせません。人生100年時代という現実に合わせ、早いうちから知識を深め、計画的に準備を進めていきましょう。
参考資料
- フィデリティ投信株式会社「フィデリティ・インターナショナル、人生100年時代の経済的備えに関するグローバルレポートを発表」(2025年12月8日公表)
- 厚生労働省「年齢階級別1人当たり医療費」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「年金はいつ支払われますか。」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部貯蓄班


