
次回の年金支給日は12月15日です。
12月は年末の支出が増え、家計の負担を感じやすい時期です。物価高も続くなか「年金だけで暮らせるのか」という不安はシニア層だけでなく現役世代にとっても現実味のある悩みではないでしょうか。
厚生労働省のデータによると、年金支給日に30万円以上(月額15万円以上)を受け取れる厚生年金受給者は全体の47.6%です。
本記事では受給状況・家計の現実・資産形成の考え方を整理し、今日から備えられるヒントをまとめます。
1. 次回の年金支給日(12月15日)に30万円以上受給できる方の割合は47.6%
次回の年金支給日は12月15日です。公的年金は、毎年偶数月に前月までの2カ月分が支給されます。つまり、年金月額が15万円の方は、支給日に30万円を受け取れる計算です(税引き前)。
実際に、どれくらいの人が年金支給日に30万円以上受け取れるのでしょうか。厚生労働省の令和5年度における厚生年金の受給額を参考にしながら、見ていきます。

- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
以上の結果を踏まえると、年金支給日に合計30万円以上受給している方の割合は、厚生年金受給者全体の47.6%です。
ただし、グラフを見るとわかるように、男性の平均年金月額は16万円を超えています。長年にわたって厚生年金に加入していた会社員や公務員の男性は、年金支給日に30万円以上の年金を受け取ることは十分に可能です。
2. 高齢夫婦世帯の家計状況は毎月約3万4000円の赤字
続いて、高齢夫婦世帯の家計状況はどうなっているのかを見てみましょう。
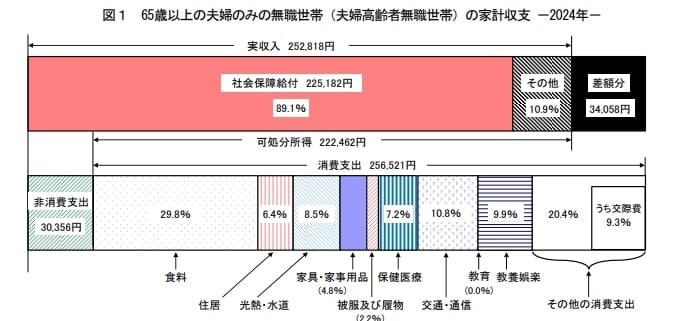
以上のグラフをまとめると、以下のようになります。

あくまでも平均的なデータにはなりますが、65歳以上・無職夫婦世帯では毎月約3万4000円の赤字が発生しています。年金だけでは基礎生活費をカバーできず、資産の取り崩しが必要となっている様子が見てとれます。
3. iDeCoとNISAを活用した資産形成は不可欠
高齢者世帯の家計は慢性的な赤字になっていることを考えると、現役世代の方は計画的に資産形成を進める必要があります。
iDeCoやNISAという税制優遇を受けながら資産形成を進められる制度があるため、これらを有効活用しましょう。

iDeCo(個人型確定拠出年金)は、老後資金づくりを目的とした制度です。毎月掛金を拠出し、預金や投資信託などで運用します。
iDeCoのメリットは、掛金が全額所得控除になり、所得税・住民税が軽減される点です。運用益も非課税で、複利効果を得つつ効率よく老後資金を用意できます。
NISA(少額投資非課税制度)は、投資で得た利益が非課税になる制度です。2024年から新NISAとなり、成長投資枠(年間240万円)とつみたて投資枠(年間120万円)の併用が可能になりました。
4. まとめにかえて
高齢夫婦世帯の平均では毎月約3万4000円の赤字が発生しており、資産の取り崩しが必要な状況です。
経済的な不安を軽減して老後生活を送るためにも、現役世代の方は、政府が用意する税制優遇制度を活用しましょう。
iDeCoは掛金が全額所得控除となり、運用益も非課税ですが60歳まで引き出せません。一方、NISAは成長投資枠とつみたて投資枠を併用でき、いつでも引き出せる柔軟性があります。自分のライフプランに合わせて、両制度を賢く活用していきたいところです。
年末は家計や制度を見直すのに最適なタイミングです。「いまの収入」「退職後の収入」「資産形成」の3つの軸を意識しつつ、できるところから取り組んでみてください。
早めに情報を知り、活用する人ほど老後の選択肢が広がるでしょう。
参考資料
柴田 充輝