

2025年も師走に入り、住宅ローンの支払いや教育費の工面に追われながら、慌ただしく年末を迎えようとしている働き盛り世代のみなさんも多いでしょう。
40歳代・50歳代であれば、「今は支出が多くて大変だが、老後は年金でゆとりを持って暮らせるはず」 そう考えてしまいがちですが、最新の統計データが示す現実は少し異なるようです。
総務省の調査によると、65歳以上の無職世帯では、年金だけでは生活費を賄えず、毎月3万円以上の「赤字」が出ているという実態が明らかになりました。
私たちは将来の家計収支をどう見据え、NISAなどを活用した資産計画を立てればよいのでしょうか。シニア世代のリアルな家計と貯蓄事情から、今から備えておくべきマネープランのヒントを探ります。
1. 【生活費】65歳以上、無職夫婦世帯「みんなの平均」はいくら
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上の無職夫婦世帯の平均的な家計収支を見ていきます。
1.1 【家計収支】65歳以上の夫婦のみの無職世帯(2024年)

収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
家計収支
- ひと月の赤字:3万4058円
- エンゲル係数:29.8%
- 平均消費性向:115.3%
この夫婦世帯の家計は、総収入25万2818円に対し、総支出が28万6877円と上回っており、毎月3万4058円の赤字が生じています。
収入の約9割を公的年金などの社会保障給付(22万5182円)が占めていますが、可処分所得のすべてを生活費に充てても足りない状況です(平均消費性向115.3%)。
そのため、不足分は貯蓄を取り崩してカバーしているのが実情です。
2. 【貯蓄額】65歳以上、無職夫婦世帯「みんなの平均」はいくら?
総務省「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-」から、65歳以上の無職世帯(二人以上の世帯)の貯蓄平均額に関するデータを見ていきます。
2019年から2024年の推移や資産の内訳に着目してみましょう。
2.1 世帯主が65歳以上の無職世帯の貯蓄の種類別現在高の推移(二人以上の世帯)
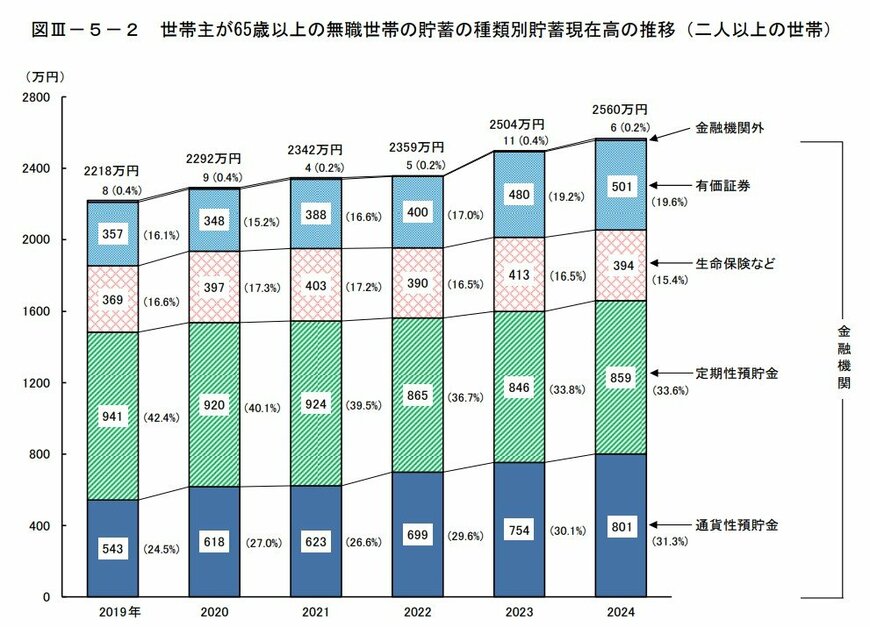
2024年における「世帯主が65歳以上の無職世帯」の貯蓄の平均貯蓄額は、2560万円でした。
2019年からの推移を見ると
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯の貯蓄額は、5年間で300万円以上増加しています。その「中身」の変化にも着目してみましょう。
2.2 65歳以上の無職世帯《資産の内訳》の変化
65歳以上の無職世帯(二人以上世帯)の「資産の内訳」について、2019年と2024年を比べてみましょう。
通貨性預貯金
※主に普通預金
- 金額:+258万円(543万円→801万円)
定期性預貯金
※定額貯金、積立貯金、定期預金、定期積金など
- 金額:▲82万円減(941万円→859万円)
生命保険など
※民間保険会社が販売する積立型の生命保険、損害保険(積立型)、農業協同組合などが取り扱う各種共済、郵便局で取り扱う簡易保険(保険商品、年金商品)など。なお、掛け捨ての生命保険は含まれない。
- 金額:+25万円(369万円→394万円)
有価証券
※株式や有価証券など
- 金額:+144万円(357万円→501万円)
金融機関外
※社内預金、勤め先の共済組合への預金など
- 金額:▲2万円減(8万円→6万円)
合計
- 金額:+342万円(2218万円→2560万円)
資産の内訳の変化からは、2つの大きな動きが読み取れます。
ひとつめは「お金の置き場所」の変化です。「通貨性預貯金」が大きく増えた一方で「定期性預貯金」が減少しているのは、超低金利下で資産を固定する魅力が薄れ、流動性を重視する意識が高まった結果と考えられます。
ふたつめは「貯蓄から投資へ」という流れです。「有価証券」が4割以上も増加している点からは、インフレに備えながら資産寿命を延ばすために、リスクを取りつつも積極的な資産運用に乗り出すシニア層の姿がうかがえます。
安全性の高い預貯金をベースとして、一部を投資に回すなど、老後資産の管理に、単に「貯める」だけでなく「賢く育て、活用する」視点を持つ人が増えていることも推測できます。
ただし、上記のデータはあくまで平均的な世帯の姿です。実際の貯蓄事情は、定年退職金の有無、相続、家族の健康状態など様々な要因に大きく左右されます。
現役時代の年収や貯蓄と同様に、老後の資産や年金額もまた、人それぞれ個人差が大きいのが現実です。
3. 【老齢年金】60歳以上「みんなの平均」はいくら?国民年金・厚生年金の男女差・個人差
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の各年齢における平均年金月額は、国民年金のみを受け取る場合で5万円台、厚生年金(国民年金部分を含む)を受け取る場合で14万円台~16万円台です。
ただし上記はあくまで各年齢における平均です。実際に受け取る金額は、現役時代の働き方や年金の加入状況によって一人ひとり異なります。
そこで次に、60歳から90歳以上までの全受給権者に範囲を広げ、グラフを交えて平均年金月額や男女差・個人差を見ていきます。
3.1 国民年金・厚生年金「みんなの平均月額&個人差」

国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
平均年金月額は、国民年金のみを受給する場合は男女ともに5万円台です。厚生年金を上乗せで受給する場合は男性16万円台、女性10万円台と、男女差があります。
老後の年金見込み額は、世帯単位でも把握しておくことが大切です。「ねんきんネット」や「ねんきん定期便」を活用しましょう。
年金収入だけでは家計が赤字となる世帯も少なくありません。この不足分を貯蓄の取り崩しだけで補うのではなく、健康なうちは働き続けることで収入を得たいと考える人も増えています。
4. 【コラム】年代別《家族の生活費》みんなひと月いくら必要?
現役世代として働く中で、他の世帯がどのような収支バランスで生活しているのかは、自身のキャリアやライフプランを考える上で重要な指標となります。
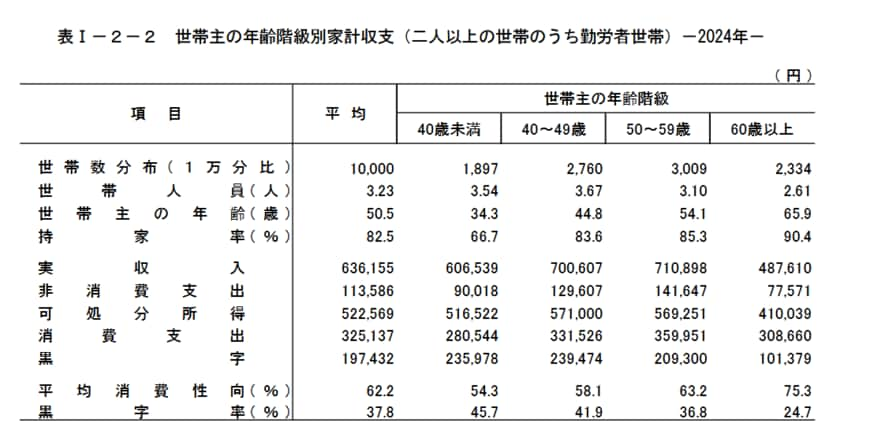
総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」より、今回は二人以上世帯のうち勤労者世帯に視点をあてて、世帯主の年齢階級別に月の生活費を確認します。
4.1 【40歳未満】月の生活費
- 実収入:60万6539円
- 消費支出:28万544円
- 非消費支出:9万18円
- 家計収支:23万5978円の黒字
4.2 【40歳代】月の生活費
- 実収入:70万607円
- 消費支出:33万1526円
- 非消費支出:12万9607円
- 家計収支:23万9474円の黒字
4.3 【50歳代】月の生活費
- 実収入:71万898円
- 消費支出:35万9951円
- 非消費支出:14万1647円
- 家計収支:20万9300円の黒字
データを見ると、年齢が上がるにつれて入ってくるお金が増える一方で、出ていくお金も増え、家計のゆとりが複雑に変化していることがわかります。
40歳代は、30歳代以下に比べて収入が大きく伸びる時期ですしかし同時に、税金や社会保険料といった「自分ではコントロールできない支出」も大きく増えており、額面ほど手取りが増えない現実が見て取れます。
それでも、家計の黒字額は全世代で最も高く、将来に向けた「一番の貯め時」と言えるでしょう。
50歳代になると収入はピークを迎えますが、教育費や住宅ローンなどの生活費も最大化します。その結果、家計の余裕は40歳代よりも少なくなってしまいます。
現役世代は、収入が増えることに安心せず、支出が膨らむであろう50歳代を見据えて、早いうちから計画的に備えておくことが大切です。
5. まとめにかえて
50歳代までは住宅ローンや教育費といった大きな支出が続きますが、同時にそこは「老後のゆとり」を左右する準備のラストスパート期でもあります。
65歳を過ぎて、年金収入メインの生活に入ったとき、毎月の不足分を補うのは、主に現役時代に築いた資産です。シニア世帯の貯蓄額が増加し、有価証券への投資が広がっている事実は、多くの人が「貯める」から「賢く運用して資産寿命を延ばす」ステージへシフトしていることを物語っています。
2025年も残すところあとわずか。
新年に向けて、NISAなどの制度を最大限活用できているか、そして50歳代以降の支出増を見据えた備えは十分か。シニア世代のリアルな家計を一つの指針として、ご自身のマネープランをアップデートしてみてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
マネー編集部貯蓄班



