

「老後資金」は多くの方々が頭を悩ませている問題の一つです。年齢を重ねれば重ねるほど収入は減っていく傾向にあるため、計画的に準備をすることが求められます。
2021年から「物価上昇」が始まり、今まで以上に支出額が増加し、老後資金を計画的に準備していくことが困難になった方もいるでしょう。
2024年7月5日に公開された厚生労働省「2023(令和5)年 国民生活基礎調査の概況」によると、100%年金だけで生活しているシニアは41.7%とのこと。
半数以上の世帯が年金以外で補填していることからも、老後資金を準備していかなければならないのが現状です。
本記事では、65歳以上無職の世帯の「一ヶ月の生活費」や老後生活の収入源である「国民年金・厚生年金の平均受給額」について解説をしていきます。
その他にも、物価上昇の波が押し寄せている中での、老後資金の作り方についてもお話していきます。
1. 65歳以上世帯「平均貯蓄額」の最新で2462万円に
勤労世帯も含む65歳以上世帯における貯蓄額は平均で2462万円になりました。
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」から詳細を確認しましょう。
【写真1枚目/全7枚】65歳以上世帯の貯蓄。写真の後半では「厚生年金や国民年金」の平均支給額も紹介1/6
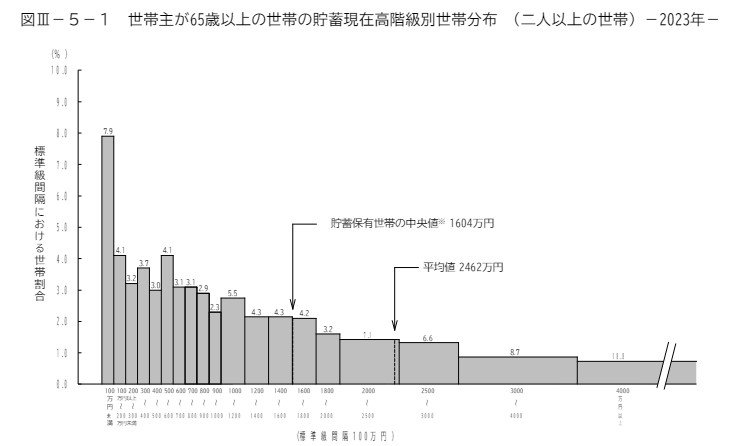
- 貯蓄平均値:2462万円
- 貯蓄中央値:1604万円
前年の調査では、平均が2414万円、中央値が1677万円だったことから、実態を表す中央値の低下が気になります。
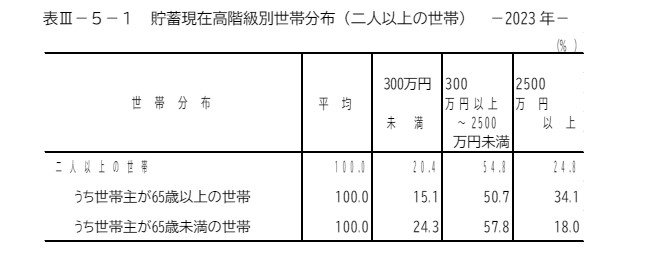
貯蓄現在高階級別世帯分布を見ると、300万円未満の世帯が15.1%、2500万円以上の世帯が34.1%となっており、貯蓄の二極化が進んでいることが要因と捉えられます。
では「無職世帯」に限定するとどうでしょうか。
2. 65歳以上「無職世帯」の平均貯蓄額は2504万円
同資料によると、世帯主が65歳以上の「無職世帯」の貯蓄額は2504万円となり、全体平均より若干高くなりました。
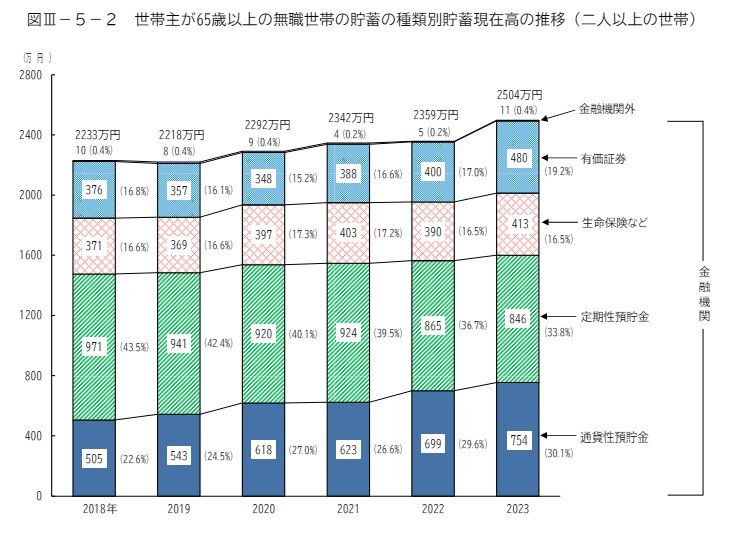
合計:2504万円
- 有価証券:480万円
- 生命保険など:413万円
- 定期性預貯金:846万円
- 通貨性預貯金:754万円
- 金融機関外:11万円
リタイアを迎えるにあたり、貯蓄で備える人が多いとうかがえます。
内訳をみると、銀行預金だけでなく有価証券や保険にも振り分けている様子がわかりますね。
2024年度は年金が増額となりましたが、物価上昇率には負けるため実質目減りとなっています。お金の価値が低下していくリスクに備えるには、こうしたバランスの良い資産形成が重要になるでしょう。
年金は実際にいくら支給されているのか、次章で確認してみましょう。
3. 厚生年金と国民年金の平均受給額は実際いくら?
ここからは厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金と国民年金の月額を見ていきましょう(2022年度末時点)。
3.1 厚生年金の平均月額
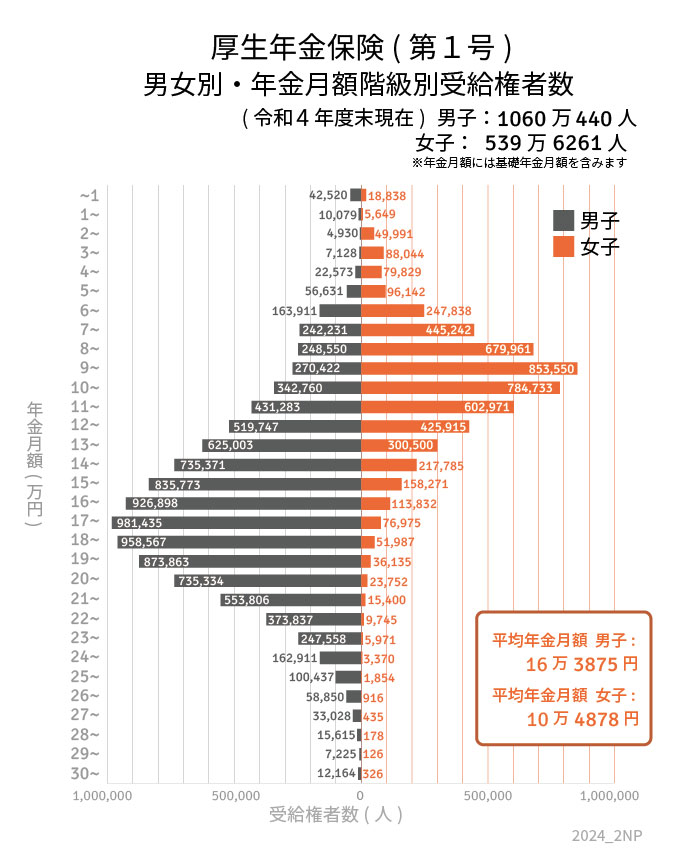
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
また、ボリュームゾーンは以下のとおりです。
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
3.2 国民年金の平均月額
続いて国民年金の受給額を確認します。
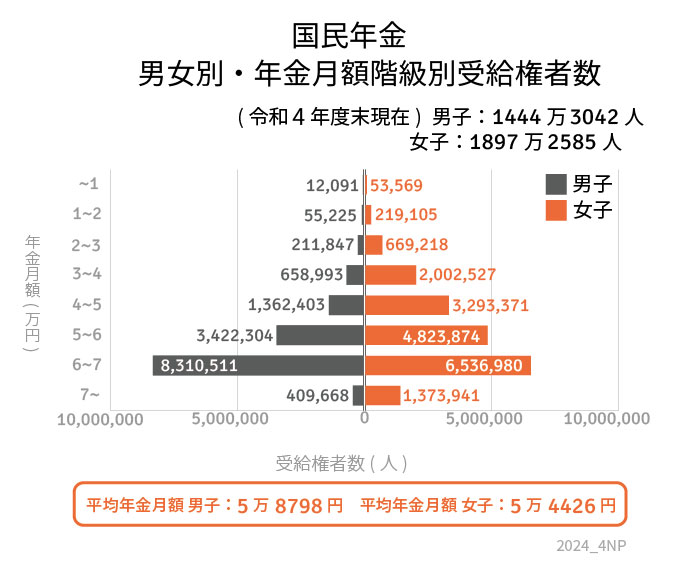
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
ボリュームゾーンは以下の通りです。
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金で5万円台、厚生年金で14万円台となりました。
65歳以上で完全にリタイアするにあたり、年金受給額は非常に重要です。平均金額を見て不安に感じた方は、ねんきんネットやねんきん定期便などで見込み額を確認してみましょう。
貯蓄と年金をみていきましたが、多くの方は「生活費による」と感じたのではないでしょうか。
最後に、65歳以上無職の夫婦世帯が毎月いくら使っているのか、1ヶ月の生活費を見てみましょう。
4. 65歳以上無職の夫婦世帯「1ヶ月の生活費」はいくらか
総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりとなりました。
4.1 65歳以上「無職世帯」家計の収支
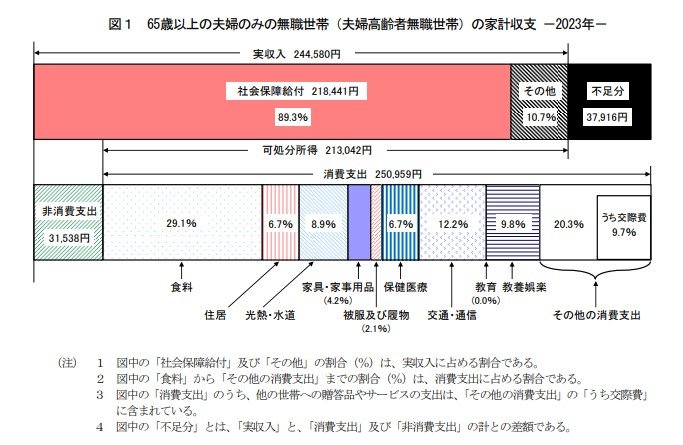
実収入:24万4580円
- うち社会保障給付:21万8441円
消費支出:25万959円
- うち食料:7万2930円
- うち光熱・水道:2万2422円
- うち保健医療:1万6879円
- うち交通・通信:3万729円 など
非消費支出:3万1538円
月の収支:▲3万7916円
あくまでも平均ベースではありますが、毎月の赤字は3万7916円となりました。
基本的に月々の収入内でやりくりする家庭がほとんどかと思いますが、突発的な支出を均すと平均並みの赤字がでることもめずらしくありません。
将来の生活費の想像ができないという方は、平均額を参考に「我が家の場合」を差引してみてもいいでしょう。
内訳では食費が月約7万円。食費と光熱・水道費用の合計で約10万円となっているので、このあたりをもっと削減できると感じる方もいるでしょう。
一方、住宅費は1万円台になっています。賃貸住まいであれば家賃の上乗せが必要なので、赤字額がもっと膨らむかもしれませんね。
年金額の目減りや物価上昇を正確に予想することはできないので、厳しめに想定しておくと安心です。
5. 物価上昇に負けない老後資金の作り方
65歳以上のお金事情を知れば知るほど、老後資金は計画的に準備していかなければいけないと感じるものです。
円安が進むほど物価上昇は加速していくと予想されます。年金受給額の増加は見込めない可能性が高いでしょう。
お金の目減りを防ぐには、「資産運用」を活用するのもひとつです。理由として、日本の銀行金利があります。
銀行によって金利に差がありますが、お金を預けていたとしても金利が低いことにより、なかなか増えていかないのが今の日本の現状です。
「資産運用」という方法は、銀行にお金を預けておくことと比べ預金以上に資産を増やせる方法の一つです。資産運用の代表的な例としては「NISA」や「iDeCo」などが有名です。
資産運用という方法を選択した場合、物価上昇率以上にお金が増えると期待できるところに投資する必要があります。
では仮にNISAやiDeCoを選択した場合、押さえておくポイントがあります。NISAやiDeCoはあくまでも制度であるため、投資先を自身で選択する必要があります。
商品の中にはハイリスク・ハイリターンのものもあれば、ローリスク・ローリターンのものも存在するため、商品選びがとても大切です。
資産運用ではない方法としては「年金の繰下げ受給」や「70歳・75歳まで働き、年金受給額を増やす」方法もあるため、自分に合った方法を選択しましょう。
6. まとめにかえて
理想の老後生活を実現するためには、「収入」「支出」「貯蓄」のイメージを具体的に持つことが大切です。
不確定要素が多いものですが、まずは今の収入と出費を確認するところから始めましょう。
「いくら貯金に回せるのか」「いつまでに貯める必要があるのか」を考えることが、計画的にお金を貯めるための一歩となります。
とはいえ、病気やケガで働けなくなるなど、人生にはあらゆるリスクがあるのも事実です。ここをカバーするのは保険になりますが、難しくて手が出せない人や何となく加入しているという人も多いです。
ひとことに「老後対策」と言っても、実は考えることが非常に多いことがわかりますね。
- 年金見込額
- 貯蓄
- 資産運用
- いつまで働くか(働けるか)
- 保険
それぞれについてじっくり考えてみましょう。

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
長井 祐人



