


昨日は、今年5回目となる公的年金の支給日でしたね。徐々に秋が深まるこの季節、長寿化が進む現代において、老後の生活資金や将来への備えについて改めて考える方も多いのではないでしょうか。
物価や賃金の動向を反映し、2025年度の年金額は前年度から1.9%の増額改定となり、夫婦二人分の厚生年金モデルでは月23万2784円となりました。

しかし、これはあくまでモデルケースです。実際、シニア世代は平均でいくら受け取っているのでしょうか? 今回は、厚生労働省のデータをもとに、60歳代から90歳以上の厚生年金・国民年金の平均月額を1歳刻みで確認し、「終活」への意識と具体的な第一歩についてわかりやすく解説します。
1. シニアの厚生年金、60歳から90歳以上の平均年金月額はいくら?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金(国民年金部分を含む)の各年齢における平均年金月額を、1歳刻みで見ていきます。
なお、厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額(国民年金の月額部分を含む)を紹介します。
1.1 【60歳代】厚生年金の平均年金月額(60〜69歳)1歳刻みで見る

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
1.2 【70歳代】厚生年金の平均年金月額(70〜79歳)1歳刻みで見る

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
1.3 【80歳代】厚生年金の平均年金月額(80〜89歳)1歳刻みで見る
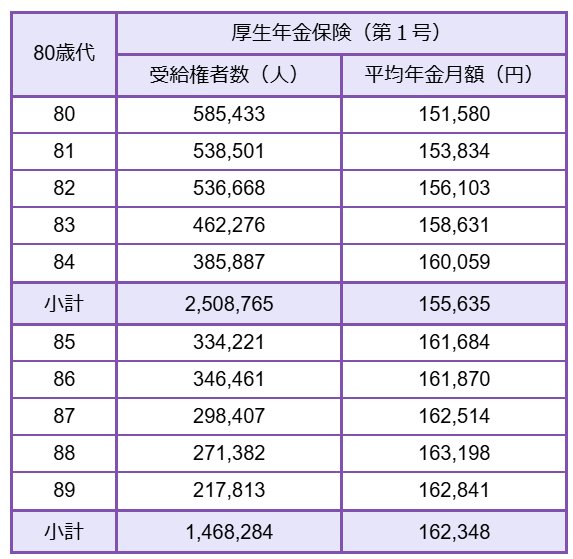
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
1.4 【90歳以上】厚生年金の平均年金月額
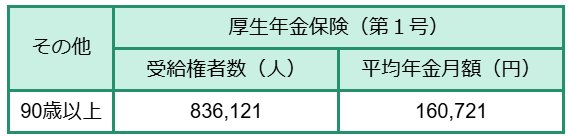
- 90歳以上:厚生年金16万721円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
一般的な老齢年金受給スタート年齢である65歳以降でみると、厚生年金の平均年金月額は14~16万円台でした。
2. シニアの国民年金、60歳から90歳以上の平均年金月額はいくら?
同じく厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」から、国民年金のの各年齢における平均年金月額を、1歳刻みで見ていきます。
2.1 【60歳代】国民年金の平均年金月額(60〜69歳)1歳刻みで見る
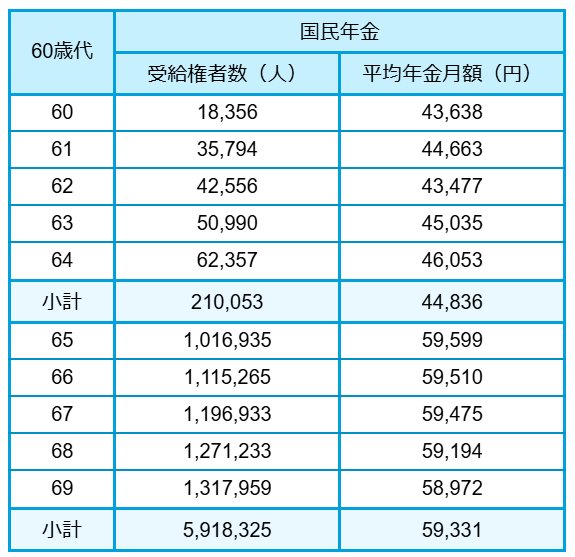
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
2.2 【70歳代】国民年金の平均年金月額(70〜79歳)1歳刻みで見る

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
2.3 【80歳代】国民年金の平均年金月額(80〜89歳)1歳刻みで見る
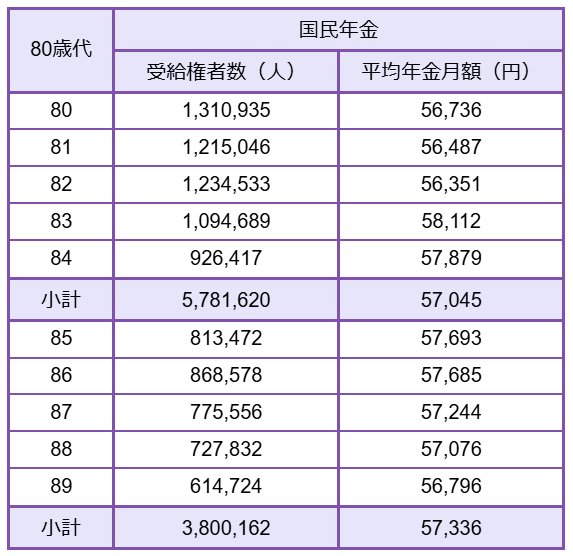
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
2.4 【90歳以上】国民年金の平均年金月額
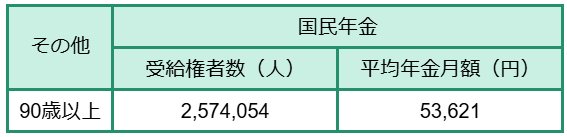
- 90歳以上:国民年金5万3621円
※65歳未満で受給している国民年金の受給者は繰上げ受給を選択した方。
65歳以降の国民年金の平均年金月額は、いずれの年齢も5万円台でした。
3. シニアの終活、エンディングノートを持っている70歳代以上は約2割

長寿化が進むいま、老後や自分亡きあとを見据える「終活」への意識も高まっています。
2025年7月、NPO法人ら・し・さ(終活アドバイザー協会)が公表した「第2回終活意識全国調査報告書【確定版】」によると、20~89歳の男女2052名のうち、「終活」という言葉を聞いたことがある人の割合は実に96.2%。
2009年に初めて登場したとされる「終活」という言葉が、完全に社会に根付いたことが示されています。
一方で、依然として終活に対しするイメージは「亡くなったときのための準備」というマイナス面が根強く、70歳代以上でも70%がこのイメージを持っています。
「人生の後半期を生き生きと過ごすための準備」と捉える人の割合は高くなってはいるものの、ネガティブなイメージを上回るまでには至っていないようです。
3.1 終活の実行は、まずエンディングノートから
老後資金の計画から、具体的な終活の行動へと移行するため、ぜひ知っておきたいのがエンディングノートです。
同報告書では、「エンディングノート」をという言葉を聞いたことがある人は全体の84.3%。しかし、実際の「行動」となると、世代によって大きな差が見られます。エンディングノートを「持っている」割合、そのうち「書いている」割合を年齢別に見てみましょう。
【年代別】エンディングノート「認知度・所有率・実行率」
- 20歳代
- 聞いたことがある:60.7%
- 持っている:6.3%
- 書いている:92.2%
- 30歳代
- 聞いたことがある:74.1%
- 持っている:5.2%
- 書いている:76.9%
- 40歳代
- 聞いたことがある:85.3%
- 持っている:7.5%
- 書いている:77.3%
- 50歳代
- 聞いたことがある:86.6%
- 持っている:8.5%
- 書いている:64.0%
- 60歳代
- 聞いたことがある:92.5%
- 持っている:16.0%
- 書いている:53.8%
- 70歳代以上
- 聞いたことがある:93.9%
- 持っている:24.2%
- 書いている:50.6%
エンディングノートを「知っている人」の割合は年齢が上がるほど高まり、60歳代以上では9割を超えます。
一方、実際にエンディングノートを「持っている人」割合は、70歳代以上(24.2%)が最も高い一方、50歳代まででは一桁台にとどまります。終活がまだ喫緊の課題ではない若年層では、やむを得ない傾向と言えそうです。
また、エンディングノートを「持っている人」のうち、「書いている人」の割合は、年齢が上がるにつれて下がっていき、70歳代以上(50.6%)が最低となりました。
高齢になるにつれて、書くべきこと・書きたいことが増えたり、健康面や認知面の理由などから筆が進みにくくなってしまったりする可能性があるのかもしれません。
エンディングノートのメリットは、お墓や葬式、家族信託や生前贈与など、複雑な手続きが必要となるアクションとは異なり、自分一人で手軽に始められる点。
金融資産やデジタル資産などを整理する第一歩として、エンディングノートの記入から取り組んでみることは、有効な手段の一つと言えるでしょう。
【調査概要】NPO法人ら・し・さ(終活アドバイザー協会)第2回終活意識全国調査報告書【確定版】(2025年7月)
- 調査目的 :高齢社会における終活意識の実態を明らかにし、個人が豊かで安心した人生後半期を送るための支援策や啓発活動に役立てる
- 調査対象 :20~89歳の男女
- 調査地域 :全国
- 調査方法 :インターネットリサーチ
- 調査時期 :2024年12月4日(水)~12月6日(金)
- 回答者数 :2,052名
- 割付方法 :人口構成比割付(令和2年国勢調査の性年代別人口比率に基づく)
- 調査委託先 :株式会社マクロミル
4. シニアの暮らし、「前向きに自分らしくいきいきと過ごすため」終活を見つめなおそう
今回は、公的年金制度の平均受給額を年齢別に確認し、終活の現状について見てきました。65歳以降、厚生年金(老齢基礎年金含む)の平均月額が14万円~16万円台であるのに対し、国民年金(老齢基礎年金のみ)は一貫して5万円台です。これは、公的年金だけで生活水準を維持することがいかに難しいかという現実を突きつけています。
だからこそ、自分の年金見込額を正確に把握することが、老後の生活設計において極めて重要になります。不足分を補うための貯蓄や資産運用など、具体的な行動計画を立てる必要があるでしょう。
また、長寿化が進む今、「終活」は「亡くなったときのための準備」というネガティブなものではなく、「人生の後半期を生き生きと過ごすための準備」と前向きに捉える時代です。複雑な手続きはさておき、まずはエンディングノートを書いてみるのはどうでしょうか。金融資産の整理から始まり、自身の「もしも」に備えるための思考が整理され、漠然とした不安を解消する最初の一歩になるはずです。年金支給日を迎えるたびに、ご自身の老後資金と向き合い、前向きな「終活」を進めていきましょう。
参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- NPO法人ら・し・さ(終活アドバイザー協会)第2回終活意識全国調査報告書【確定版】(2025年7月)
村岸 理美


