
年金受給額には個人差がありますが、「厚生年金+国民年金」をひと月15万円以上受給する人はどれくらいいるのでしょうか。
この記事では、年金のしくみや、「厚生年金+国民年金」をひと月15万円以上受給する人の割合を解説します。
また「本人が年金の相談に行けないとき」どうしたらよいのか、《委任状》についてもご紹介しますので、ぜひご覧ください。
1. 日本の公的年金制度「2階建て」のしくみ
日本の公的年金制度は、ベースとなる「国民年金(基礎年金)」と、上乗せ部分の「厚生年金」から成り立つため、「2階建て構造」と呼ばれています。
2つの年金制度の基本を、確認していきましょう。
1.1 日本の公的年金制度は2階建て

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分の厚生年金は、会社員や公務員が国民年金に上乗せして加入します。国民年金と厚生年金では、加入対象や年金保険料の決定方法、そして受給額の計算方法などが異なります。
そのため、老後に受け取る年金額にも、その方の加入状況や収入によって差が生まれます。
また、公的年金額は物価や現役世代の賃金の変動に応じて毎年度見直される仕組みとなっている点も重要なポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 2025年度の年金額は「1.9%の増額」に
公的年金の金額は、賃金や物価の動向を踏まえ、年度ごとに改定されます。2025年度分は、前年度より+1.9%、3年度連続のプラス改定となりました。
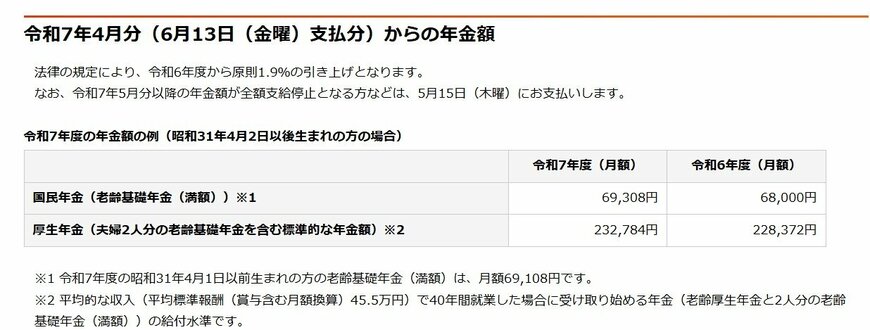
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分 ※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの場合、満額(※3)でも月額で7万円弱です。繰下げ受給(※4)の上限年齢である75歳まで受給を待機したとしても、月額13万円に届かないことになります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 《厚生年金+国民年金》「月額15万円以上」の割合は?
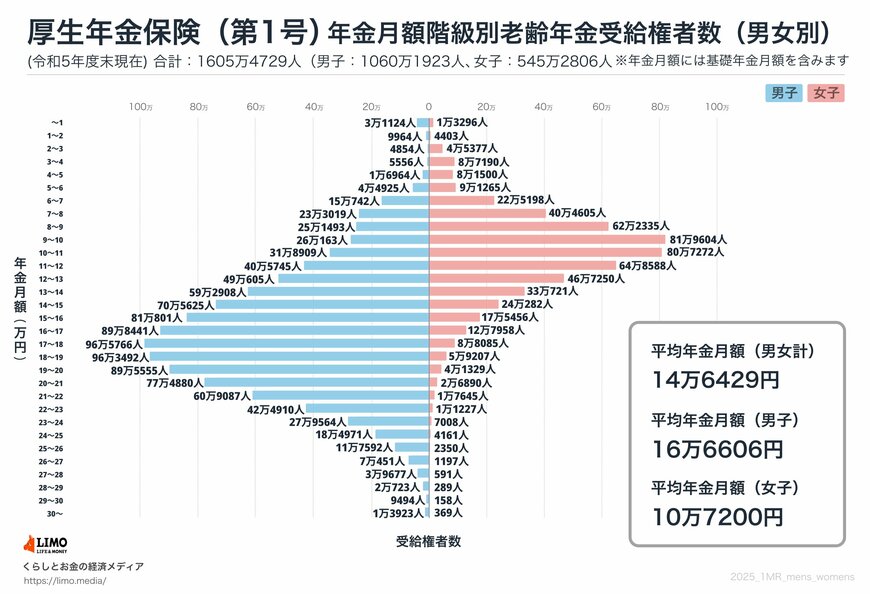
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「14万6429円」です。なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
受給額ごとの人数分布は以下のとおりです。
3.1 厚生年金の受給額ごとの受給権者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない47.6%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
4. 「本人が年金の相談に行けないとき」どうする?
年金受給に関して疑問や不安をお持ちの方も多いのではないでしょうか。ここでは、最低限知っておきたい「年金についての基本」を説明します。
4.1 Q 家族や友人が代わりに相談に行けますか?
→A 本人が年金の相談に行けない場合、家族や友人が代わりに相談することは可能です!
代理の方が相談に行く際には、以下の書類が必要です。
- 本人の委任状:日本年金機構のウェブサイトから「年金相談・手続き委任状」をダウンロードできます。
- 代理人の方の本人確認ができる書類:運転免許証、パスポートなど。

ただし、個人情報を含む年金相談には、本人(委任者)の基礎年金番号が必要です。
5. 年金生活に向けた「お金の準備」を
ここまで、日本の年金制度のしくみや、「厚生年金+国民年金」をひと月15万円以上受給する人の割合を解説しました。
また「本人が年金の相談に行けないとき」どうしたらよいのか、《委任状》についてもご紹介しました。
ひと月15万円以上受給する人の割合は、47.6%となっています。
ただし、厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなるでしょう。
ここから、税金や社会保険料が天引きされると手取り額はさらに少なくなるため、年金生活に向けた「お金の準備」についてよく考えておくことが大切です。

参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構 年金Q&A「本人が年金の相談に行けないとき、家族や友人が代わりに相談に行ってもいいですか。」
- 日本年金機構「記入例 委任状」
安達 さやか