

日銀は2025年6月27日に2025年1〜3月期の資金循環統計を発表しました。
その結果、家計が保有する金融資産残高は3月末時点で2195兆円となりました。前年同期比で0.3%の増加となりましたが、過去最高だった2024年12月末の2236兆円と比べると減少しています。
株価の下落が影響したとみられる一方で、新NISAやiDeCoの影響で、投資信託の保有額は引き続き増加傾向にあります。
実際のところ投資家はどのような投資信託を購入しているのでしょうか。
今回は、iDeCoで運用した結果、2025年6月15日時点で運用資産残高1300万円を突破(下記画像)したRさん(40代・男性・会社員)に、投資している商品や投資についての考え方をインタビューしました。
今後の資産形成の参考にしてみてください。
Rさん(40代・男性・会社員)の資産状況。後半ではiDeCoの概要もご紹介1/5

出所:LIMO編集部
1. 2025年1月~3月までの家計の金融資産をチェック
冒頭でご紹介した2025年1〜3月期の資金循環統計の内訳をみていきましょう。
投資信託が8.8%増の131兆円、現金・預金は0.1%増の1120兆円、株式などは3.9%減の268兆円となりました。また、日銀による国債保有比率は51.74%に低下しており、2024年8月以降の買い入れ額の縮小が引き続き影響しています。
個人資産の運用環境が大きく動き始める中で、今、個人投資家はどのようにこの変化を受け止めているのでしょうか。
ここからは、iDeCoで投資を続ける個人投資家に話を伺いました。
投資信託の割合が引き続き増加2/5

出所:日本銀行「資産循環統計」
2. Q1. iDeCoをはじめた理由を教えてください
ー iDeCoをはじめたきっかけは何だったのでしょうか
以前勤務していた金融機関には企業DC(企業型確定拠出年金)の制度があったのですが、その後、転職した会社では企業DCの制度がなく、仕方なくiDeCoに切り替えました。
したがって、先の拠出金累計額は企業DCからの分と、その後にiDeCoでの拠出分が含まれています。
ー はじめに選定した商品を教えてください
実は、最初はiDeCoで運用することは全く考えていなかったので、元本確保型でしばらくそのまま放置していました。
2012年頃iDeCoに移換して2018年までそのままにしていたんです。
自動移換されてしまう前に早くiDeCoを始めたかったのが本音なんです。その頃から運用をスタートしていたら、「長期投資の恩恵をもっと受けることができたのに…」と思う時もあります。
2.1 自動移換とは
企業型年金加入者が、資格喪失後6カ月以内に、他の企業型年金、個人型年金、確定給付企業年金または企業年金連合会への個人別管理資産の移換を行わず、かつ脱退一時金の請求手続きも行わない場合に、個人別管理資産が国民年金基金連合会に自動的に移換されること(当該企業型年金の企業型年金運用指図者を除く)。(DC法第83条)
ー 企業年金連合会「自動移換」より
3. Q2.運用を開始してからはどのような運用をしましたか?
iDeCoの特徴を運用にいかす3/5
出所:beeboys/shutterstock.com
ー 2018年頃から運用を開始されてからはどのような運用をしていましたか
私のケースでは、毎月の掛金は制限いっぱいの2万3000円です。
世界株式に投資ができるインデックスファンドとアクティブファンドの両方に大体半分ずつくらい投資をしています。
私は40代なのですが、自分の年齢を考えると、20年以上といった長期で資産ができていればいいと思うので、債券ファンドや債券が組み込まれているバランス型ファンドには興味はないですね。
個人的な意見でいえば、資産形成層は資産を分散しないで株式に集中して資産拡大を狙った方がいいかと思います。
4. Q3. iDeCoでの運用をどのように考えているのでしょうか?
ー iDeCoでの運用をどのようにとらえているか教えてください
iDeCoの制度上では、スイッチングに手数料がかかりません。
そのため、都度、投資信託を入れ替えたり、一時的に運用商品を売却して現金ポジション(元本確保型の定期)を増やしています。
4.1 スイッチングとは
確定拠出年金の資産運用において、運用商品の売買でこれまでに積み立てた資産残高を変更すること。一方、毎月の掛金で購入する運用商品の配分比率を変更することを「配分変更」といい、スイッチングと配分変更はそれぞれ別の手続き(指図)で行う必要がある。
ー 企業年金連合会「スイッチング(預替え)」より
ー 現金ポジションの確保にはこだわりがあるようですね
現金ポジションのコントロールは個人投資家の醍醐味と言えるでしょう。
ITバブル崩壊やリーマンショック後など、株式市場が暴落するときには約半分くらいにはなるので、相場の見方で現金比率を管理するようにしています。大きく下がれば、現金ポジションを使ってまた買えばいいですから。
iDeCoは資産内であれば自由に売買可能な点がメリットだと感じているので、機動的に対応しています。
5. 現在の投資商品を紹介してもらいました
今回は実際にiDeCoで利益を出したRさんにお話しを伺いました。
最後に今の投資商品を教えていただきましたが、「今は純金への投資を増やしている」とのこと。インフレリスクなどに備えていることも一つの理由かもしれません。
以下の投資商品の内訳を参考にしてみてください。
Rさんの投資商品内訳4/5

出所:LIMO編集部
iDeCoで運用資産残高1300万円を突破した話は、これからiDeCoを始めようと考えている人や、今始めている人にとって、魅力的に聞こえるかもしれません。
これはあくまでRさんのリスク許容度や他の投資とのバランスを考えた決断です。一人ひとりリスク許容度や他の資産とのバランスは異なります。
自分にとってどのような資産形成が良いのか、一度考えてみてはいかがでしょうか。
6. ご参考
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。
iDeCoの概要を図で理解しよう5/5
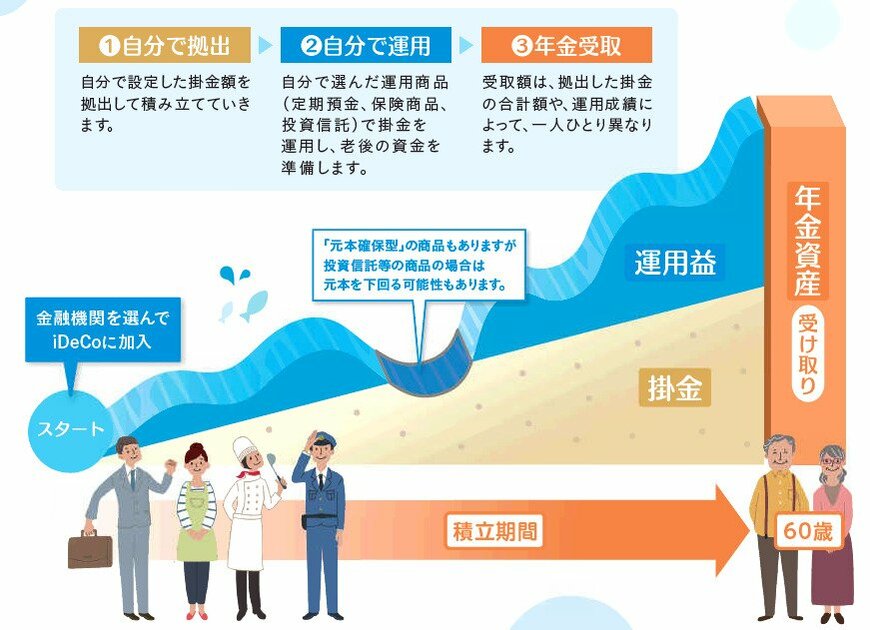
出所:厚生労働省「iDeCoの概要」
参考資料
中川 由佳

