2026年10月現在、いよいよ再来月に迫ったiDeCo(個人型確定拠出年金:自分で運用商品を選んで老後資金をつくる制度)の大きな制度改正について、最新のニュースをお届けします。厚生労働省および国民年金基金連合会により、2026年12月分(2027年1月引き落とし分)から拠出限度額(毎月積み立てられる掛金の上限額)が引き上げられることが決定されました。
本記事では、iDeCo公式サイトや厚生労働省の資料といった一次データをもとに、加入区分ごとの変更点と、知っておきたい3つの活用ポイントを解説します。
1. 2026年12月分からの変更点とは?3つの重要ニュース
iDeCoの掛金は月5000円以上1000円単位で設定できますが、上限額は公的年金の加入区分ごとに決められています。まずは2026年12月分からの大きな変更点を3つに分けて確認していきましょう。
1つ目は、会社員や公務員など「第2号加入者」の拠出限度額の拡充と一本化です。これまで勤務先の企業年金の有無によって分かれていた上限枠が、企業年金と共通の枠として「月6万2000円」に拡大・統一されます。
2つ目は、自営業やフリーランスなど「第1号加入者」、および国民年金に任意加入している「第4号加入者」の上限額引き上げです。国民年金基金(自営業者などの上乗せ年金制度)との合算限度額が、現行の月6万8000円から「月7万5000円」へ拡大します。
3つ目は、「第5号加入者」の新設です。60歳以上70歳未満で国民年金被保険者ではない一定の方が対象となり、上限は企業年金等との合計で月6万2000円です。
2. 【加入区分別】あなたの限度額はいくら?11月までと12月以降の比較
それでは、2026年11月分までの現行制度と、12月分からの新制度を具体的に比較してみましょう。
2026年12月分から第3号以外は引き上げ。第2号は企業年金の有無による差もなくなる1/1
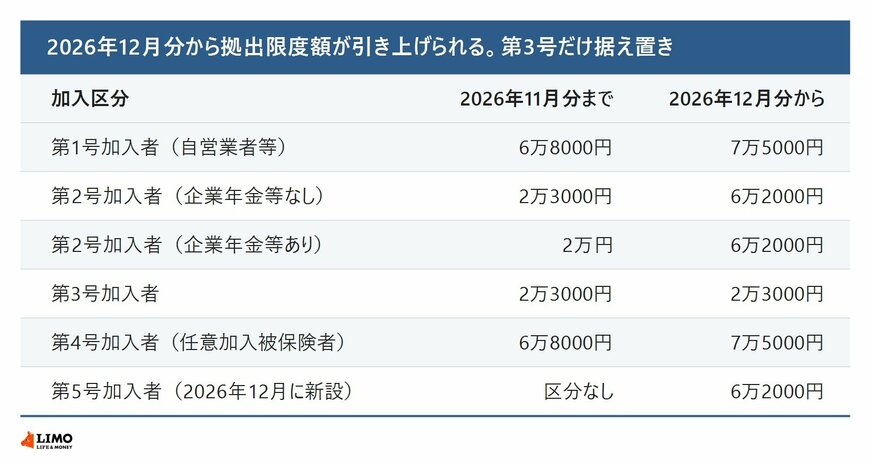
出所:iDeCo公式サイト「iDeCo加入手続きについて」・厚生労働省「2025年の制度改正」をもとにLIMO編集部作成
-
【第1号加入者(自営業・フリーランスなど)および 第4号加入者】
現行は月6万8000円ですが、12月分からは月7万5000円に引き上げられます。ただし、国民年金基金の掛金や付加保険料(月額400円で将来の年金額を増やす制度)を利用している場合は、その掛金と合算して月7万5000円の範囲内におさめる必要があります。 -
【第3号加入者(専業主婦・専業主夫など)】
現行の月2万3000円から変更はなく、据え置きとなります。これは公的年金制度全体のバランスを考慮したものです。家計全体での資産形成を考えるひとつの基準として捉えておくと良いでしょう。 -
【第2号加入者(会社員・公務員)】
現行は企業年金なしが月2万3000円、ありが月2万円と分かれています。同じ会社員でも勤務先によって上限が異なっていましたが、この差が12月分から撤廃され、共通枠の月6万2000円に一本化されます。
3. 会社員・公務員は要注意!「引き算」で決まる上限額の仕組み
第2号加入者である会社員や公務員の場合、共通枠が月6万2000円になるからといって、全員が月6万2000円までiDeCoに拠出できるわけではありません。ここは誤解しやすいポイントですので、丁寧に確認しておきましょう。
2026年12月分からの新制度では、全体の共通枠である月6万2000円から、勤務先が拠出している企業年金等の掛金を差し引いた金額が、個人のiDeCoの上限額となります。つまり「月6万2000円 - 企業型確定拠出年金の事業主掛金額 - 確定給付企業年金等の掛金相当額 = iDeCoの拠出上限額」という引き算で決まる仕組みです。
勤め先が出している掛金が大きいほど、iDeCoで使える枠は小さくなります。まずは、ご自身の勤務先にどのような企業年金制度があるのか、そして事業主掛金がいくらなのかを確認することが大切です。
特に公務員の方は、2024年12月に上限額が月1万2000円から月2万円へ引き上げられた経緯があります。今回の2026年12月の改正で共通枠が月6万2000円へと拡大するため、2段階で枠が広がることになります。
4. 掛金を増額するための実用How-toと手続きの注意点
上限額の引き上げに合わせて「12月分から掛金を増やしたい」と考えた場合、どのような手続きが必要になるのでしょうか。ここでは3つの実用的なポイントをお伝えします。
第一に、スケジュールと受付方法の確認です。国民年金基金連合会では、2026年12月分から掛金額を変更したい方に向けて、2026年9月頃からの事前受付を開始しています。また、2026年12月1日から24日までの期間にはオンライン手続きサービスである「e-iDeCo」の利用も案内されています。窓口となる運営管理機関(金融機関)によって受付時期などが異なるため、ご利用の金融機関へ早めに確認しましょう。
第二に、掛金額の変更は原則として「年に1回」に限られる点です。限度額の範囲内であれば変更可能ですが、頻繁に変えることはできません。ただし、企業年金の掛金額変更に伴う自動減額などは変更回数に含まれません。
第三に、転職や退職などで公的年金の加入区分が変わった場合は、拠出上限額も変動するため、速やかに区分変更と掛金額変更の届出を行う必要があります。
5. まとめにかえて
今回は、2026年12月分から適用されるiDeCoの拠出限度額引き上げについて解説しました。第1号・第4号加入者は月7万5000円に拡大し、第2号加入者は企業年金と共通の枠として月6万2000円に一本化されます。掛金を増額したい方は、運営管理機関ごとの事前受付や手続き方法を早めに確認しておきましょう。制度の拡充を上手く活用しつつも、ご自身の現在のライフスタイルや家族の状況を最優先に考え、心地よいペースで資産形成を続けていくことが大切だと私は考えています。
参考資料
LIMO編集部貯蓄解説班