
今年も国民健康保険料の支払い時期がやってきました。
多くの自治体では6月中旬に決定通知書が送られる傾向にあるため、すでに手元に届いている方もいらっしゃるのではないでしょうか。
「国民健康保険」は公的な健康保険となっており、主に自営業の方や会社を退職された方などが加入します。
なかには「国民健康保険」の保険料が、家計にとって負担に感じている方もいるかもしれません。
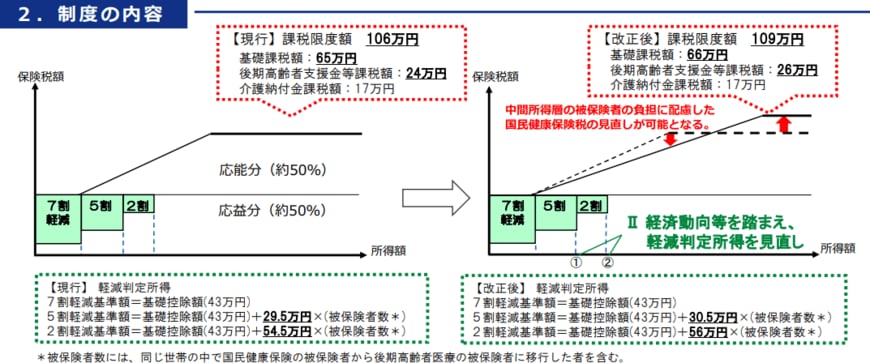
2025年度は、国民健康保険料の年間上限額が106万円から109万円に「3万円」引き上げられました。
この記事では、国民健康保険料のしくみや、新宿区を例に「所得別の目安額」などについて解説します。
1. 国民健康保険とは?加入対象者などをわかりやすく解説
2/5
FOUR.STOCK_Shutterstock.com
日本は「国民皆保険制度」となっているため、誰もが何らかの公的健康保険に入っています。
会社に就職したり、転職したりするたびに健康保険の手続きが必要なのは、このためです。
主な公的健康保険
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
- 組合管掌健康保険…大企業で働く従業員
- 協会けんぽ…中小企業で働く従業員
- 船員保険…船員
- 共済組合…公務員や私立教職員
上記のどれにも当てはまらない、主に自営業の方や会社を退職した方などが加入するのが国民健康保険です。
一見するとどの保険も同じように見えますが、実は大きな違いがあります。
主に会社員の方が加入する健康保険には、病気で休んだ時の「傷病手当金」や、出産で仕事を休む間の「出産手当金」といった、収入をサポートする制度があります。
しかし、国民健康保険にはこれらの手当がありません。
さらに、医療を支えるために必要な保険料は、近年上昇が続いているため、家計への負担に頭を抱えている方もいらっしゃるのではないでしょうか。
ご自身やご家族がどの保険に加入しているか、そしてどのようなサポートを受けられるのか、改めて確認しておくことが大切です。
2. 【国民健康保険料】年間上限額が106万円から109万円に「3万円」引き上げ
国民健康保険料は、収入が増えるほど支払う額も増える仕組みになっています。
ただし、国民健康保険料は、年間で支払う保険料に「上限額」が設けられています。
そのため、いくら高所得になっても、この上限に達すればそれ以上は保険料が上がらなくなります。
2025年度の国民健康保険料は、年間上限額が106万円から109万円に「3万円」引き上げられました。
つまり所得が高い方にとっては、以前よりも多くの国民健康保険料を支払わなくてはならない可能性があります。
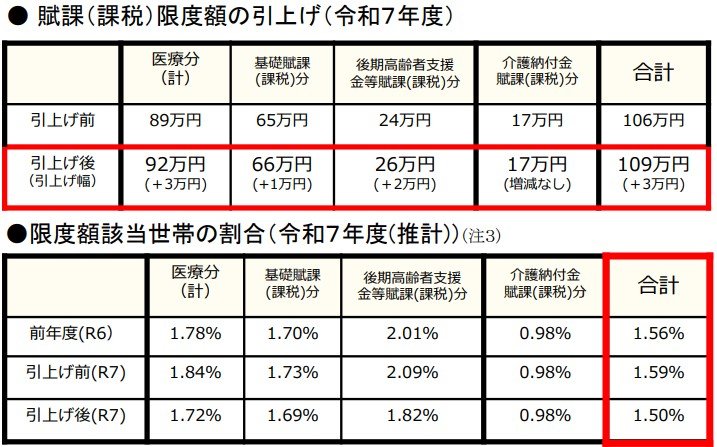
ただし、限度額の超過世帯割合は一部のみとなっています。
そのため、誰もが影響を受けるというわけではありません。
厚生労働省では、影響を受ける(賦課限度額に達する)高年収世帯の目安として以下のとおり試算を示しました。
- 2024年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2025年度:給与収入 約1170万円/年金収入 約1170万円(給与所得 約980万円/年金所得 約980万円)
とはいえ、高所得者以外には負担がないとは言えません。
ケースによって異なりますが、国民健康保険料は他の健康保険料よりも高くなるケースもあるのです。
自治体によって国民健康保険料が異なりますが、次章では、1つの目安として「新宿区の国民健康保険料」を見ていきましょう。
3. 《早見表》2025年度「所得別」国民健康保険料はいくら?「新宿区」の例
2025年度の国民健康保険料について、新宿区は下記のとおり公表しました。
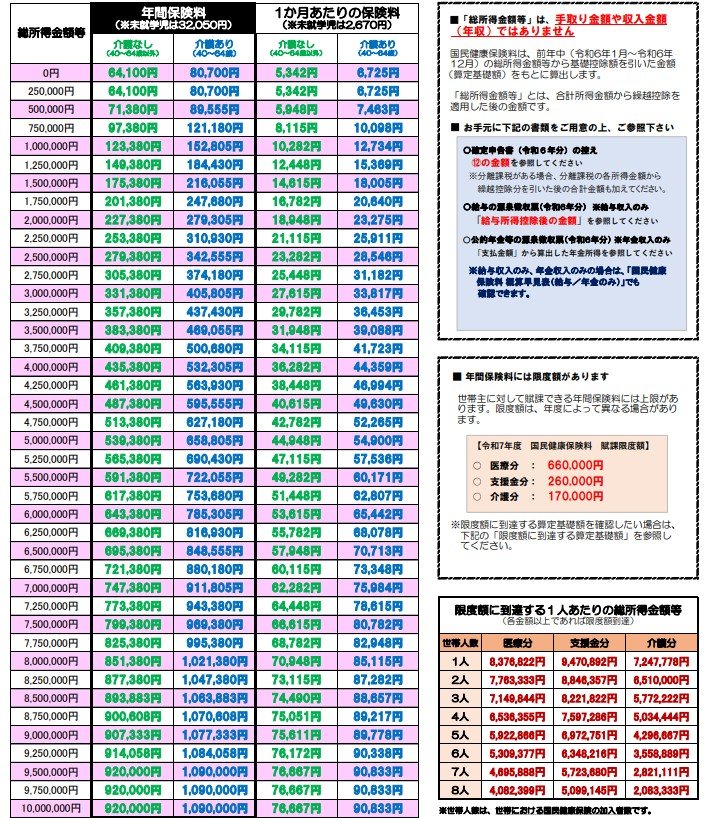
【所得:年間保険料(介護あり)】
- 0円:8万2100円→8万700円
- 25万円:8万2100円→8万700円
- 50万円:9万1655円→8万9555円
- 75万円 :12万5780円→12万1180円
- 100万円:15万9905円→15万2805円
- 125万円:19万4030円→18万4430円
- 150万円:22万8155円→21万6055円
- 175万円:26万2280円→24万7680円
- 200万円:29万6405円→27万9305円
- 225万円:33万530円→31万930円
- 250万円:36万4655円→34万2555円
- 275万円:39万8780円→37万4180円
- 300万円:43万2905円→40万5805円
- 325万円:46万7030円→43万7430円
- 350万円:50万1155円→46万9055円
- 375万円:53万5280円→50万680円
- 400万円:56万9405円→53万2305円
- 425万円 :60万3530円→56万3930円
- 450万円:63万7655円→59万5555円
- 475万円:67万1780円→62万7180円
- 500万円 :70万5905円→65万8805円
- 525万円:74万30円→69万430円
- 550万円:77万4155円→72万2055円
- 575万円:80万8280円→75万3680円
- 600万円:84万2405円→78万5305円
- 625万円:87万6530円→81万6930円
- 650万円:91万655円→84万8555円
- 675万円:94万4780円→88万180円
- 700万円:97万8905円→91万1805円
- 725万円 :101万3030円→94万3380円
- 750万円:103万3672円→96万9380円
- 775万円:104万1460円→99万5380円
- 800万円:104万8460円→102万1380円
- 825万円:105万5460円→104万7380円
- 850万円:106万円→106万3883円
- 875万円:106万円→107万608円
- 900万円:106万円→107万7333円
- 925万円:106万円→108万4058円
- 950万円:106万円→109万円
- 975万円:106万円→109万円
- 1000万円:106万円→109万円
2024年度は年間所得が850万円以上で上限となっていました。
しかし、2025年度は「950万円が上限の目安」となっています。
例えば、所得が500万円だと、国民健康保険料の年額は65万8805円となりました(40歳以上の場合)。
会社の健康保険に加入する場合、子どもの保険料はかからないことが一般的です。
その一方で、国民健康保険には扶養という概念がありません。そのため、家族の人数分かかることに注意が必要です。
※未就学児は軽減があります。
4. 【国民健康保険料】支払いが苦しいときは?軽減はないの?
国民健康保険料に軽減はないの?5/5

metamorworks/shutterstock.com
たとえ所得が0円でも、国民健康保険料を支払う必要があります。
また、国民健康保険料は前年の所得で決まります。
そのため、なかには退職した翌年などに「国民健康保険料の支払いが苦しい」という方もいらっしゃるかもしれません。
しかし、国民健康保険料の支払いを放置すれば、延滞金等が発生してしまいます。
「国民健康保険料の支払いが苦しい」場合、まずはお住まいの市町村(特別区を含む)の「国民健康保険の窓口」まで相談しましょう。
解雇などによって離職を余儀なくされた方の場合、軽減措置が設けられています。
さらに、災害等により生活が著しく困難となった世帯なども、「国民健康保険料を減免できる」可能性があります。
窓口で相談することで、国民健康保険料の分割払いなどが可能になるケースもあるため、まずは相談することが大切です。
確定申告等を行っていない自営業の方の場合、本来であれば受けられるはずの軽減(均等割額・平等割額の軽減や未就学児にかかる均等割額の軽減など)が反映されていないケースがあります。
また、「住民税申告」や「確定申告」を行うことで、保険料が抑えられるケースもあります。
5. まとめ
2025年度は、国民健康保険料の年間上限額が106万円から109万円に「3万円」引き上げられました。
物価高が続く中、国民健康保険料の支払いに家計の負担が増しているご家庭も多いのではないでしょうか。
国民健康保険料の対象となる方は、ご自身の国民健康保険料についてよく確認しておくことが大切です。
また、自治体によって国民健康保険料が異なりますので、ご不明な点がある場合はお住まいの自治体の窓口で相談しましょう。

参考資料
- 厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額について」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 新宿区「令和7年度 国民健康保険料 概算早見表(総所得金額等)」
- 奈良市「令和7年度国民健康保険料決定通知書の送付について」
- 厚生労働省「健康保険法施行令等の一部を改正する政令の公布について(通知)」
- 厚生労働省「令和7年度 税制改正の概要」
川勝 隆登