
2025年6月26日、株式会社400Fが発表した「オカネコ 老後資金に関する調査」によると、約8割の人が老後に不安を感じていることがわかりました。特に心配されているのは「生活費」(83.0%)と「医療費」(58.8%)です(※全国の『オカネコ』ユーザー434名を対象に実施)。
また、2025年度の年金額引き上げ(+1.9%)に対して「年金が物価に追いついていない」と感じる人は47.2%にのぼっており、老後の生活に対する不安は根強く残っています。
さらに、老後資金の準備について、「まだ老後資金の準備をしていない」と回答した人の割合は、30歳代以下が31.5%で最も高く、40歳代が23.2%、50歳代が25.7%、60歳代以上でも22.3%と、どの年代にも「未準備層」が一定数存在していることが明らかになりました。
ただし、老後資金として貯めている額では50歳代で「5000万円以上」の人が16.9%、60歳代以上では25.4%と、十分な資産を持つ人も増えてきており、老後資金の準備は二極化が進んでいるのが現状です。

では実際に、65歳以上のシニア世代はどのようなお金の事情を抱えているのでしょうか。本記事では、生活費・年金・貯蓄状況の最新データをもとに、シニア世帯の家計のリアルに迫ります。
1. 65歳以上の夫婦のみの無職世帯の「家計収支」は赤字?
総務省統計局が公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」を参考に、65歳以上無職夫婦世帯の家計実態について見ていきましょう。
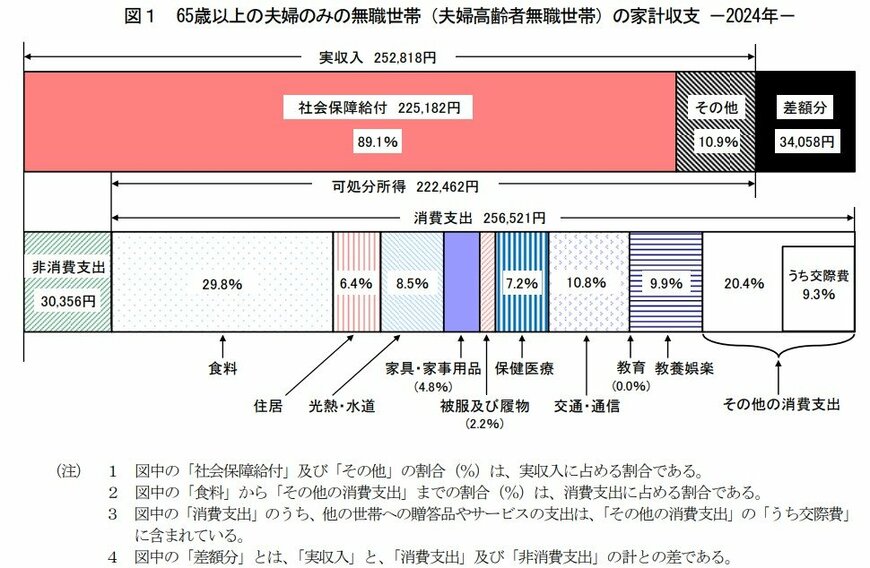
毎月の実収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
この世帯では、毎月の収入が25万2818円で、そのうち約9割にあたる22万5182円は公的年金などの社会保障給付によってまかなわれています。
一方、支出の合計は28万6877円にのぼり、その内訳は消費支出(生活費)が25万6521円、非消費支出(税金や社会保険料など)が3万356円でした。
結果として、毎月3万4058円の赤字が生じており、その不足分は主に貯蓄を取り崩して補っている状況です。
また、高齢者世帯は持ち家率が高いため、「住居費」は平均で1万6432円と低く抑えられていますが、賃貸住宅に住む場合は家賃との差額も考慮する必要があります。
このような背景を踏まえると、やはり老後生活の安定には「貯蓄」が重要な支えとなるでしょう。
次に、65歳以上世帯の貯蓄の状況について確認していきましょう。
2. 65歳以上・二人以上世帯の「平均貯蓄額」はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)貯蓄の状況」を参考に、「世帯主が65歳以上」のシニア世帯の貯蓄事情について確認していきましょう。

2.1 世帯主が65歳以上の世帯(二人以上世帯)の平均・中央値は?
- 平均値 2509万円
- 貯蓄保有世帯の中央値 1658万円
平均貯蓄額は一部の富裕層の影響で高めに出る傾向がありますが、より実態を反映する「貯蓄保有世帯の中央値」に注目すると、その金額は1658万円まで下がります。
次に、各世帯がどの程度の貯蓄を保有しているのか、その分布状況についても見ていきましょう。
2.2 世帯主が65歳以上の世帯(二人以上世帯)の貯蓄現在高の金額別世帯分布は?
- 100万円未満:8.1%
- 100万円以上~200万円未満:3.6%
- 200万円以上~300万円未満:3.1%
- 300万円以上~400万円未満:3.6%
- 400万円以上~500万円未満:3.3%
- 500万円以上~600万円未満:3.3%
- 600万円以上~700万円未満:2.9%
- 700万円以上~800万円未満:2.8%
- 800万円以上~900万円未満:3.3%
- 900万円以上~1000万円未満:2.5%
- 1000万円以上~1200万円未満:4.8%
- 1200万円以上~1400万円未満:4.6%
- 1400万円以上~1600万円未満:5.1%
- 1600万円以上~1800万円未満:3.3%
- 1800万円以上~2000万円未満:3.3%
- 2000万円以上~2500万円未満:7.4%
- 2500万円以上~3000万円未満:5.8%
- 3000万円以上~4000万円未満:9.4%
- 4000万円以上:20.0%
全体のうち約4割の世帯が貯蓄額2000万円を超えており、さらに4000万円を超える世帯も約2割にのぼります。
一方で、貯蓄が200万円未満という世帯も約1割存在しており、世帯ごとの差が大きいことがわかります。
次に、現在の老齢年金世代が受け取る、2025年度最新の年金額を見ていきましょう。
3. 2025年度の公的年金は1.9%増額!「厚生年金と国民年金」はいくら?
公的年金は、賃金や物価の動きを踏まえて、毎年度見直しが行われます。
2025年度の年金支給額は、前年度比で1.9%の引き上げとなりました。
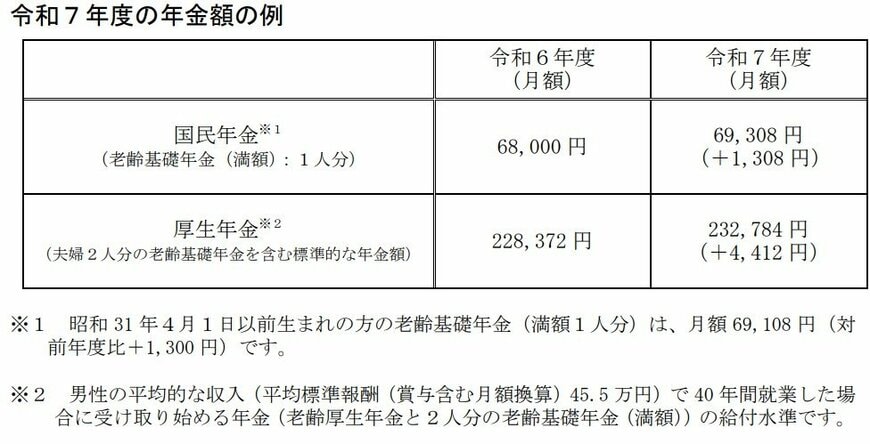
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
3年連続で年金額が引き上げられたこと自体は好ましい動きといえます。
ただし、「マクロ経済スライド(※)」の適用により、今回の改定率は物価の上昇幅を下回る結果となりました。
つまり、見かけ上は増額されていても、実際の購買力は低下しており、年金の実質的な価値は目減りしているのが現状です。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
4. 2025年度の年金支給日カレンダー
改定後の年金がいつ振り込まれるのか、「2025年度の年金支給日カレンダー」をもとに確認していきましょう。

4.1 【2025年度の年金支給日カレンダー】支給日:支給対象月
- 2025年2月14日(金):12月・1月分
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
公的年金は、2カ月分がまとめて偶数月の15日(※)に支払われる仕組みです。
このため、2025年度の改定内容が反映された年金の支給は、6月以降となります。
※15日が土日・祝日の場合は、直前の平日に前倒しされます。
5. 年金とは別に「取り崩せる資金」を準備しよう
本記事では、シニア世帯における貯蓄状況や家計収支について見てきました。
シニア世代の主な収入源である年金は、物価や賃金に応じて変動しますが、目減りしているのが現状です。
安心して老後を迎えるためには、年金とは別に「取り崩せる資金」を準備することが重要です。まずは「ねんきんネット」や「ねんきん定期便」を活用し、自分の年金見込み額を確認しましょう。そのうえで、理想のセカンドライフを送るには毎月どれだけ不足するのかを把握することが第一歩です。
不足分が明確になれば、それが老後資金の目標額となります。時間を味方につけて、ご自身のペースで少しずつ資産形成を進めていきましょう。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「年金はいつ支払われますか。」
- PRTIMES「約8割が「老後不安」、生活費と医療費が二大懸念。老後資金準備状況は「二極化傾向」。若年層の「ねんきん定期便」理解不足も浮き彫りに」
矢武 ひかる