

老後2000万円問題が以前話題となったこともあり、2000万円を目標に老後資金を貯めている世帯も多いでしょう。
では、本当に2000万円あれば老後生活は安泰なのでしょうか。
本記事では、老後に必要なお金をシミュレーションします。
平均生活費や年金受給額を基にシミュレーションするので、ぜひ参考にしてみてください。
1. シニア世帯のリアルな貯蓄額
まずは、現在のシニア世帯がどのくらい貯蓄があるのかを確認しましょう。
金融経済教育推進機構「家計の金融行動に関する世論調査」によると、70歳代二人以上世帯の貯蓄額の分布は以下のとおりです。
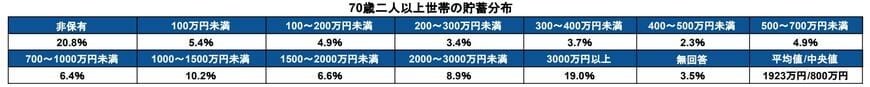
1.1 70歳代二人以上世帯の貯蓄額
- 非保有 :20.8%
- 100万円未満 :5.4%
- 100~200万円未満 :4.9%
- 200~300万円未満 :3.4%
- 300~400万円未満 :3.7%
- 400~500万円未満 :2.3%
- 500~700万円未満 :4.9%
- 700~1000万円未満 :6.4%
- 1000~1500万円未満 :10.2%
- 1500~2000万円未満 :6.6%
- 2000~3000万円未満 :8.9%
- 3000万円以上 :19.0%
- 無回答 :3.5%
平均値 :1923万円
中央値 :800万円
平均値は1923万円・中央値は800万円となっています。2000万円以上の貯蓄がある世帯は、27.9%です。また、半分以上の世帯は貯蓄が1000万円未満となっています。
老後2000万円を用意できている世帯は、少数派です。
2. 老後のリアルな生活費
老後に必要なお金をシミュレーションするために、生活費がどのくらいかかるのかを確認しましょう。
総務省統計局「家計調査報告書(家計収支編)」によると、65歳以上夫婦のみ無職世帯の平均支出とその内訳は以下のとおりです。

2.1 65歳以上の夫婦のみ無職世帯の支出(月額)
- 食料 7万6352円
- 住居 1万6432円
- 光熱・水道 2万1919円
- 家具・家事用品 1万2265円
- 被服及び履物 5590円
- 保険医療 1万8383円
- 交通・通信 2万7768円
- 教育 0円
- 教養娯楽 2万5377円
- その他の消費支出 5万2533円
- 諸雑費 2万2125円
- 交際費 2万3888円
- 仕送り金 1040円
- 直接税 1万1162円
- 社会保険料 1万9171円
合計 28万6877円
税金と社会保険料を合わせた支出は、月28万6877円となっています。
内訳としては食費が月7万6352円と高く、次に交通・通信費、教養娯楽費と続きます。
持ち家か賃貸か、車を所有有無などライフスタイルによっても生活費は異なりますが、一つの目安にしてみてください。
3. 老後にもらえる年金額
老後の平均支出を確認しましたが、老後は年金をもらえます。そのため、年金収入と支出の差が毎月必要なお金となります。
では、老後はどのくらい年金をもらえるのでしょうか。厚生労働省によると、2025年度の年金額の目安は以下のとおりです。

3.1 2025年度のモデル年金額(額面)
国民年金の満額受給額:月額6万9308円(前年度比+1308円)
モデル夫婦*1の年金受給額(国民年金+厚生年金):月額23万2784円(前年度比+4412円)
*1…平均年収約546万円で40年間勤務した夫(妻)と会社員経験のない専業主婦(夫)の世帯
平均年収約546万円で40年間勤務した夫(妻)と会社員経験のない専業主婦(夫)のモデル夫婦がもらえる年金額は、月23万2784円です。
65歳以上無職二人世帯の平均支出である月28万6877円との差額は、月5万4093円となっています。年換算で64万9116円です。
仮に老後生活が25年間続くとすると、約1623万円の老後資金が必要となります。
30年間老後生活が続く場合、必要な資金は約1947万円です。
老後2000万円あれば、なんとか平均的な水準の老後生活を過ごすことができるでしょう。
一方で、老後資金が2000万円未満の場合にはやや不安が残るかもしれません。
4. 世帯によって必要な貯蓄額は異なる
本記事では、老後に必要なお金をシミュレーションしました。ただし、世帯によって必要な老後資金は異なります。
例えば、厚生年金は現役時代の平均年収や勤務期間などによって決まる仕組みです。
参考までに、以下の条件で平均年収別に年金受給額の目安をシミュレーションしてみましょう。
- 1973年生まれ
- 23歳から65歳到達まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

4.1 平均年収ごとの目安年金受給額(額面)
平均年収 年金受給額の目安(額面)
- 200万円 月10万7000円
- 300万円 月12万7000円
- 400万円 月14万2000円
- 500万円 月16万2000円
- 600万円 月18万1000円
- 700万円 月19万7000円
- 800万円 月21万3000円
- 900万円 月23万4000円
仮に夫婦ともに平均年収800万円で勤めた会社員の場合、合計で月42万6000円もの年金を受給できます。
ぜひ、自分の世帯に必要な老後資金がいくらなのかをシミュレーションしてみてください。
必要な老後資金がわかれば、日々の節約や資産形成に前向きになれるでしょう。

参考資料
- 厚生労働省年金局「令和5年度厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします 」
- 総務省統計局「家計調査報告書(家計収支編)」
- 厚生労働省「公的年金シミュレーター」
苛原 寛



