


近年、「元本割れの可能性がある商品を一部保有してもよい」と考える人が増えているようです。
J-FLECの調査によると、二人以上世帯の4割以上がリスクを受け入れる姿勢を見せています。
背景には「守る」から「増やす」へと家計の意識が変化していることがうかがえます。
この記事では、そもそも“元本”とは何かをわかりやすく解説し、リスクとの上手な付き合い方や資産形成の考え方についても紹介します。
1. 「守る」から「増やす」へ家計の進化
2024年12月18日に公表されたJ-FLECの調査(図表6)によれば、元本割れの可能性がある商品について「積極的に保有したい」「一部は保有したい」と答えた世帯の合計が、二人以上世帯で4割超に達しました。

元本割れを起こす可能性があるが、収益性の高いと見込まれる金融商品の保有について
《2024年【二人以上世帯】》
- そうした商品についても、積極的に保有しようと思っている・・・17.1%
- そうした商品についても、一部は保有しようと思っている・・・35.3%
《2024年【単身世帯】》
- そうした商品についても、積極的に保有しようと思っている・・・14.2%
- そうした商品についても、一部は保有しようと思っている・・・32.4%
こうした意識の変化の背景には、「元本を守る」から「元本を増やす」というお金との向き合い方への関心が高まっていることがうかがえます。
そもそも、「元本」とは何でしょうか。
今回は投資を始める前に知っておきたい“お金の基本”である「元本」についてわかりやすく解説します。
2. 資産運用のスタートとなるお金が「元本」
元本とは自分が最初に投じたお金のことです。たとえば、預貯金では初めに預け入れた金額のことです。
また、投資では株や投資信託を購入したときの金額になります。
投資信託を10万円で購入すれば、その10万円が元本ということですね。
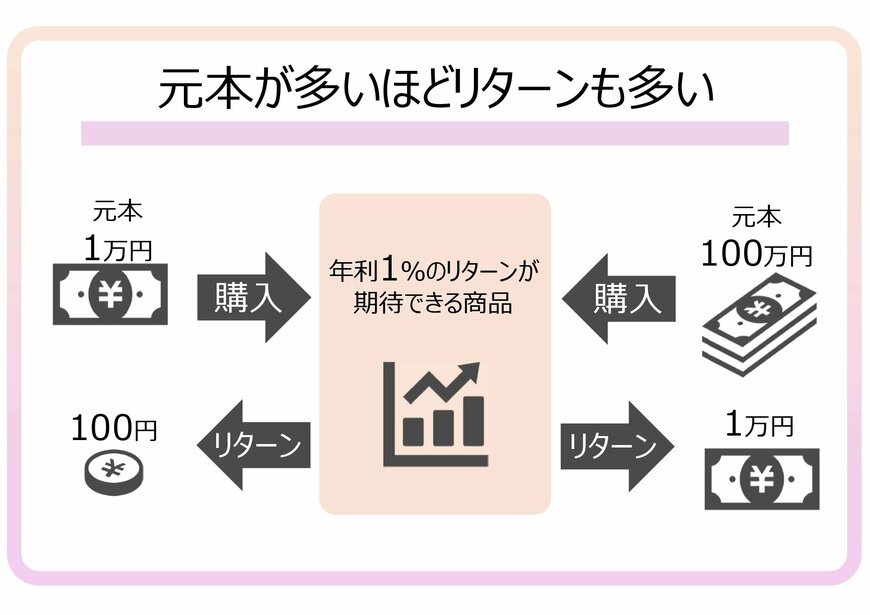
この元本が多いほど得られる利益も多くなります。
元本とリターンの関係2/3
出所:筆者作成
この元本について、投資では特に「そのまま維持されるとは限らない」ということに注意が必要です。
投資商品は値動きによって増えることもあれば、減る(=元本割れ)こともあるのが特徴です。
3. 最初に投じたお金が減ること「元本割れ」
「元本割れ」とは、投じた金額よりも資産価値が下がってしまうことです。
たとえば10万円で購入した株式が、値下がりして9万円になったら1万円の元本割れです。
ただ、元本が守られる商品よりも元本割れの可能性がある商品のほうが、より大きなリターン(=得られる利益)が期待できます。
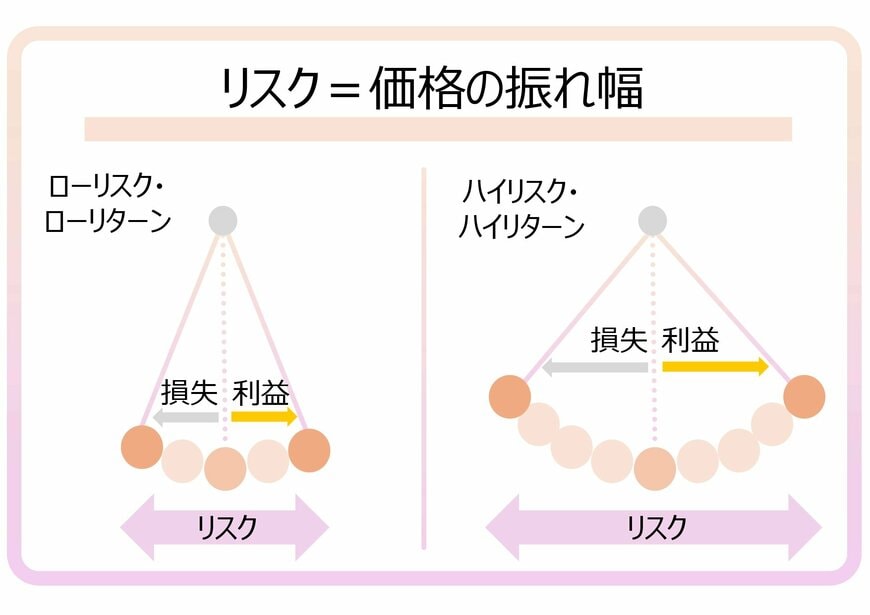
損失(=元本割れ)と利益は表裏一体で、リスクがあるほどリターンを狙えるということになります。
投資の世界におけるリスクとは、価格の振れ幅をいいます。
リスクとリターンの関係3/3
出所:筆者作成
重要なのは、元本割れの可能性があるからといって怖がりすぎないことです。
すべての元本を守る必要はありません。
生活費や緊急資金は元本保証の預金でキープしつつ、将来の資産形成のための余剰資金はリスクのある商品に回すなど、目的に応じた運用をすることが重要です。
さらに、NISAやiDeCoといった制度を有効活用するのも効果的な資産形成に役立ちます。
4. リスクと上手に向き合った資産形成を
今回は投資を始める前に知っておきたい“お金の基本”である「元本」についてわかりやすく解説しました。
まとめると、
- 資産運用のスタートとなるお金が「元本」
→元本が多いほどリターンも多い - 最初に投じたお金が減ること「元本割れ」
→損失(=元本割れ)と利益は表裏一体
いま、多くの人がリスクと上手に向き合いながら、この元本を“増やす”選択を始めています。
将来の安心のためにも、まずは「元本って何?」を理解するところから始めてみましょう。

参考資料
・J-FLEC(金融経済教育推進機構)【家計の金融行動に関する世論調査(2024年)のポイント】
村岸 理美


