


かつて金融庁のレポートに端を発した「老後2000万円問題」が、まだ記憶に新しい方もいるでしょう。
2019年に公表された「標準的な夫婦世帯の老後(30年間)には、公的年金以外に2000万円が必要となる」というこの試算。もとになったのは、2017年の家計調査です。
その後2020年の家計調査では、コロナ禍における給付金収入や消費控えなどを受け、一時的に「老後に赤字なし」の結果となりました。
必要となる老後資金は世帯によって異なることは言うまでもありません。しかし、「2000万円」をリタイアまでの目標貯蓄額としてきた世帯の中には、昨今の物価上昇を考えると、上方修正が必要と考える人もいるかもしれませんね。
70歳代以降の貯蓄は、リタイア生活の安心感に繋がるものと言えるでしょう。そこで気になるのが、いまどきシニアの貯蓄事情です。
今回は、70歳代世帯の貯蓄に関するデータを確認していきます。平均や中央値、さらには「貯蓄3000万円」を持つ世帯はどれほどいるかを、数字で見ていきましょう。
1. 70歳代【貯蓄3000万円超】世帯はどれほどいるのか?2人以上世帯の平均・中央値も見る
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」から、70歳代・二人以上世帯の貯蓄事情を見ていきます。
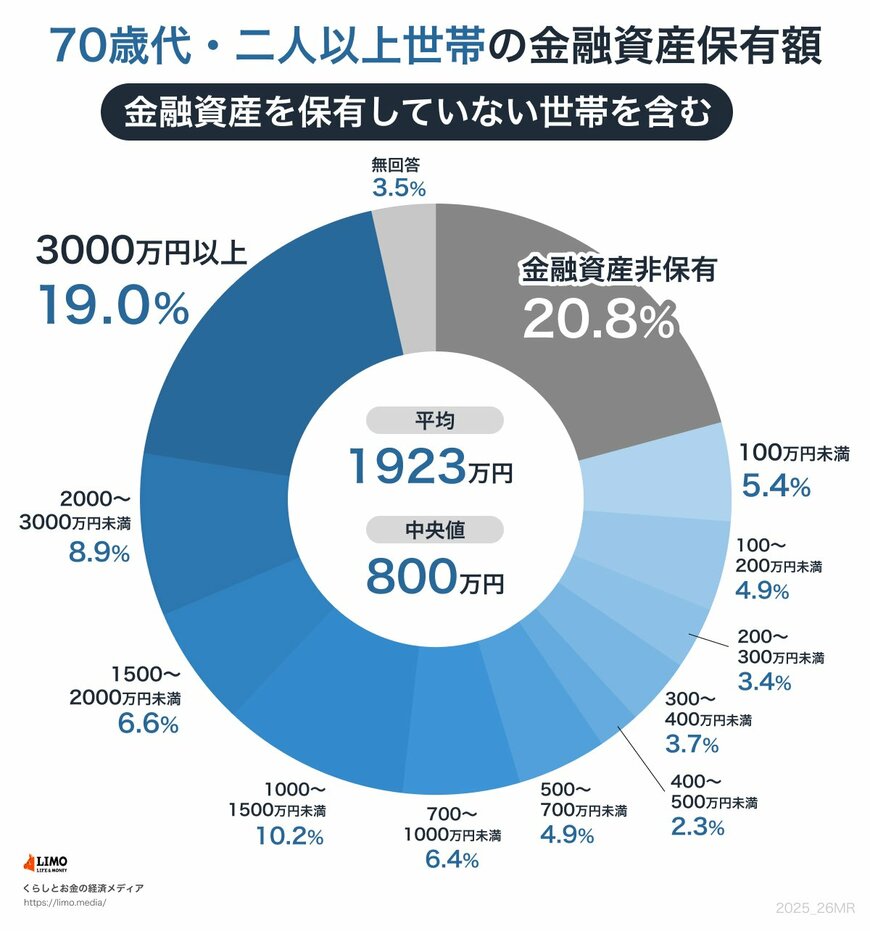
※「金融資産を保有していない世帯」を含みます。
※預貯金以外の株式や投資信託、債券などの金融商品残高も金融資産に含まれています。
1.1 70歳代・二人以上世帯「貯蓄の平均・中央値」
- 平均:1923万円
- 中央値:800万円
1.2 70歳代・二人以上世帯「貯蓄額ごとの割合」
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
1.3 貯蓄ゼロの割合
- 20.8%
1.4 貯蓄3000万円以上の割合
- 19.0%
70歳代の二人以上世帯のうち「貯蓄3000万円」を超える世帯は、全体の19.0%。ただし、その一方で貯蓄ゼロ世帯も20.8%と、ほぼ同程度存在することが分かります。
また、平均は1923万円ですが、より実態に近い中央値に目を向けると800万円にまで下がります。
シニア世帯の貯蓄額は、定年退職金や相続などのまとまった収入があるかどうかでも、大きく変わります。ただし、いずれも世帯差・個人差が大きく、すべての世帯が、確実に老後資金として組み込めるものではありません。
そこで頼りになるのが、より確実な老後の収入源となる「公的年金」です。次では令和のシニア世代がどの程度年金を受け取れているかを見ていきます。
2. 【老齢年金早見表】70歳代「厚生年金と国民年金」の平均年金月額はいくら?
ここからは、いまの70歳代のシニアがどの程度年金を受け取れているかを見ていきます。
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、70歳代の公的年金の平均額を各年齢の年金年金月額を確認します。
※なお、厚生年金の年金月額には、国民年金の月額部分も含まれます。
2.1 【厚生年金早見表】70歳代の平均年金月額《1歳刻みで見る》70〜79歳

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
2.2 【国民年金早見表】70歳代の平均年金月額《1歳刻みで見る》70〜79歳

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均年金月額は、厚生年金(国民年金部分を含む)で14万円台、国民年金で5万7000~8000円台となりました。
なお、公的年金は物価や現役世代の賃金を踏まえ、年度ごとに改定がおこなわれます。2025年度の年金改定について、次で触れておきましょう。
3. 【年金】2025年度4月分から《1.9%増額》も、実は目減り
2025年度の年金額は、前年度より1.9%の引き上げとなりました。

3年連続のプラス改定は、一見喜ばしいことではありますが、物価上昇率には追い付いておらず、実質的には目減りしているのが現状です。
3.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
今回、上記の年金額例と併せて、夫婦の働き方ごとにいくつかの年金額パターンも提示されていますので、次章で確認してみましょう。
4. 【年金】現役時代の働き方や収入別「5つのパターン」で目安額をチェック
2025年度に65歳になる人を加入期間や収入によって分けた年金額の見通しを、厚生労働省の資料をもとに確認してみましょう。
多様なライフコースに応じた年金額
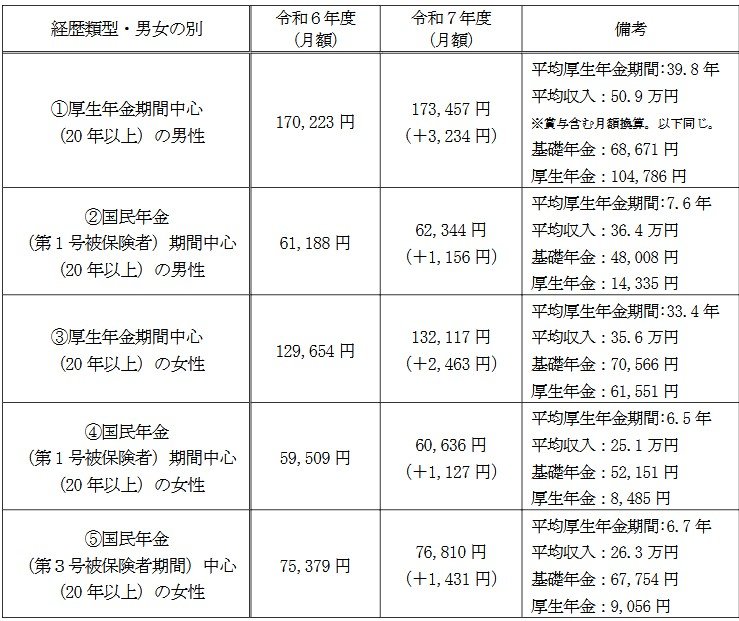
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
4.1 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
4.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
4.3 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
4.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
4.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
まず、現役時代の年金加入期間が、国民年金と厚生年金のどちらが中心だったかで大きく年金水準が変わります。厚生年金加入期間が長く、平均収入が高いケースほど年金額も多くなっていますね
現役時代の働き方は、遠い将来の年金額を大きく左右する要素であることが分かりました。
次では、60歳から90歳以上の「全受給権者」における、年金の男女差や個人差についても見ていきましょう。
5. 【年金格差】厚生年金・国民年金《男女差・個人差に着目》
ここからは、60歳以上の全受給権者における、厚生年金と国民年金の受給額分布を見ていきます。

5.1 厚生年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の平均年金月額は男女全体で14万円台ですが、男性16万円台、女性10万円台と男女差があります。
加えて、上記のように月額1万円未満の低年金となる人から、25万円超の高額受給者まで、幅広い層に分布しています。
5.2 国民年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
年金月額階級ごとの受給者数
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は、男女ともに5万円台、「6万円以上~7万円未満」がボリュームゾーンです。
多くの人が満額に近い年金額を受給できていることがうかがえる一方で、1万円未満の低年金となる人も一定数存在します。
6. まとめにかえて
今回は70歳以上世帯の貯蓄事情に触れたあと、厚生労働省の一次資料をもとに、令和のシニア世代がどの程度の年金を受け取れているかも見てきました。
働き盛りの現役世代にとって、老後資金や年金は、まだまだ先のことのように感じられるかもしれません。しかし、資産形成も年金の仕組みも、今から知っておくことはとても大切です。
資産は時間をかけてコツコツと築き上げていくものです。また、年金の制度の中には、繰上げ受給や付加年金制度など、その存在を事前に知らない場合は活用できない制度もいくつかあります。
ぜひこの機会に、資産づくりや年金に関心を持っていただければと思います。
7. 【ご参考】70歳代・二人以上世帯の貯蓄額(金融資産保有世帯のみ)
- 100万円未満:7.0%
- 100~200万円未満:6.3%
- 200~300万円未満:5.4%
- 300~400万円未満:5.8%
- 400~500万円未満:3.1%
- 500~700万円未満:7.7%
- 700~1000万円未満:7.2%
- 1000~1500万円未満:12.7%
- 1500~2000万円未満:8.2%
- 2000~3000万円未満:9.1%
- 3000万円以上:24.3%
<貯蓄額平均と中央値>
- 平均:2188万円
- 中央値:1100万円
参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
吉沢 良子

