

厚生労働省年金局の「厚生年金保険・国民年金事業の概況」によると、2023年度末現在の老齢年金の平均月額は、国民年金が5万7584円、厚生年金(国民年金を含む)が14万6429円でした。
国民年金(老齢基礎年金)は、現役時代の保険料納付期間により年金額が決定します。2025年度の満額は月額6万9308円です。
厚生年金は、国民年金+厚生年金を受給することになり、厚生年金部分は加入期間と年収により決定するため、なかには平均額を大きく上回る月額30万円以上を受けとる人も。
では、老後に年金を「月額30万円(年間360万円)」受給する人は何パーセントくらいいるのでしょうか。本記事で確認していきます。
1. 【日本の公的年金のしくみ】国民年金と厚生年金の違い
日本の公的年金制度は、主に2つの仕組みで成り立っています。それが「国民年金」と「厚生年金」です。この2つの制度は、1階・2階の積み重ねにたとえられ、「2階建て構造」と呼ばれています。
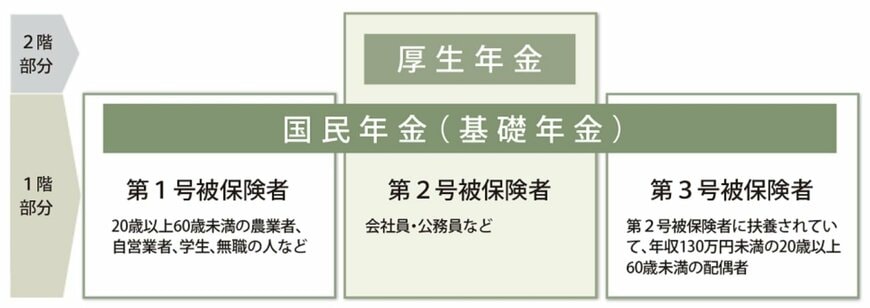
国民年金はすべての人が対象となる、年金制度の基本です。日本国内に住む20歳から60歳未満の人は、職業を問わず原則として加入が義務付けられています。
支払う保険料は全国一律で、納めた期間に応じて将来の受け取り額が決まる仕組みです。
一方、厚生年金は、主に会社員や公務員など給与を得て働く人が対象です。これは国民年金に上乗せして支給される、いわば2階部分の年金です。
保険料は収入に応じて変動し、納付期間と額に応じて受給額が決まるため、個人差が大きいのが特徴です。
次に、国民年金と厚生年金それぞれの平均受給額を、実際の資料データを基に見ていきます。
2. 老齢年金「国民年金と厚生年金」の平均月額はいくら?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金の平均月額は以下の通りです。
2.1 国民年金の平均月額はいくら?

- 男女全体平均月額:5万7584円
- 男性平均月額:5万9965円
- 女性平均月額:5万5777円
2.2 厚生年金の平均月額(国民年金部分を含む)はいくら?

- 男女全体平均月額:14万6429円
- 男性平均月額:16万6606円
- 女性平均月額:10万7200円
国民年金は固定された保険料が適用されるため、受給額には大きな個人差がなく、通常は月5万円程度となります。
この金額では、老後の基本的な生活費をカバーするのがやっとであり、さらに2025年度の満額は「6万9308円」であることからも、国民年金だけで年間360万円以上の年金を受け取ることは現実的に難しいと言えます。
一方、厚生年金は国民年金の上に加算される形で支給され、通常は国民年金よりも高い受給額となります。
さらに、厚生年金の受給額は年収に応じて保険料が変動するため、個人ごとの差が大きいです。
では、実際に「月額30万円以上」の年金を受け取っている人はどの程度いるのでしょうか。
3. 厚生年金「月額30万円(年間360万円)」以上受給できる人は何パーセント?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の受給額ごとの受給権者数は下記の通りです。

厚生年金「受給額ごとの人数」をチェック
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
月額30万円以上の年金を受け取っている人は、全体のわずか0.089%。
これは国民年金と厚生年金の両方を受給している人の統計であり、国民年金だけを受け取っている人を含めれば、月額30万円以上の受給者の割合はさらに減ると見られます。
4. 老後に受け取る「年金額」を増やす方法は?
そのため、年金額を増やす方法を模索している方には、次のような対策が有効です。
まず、「国民年金」の場合、未納期間があると受け取る年金額が減少しますので、未納分があれば速やかに追納することが重要です。
次に、会社員や公務員などで「厚生年金」に加入している人は、現役時代の年収を向上させることで、将来受け取る年金額を増加させることができます。
また、厚生年金の受給額は保険料の納付額に加えて、加入期間が長いほど増えるため、長期間にわたって厚生年金に加入していることが重要です。
上記をまとめると、国民年金の未納があれば追納し、年収を上げて長期間働くことが年金額を増やす鍵となります。
とはいえ、これだけでは十分に年金額を増やすのは難しいため、「繰下げ受給」を選択して受給額を増やすことも検討しておきましょう。
4.1 年金が最大84%も増額?!「繰下げ受給」とは?
繰下げ受給は、年金の受給開始年齢を通常の65歳から最大75歳の間で遅らせることができる制度で、この制度を利用すると、年金額が最大で84%増加する可能性があります。
増額の仕組みは、繰り下げた月数に応じて年金額が増加し、増額率は「繰り下げた月数×0.7%」となります。
※昭和27年4月1日以前生まれの方(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している方)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなります。

たとえば、国民年金と厚生年金を合わせて月14万円を受け取っている場合、受給開始年齢を約5年遅らせることで、月20万円に近い年金額を受け取ることができます。
しかし、繰下げ受給を選択すると、その間は年金を受け取ることができないため、生活費を確保するためには働き続けるか、貯金を取り崩して生活費を賄う必要があります。
そのため、繰下げ受給を考える際には、「何歳まで働くのか」や「老後資金がどれくらい必要か」をしっかりと計画しておくことが重要です。
5. 老後、ゆとりある暮らしを望むなら…
老後、収入が公的年金のみとなる場合は、リタイア前とリタイア後で収入が大きく減ると考えておきましょう。
老齢年金の受給開始前には、教育費や住宅ローンなどの大きな支出がなくなり、生活費も少なくなるかもしれません。
しかし、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上無職世帯の生活費の平均額は、単身世帯で月14万9286円、2人以上世帯で月25万6521円です。
年金の平均額と照らし合わせてみると、公的年金による収入だけで老後を過ごすのは容易でないことが想像できます。
これから年金制度がどう変わっていくかはわかりませんので、現役世代の人たちは自分自身で老後資金を確保しておきたいものです。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
和田 直子


