

国が検討する「年収798万円以上の人の厚生年金保険料引き上げ」について、さまざまな意見が飛び交っています。次年度からすぐに引き上げられるわけではないですが、さらなる負担増となる改革案は賛否両論となっているようです。
厚生年金は受給額も気になりますが「元が取れるか」も確かめておきたいところ。もし保険料が月額4万円の場合、何年間年金を受け取れば元が取れるのでしょうか。この記事では、厚生年金の元が取れる受給年数を解説します。
1. 老齢厚生年金の受給額の仕組み
65歳から受け取れる老齢厚生年金は、以下の計算式で受給額を算出します。
-
老齢厚生年金の受給額=報酬比例部分+経過的加算+加給年金額
※経過的加算:特別支給の老齢厚生年金の定額部分として計算した額から厚生年金保険の被保険者期間のうち昭和36年4月以降で20歳以上60歳未満の期間の老齢基礎年金相当額を算出し、定額部分から差し引いたもの。
※加給年金:厚生年金保険の被保険者期間が20年以上ある人が、65歳到達時点または定額部分支給開始年齢に到達した時点で、生計を維持している65歳未満の配偶者または18歳到達年度の末日までの間の子どもがいるときに加算される。
経過的加算や加給年金額は支給される人が限られるため、多くの試算では「報酬比例部分」を受給額として計算しています。
報酬比例部分の計算式は、以下のとおりです。
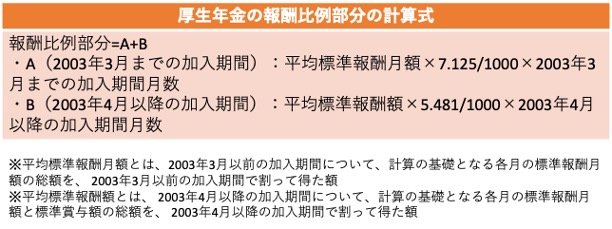
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間月数
-
B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間月数
※平均標準報酬月額とは、2003年3月以前の加入期間について、計算の基礎となる各月の標準報酬月額の総額を、 2003年3月以前の加入期間で割って得た額
※平均標準報酬額とは、 2003年4月以降の加入期間について、計算の基礎となる各月の標準報酬月額と標準賞与額の総額を、 2003年4月以降の加入期間で割って得た額
給料額や厚生年金保険への加入期間をもとに、おおよその受給金額を算出しています。人によって加入年数が異なるため、受給額に差が生まれやすくなっています。
次章では、厚生年金の元を取れる受給期間を試算してみましょう。
2. 厚生年金保険料が「月約4万円」…いくら受け取ったら元が取れる?
厚生年金保険料が月約4万円給料から引かれている場合、年金受給額はいくらで何年受給すれば元が取れるのでしょうか。大学卒業後、60歳まで厚生年金保険に加入したと仮定し、2003年4月以降の計算式を用いて計算していきます。
はじめに、厚生年金保険料の保険料率をおさらいしておきましょう。
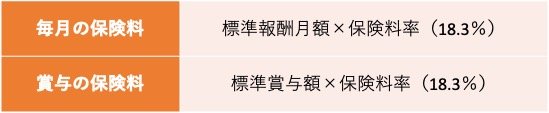
- 毎月の保険料:標準報酬月額×保険料率(18.3%)
- 賞与の保険料:標準賞与額×保険料率(18.3%)
厚生年金保険料は事業主と折半するため、実際に支払うのは標準報酬月額や標準賞与額の9.15%です。一方、本来の保険料率は18.3%であることから、この記事では自己負担分の保険料と事業主負担分も含めた保険料の両方で、元が取れる年数を試算していきます。
2.1 自己負担分の保険料の元が取れる年数
まずは、自己負担分の保険料の元が取れる受給年数を計算します。保険料が月額約4万円とのことですが、正確に差し引かれている金額は「4万260円」です。保険料4万260円の場合の標準報酬月額は、44万円となっています。
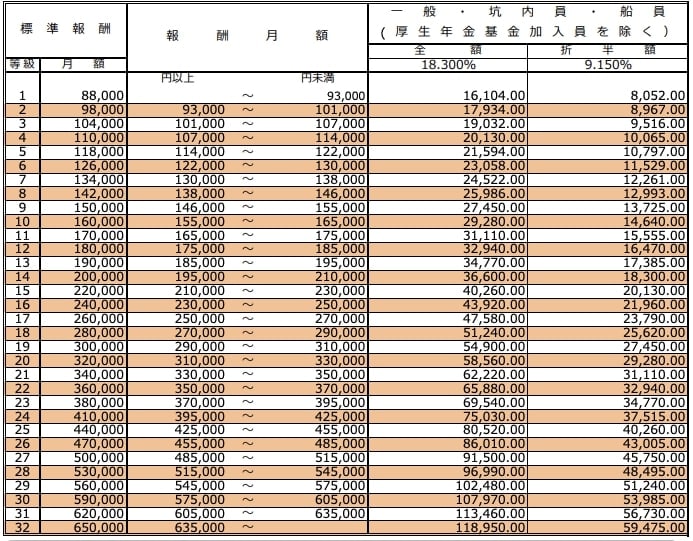
そして、厚生年金保険の加入期間は、大卒時点の22歳〜60歳までの38年間です。よって、受給金額は以下のとおりです。
- 44万円×5.481/1000×456ヵ月≒109万9708円
この金額に、基礎年金が上乗せされます。基礎年金の受給額は2024年度の金額である年間81万6000円を用います。合計受給額は以下のとおりです。
- 109万9708円+81万6000円=191万5708円
実際の厚生年金保険料は昇給などで変動しますが、ここでは加入期間の平均保険料額が4万260円だったと仮定しましょう。この場合、支払った総保険料額は以下のとおりです。
- 4万260円×456ヵ月=1835万8560円
よって、自己負担分の保険料の元が取れる受給年数は以下のとおりです。
- 1835万8560円÷191万5708円=9.5831…
自己負担分の保険料額は、約10年で元が取れる計算です。
2.2 保険料総額の元が取れる年数
次に、事業主負担分も含めた保険料の元が取れる年数を計算していきましょう。
自己負担分の保険料が4万260円ですから、事業主負担分も含めた保険料は8万520円です。年金受給額は、前述のとおり191万5708円となります。
- 44万円×5.481/1000×456ヵ月≒109万9708円
- 109万9708円+81万6000円=191万5708円
加入期間の平均保険料額が8万520円の場合、事業主負担分も含めた保険料額は以下のとおりです。
- 8万520円×456ヵ月=3671万7120円
よって、保険料の元が取れる受給年数は以下のとおりです。
- 3671万7120円÷191万5708円=19.1663…
元が取れるまでには、19年以上かかります。年金は原則65歳から受給開始ですから、84歳まで受給しなければ、完全に元を取ることはできません。実際には、基礎年金額が毎年改定されるため、改定額によっては期間がさらに長くなる可能性もあるでしょう。
次章では、厚生年金の平均受給額を見ていきます。
3. 厚生年金の平均受給月額をチェック
厚生年金の平均受給月額は、以下のとおりです。
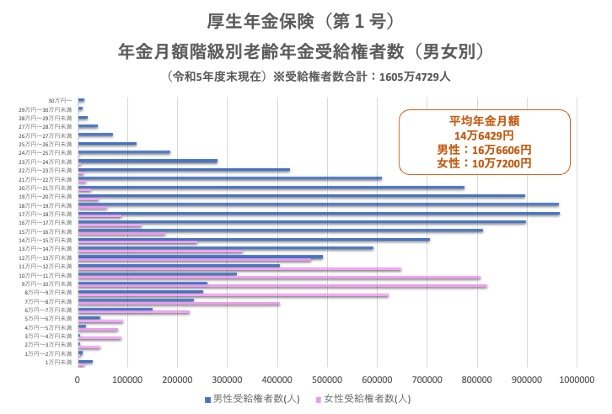
- 全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
現在のシニア世代では受給額に男女差が見られますが、共働きが当たり前になってきた現役世代が受給する際には、男女差は多少縮まるでしょう。
なお、前述のシミュレーションで用いた受給額が年間191万5708円で、月額15万9642円です。平均に近い金額であることから、多くの人が厚生年金の元を取るのに19年程度かかることがわかります。
4. 厚生年金で元を取るには長生きが必須
厚生労働省の「令和5年簡易生命表」によれば、平均寿命は男性が81.09歳、女性が87.14歳となっています。この記事でシミュレーションしたように、保険料の元が取れるまで年金を受給するとなると長い年数がかかるため、人によっては元が取れずに生涯を終えてしまう可能性もあるのです。
年金は受給開始以降、終身で受け取れるのがメリットです。しかし、払い損となる可能性がある点はデメリットといえます。私たちは「どれだけ生きられるか」が見通せません。
年金はあくまでも「老後に向けた保険の一種」と割り切って考えたほうがよいのかもしれません。
参考資料
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「厚生年金保険料額表」
- 日本年金機構「令和2年9月分(10月納付分)からの厚生年金保険料額表(令和6年度版)」
- 日本年金機構「令和6年4月分からの年金額等について」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
石上 ユウキ


