


住民税非課税世帯に対しては、医療費の軽減や各種手当の優遇など、国や行政機関からの様々な優遇措置が用意されています。
また、2024年11月22日に閣議決定した「国民の安心・安全と持続的な成長に向けた総合経済対策」の一環として、住民税非課税世帯に対して「3万円の給付」がされることが決定しています。
給付金の窓口は居住する市区町村であり、給付に関する申し込みや支給日などの詳細が多くの自治体からすでに発表をされています。
今回は、住民税非課税世帯が受けられる優遇措置をご紹介した上で、今年度の「3万円給付」の概要を解説していきます。住民税非課税世帯の方は、ぜひ本記事を参考に、適用される優遇制度を活用してください。
1. 住民税非課税世帯が受けられる主な優遇措置
はじめに、住民税非課税世帯に対して用意されている優遇措置を6つ紹介していきます。住民税非課税世帯に対する措置は、自治体ごとに決められているものも多いため、措置の多くはお住まいの市区町村で詳細を確認をする必要があります。
1.1 社会保険関連
介護保険料の減額や免除
65歳以上の方の介護保険料は、自治体ごとに決定方法が定められています。一部の自治体では、住民税非課税世帯を含む生活困窮者向けに、減免や免除制度が設けられています。

高額療養費制度における自己負担限度額の軽減
住民税非課税世帯の場合、高額療養費制度を利用した際の医療費の自己負担限度額が軽減されます。

国民年金保険料
国民年金保険料は全加入者一律の金額となっていますが、経済的な負担を考慮し、前年所得に応じて保険料を減額・免除できる制度が設けられています。

住民税非課税であることが直接的な減免の要件とはなりませんが、住民税非課税となる所得水準の方は、国民年金保険料の全額免除に該当する可能性が高いと言えます。
ただし、保険料の減免をした場合の注意点として、保険料納付の義務は減額・免除される一方で、将来受給できる年金額も減額されることになります。このため、経済的に余裕が出てきた場合は、遡って納付をすることも検討に入れる必要があります。
1.2 子育て・教育関連
修学支援新制度
住民税非課税世帯で大学・短期大学・高等専門学校(4年・5年)・専門学校に通学予定のある学生がいる場合、その他の一定の要件を満たすことにより、授業料の一部を減免する制度が用意されています。

保育料の無償化
0歳から2歳までの子については、住民税非課税世帯を対象として幼稚園、保育所、認定こども園、地域型保育の利用料が無償化となっていることが、こども家庭庁により公表されています。
1.3 その他
公共交通機関利用の割引制度
自治体によっては、一定年齢に達した住民に対して民営バス等の公共交通機関の利用ができるようになるフリーパスが用意されており、住民税非課税世帯に対してはそのフリーパス購入割引制度を設けている場合があります。
2. 給付金の概要
次に、2024年11月に決定された住民税非課税世帯に対する3万円給付の概要をご説明します。
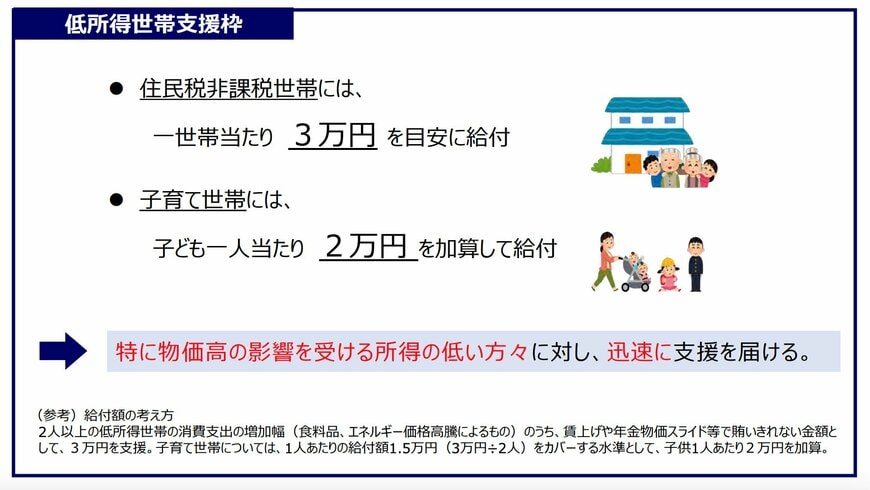
今回の給付金は、物価高騰の影響を大きく受ける住民税非課税世帯に対して、1世帯あたり3万円を支給するものです。
この給付金の支給は、2024年11月22日に閣議決定された「国民の安心・安全と持続的な成長に向けた総合経済対策」の3本の柱の1つである「物価高の克服」を目的とした施策です。

物価高による支出の増加に対して、年金や賃金などの増額が追いつかない部分をカバーする水準として、低所得者の多い住民税非課税世帯あたり3万円の給付が行われます。
さらに、住民税非課税世帯のうち、子育て世帯については、世帯人数が多いことを考慮して、子ども一人当たり2万円の加算がされることとなっています。
3. 給付金の対象となる住民税非課税世帯とは?
住民税非課税世帯とは、世帯全員が住民税の課税をされていない世帯のことです。住民税には均等割と所得割の2種類がありますが、今回の給付金の対象となるためには所得割が非課税となっていることが必要であることが発表されています。
住民税は、前年の所得に基づいて課税され、前年所得が一定の基準以下である場合に非課税となります。
この基準は、自治体や世帯構成によって若干の違いがありますが、東京23区では、下記の基準により住民税(所得割)が非課税となります。
- 同一生計配偶者又は扶養親族がいない場合:年間所得45万円以下
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計数)+42万円 ※例:妻を扶養としている2人世帯の場合は112万円
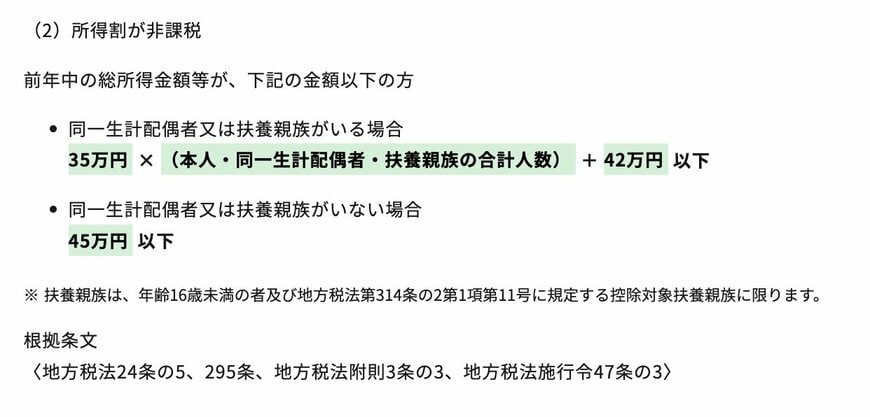
つまり、単身者(同一生計配偶者及び扶養親族がいない場合)であれば、前年の所得が45万円であれば住民税が非課税となります。
この所得基準はあくまで目安であり、お住まいの自治体の規定や控除額によって異なる場合があるため、詳しくは自治体のホームページなどで確認が必要です。
4. 給付金を受け取るためには
給付金の給付窓口は各市区町村となるため、支給の流れや申請方法も自治体により異なります。世帯が受給の対象であると考えられる場合には、お住まいの市区町村のホームページなどにより、3万円給付の情報を確認しましょう。
※対象世帯、支給要件、申請期限、申請方法は自治体によって異なります。LIMOでは、個別の相談・お問い合わせにはお答えできません。
5. おわりに
住民税非課税世帯には、国や行政によって生活全般にわたる様々な支援制度が用意されています。今年度の3万円給付金と併せて、これらの制度を適切に活用することで、家計の負担軽減につながります。
ただし、制度によって申請方法や期限が決められているため、漏らさずに情報収集をして手続きを進めることが重要です。
不明な点がある場合は、お住まいの自治体や行政窓口に相談することも検討しましょう。支援制度を上手に活用することにより、今よりも安定した生活を送るための助けとなるはずです。
参考資料
- 板橋区「介護保険料の軽減制度」
- さいたま市「高額療養費支給制度」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 文部科学省「高等教育の修学支援新制度」
- 内閣府「国民の安心・安全と持続的な成長に向けた総合経済対策~全ての世代の現在・将来の賃金・所得を増やす~」資料(1)概要
- 内閣府「国民の安心・安全と持続的な成長に向けた総合経済対策~全ての世代の現在・将来の賃金・所得を増やす~政策ファイル」
- 東京都主税局「個人住民税」
斎藤 彩菜

