

2月末や3月末で退職し、個人事業主となったり年金受給まで自由に暮らしたりする人もいるのではないでしょうか。会社員や公務員でなくなると、基本的には国民健康保険に加入することになります。
国民健康保険料は、次年度も今年に続き上限額を引き上げるなど、財政状況の苦しさがうかがえます。保険料負担が重く、支払うのに苦労している人もいるでしょう。
この記事では、国民健康保険料の上限額引き上げや負担緩和の対策について解説します。
1. 国民健康保険料の仕組み
国民健康保険料は、以下の3つの費用から成り立っています。
- 基礎賦課額(医療分):医療費の給付財源となる費用
- 後期高齢者支援金等賦課額(支援金分):後期高齢者医療制度を支援するための費用
- 介護納付金賦課額(介護分):40〜64歳の人が支払う、介護保険の財源となる費用
上記の合計金額が、年間の国民健康保険料です。
そして、医療分、支援金分、介護分は、それぞれ以下のもので構成されます。
- 所得割:(所得金額-基礎控除43万円)×所定割合
- 均等割:(世帯の被保険者数×各自治体の均等割額)
- 平等割:各自治体の平等割額
- 資産割:固定資産税額×所定割合
自治体や組合によって、上記の組み合わせは異なります。自分の国民健康保険料で何がいくらかかっているのか知りたい場合は、自分の住む自治体や加入する組合に問い合わせてみましょう。
次章では、国民健康保険料の納付額の目安を解説します。
2. 国民健康保険料の納付額はいくら?
単身世帯の国民健康保険料の納付額を、新宿区を例に見ていきましょう。
【写真3枚中1枚目】総所得額ごとの国民健康保険料(例:新宿区)、2枚目では今年度と次年度の国民健康保険料を比較1/3

出所:新宿区「令和6年度国民健康保険料概算早見表(総所得金額等)」をもとに筆者作成
2.1 保険料(年間)
0円
- 介護分なし:6万5600円
- 介護分あり:8万2100円
50万円
- 介護分なし:7万3643円
- 介護分あり:9万1655円
100万円
- 介護分なし:13万1093円
- 介護分あり:15万9905円
150万円
- 介護分なし:18万8543円
- 介護分あり:22万8155円
200万円
- 介護分なし:24万5993円
- 介護分あり:29万6405円
300万円
- 介護分なし:36万893円
- 介護分あり:43万2905円
400万円
- 介護分なし:47万5793円
- 介護分あり:56万9405円
500万円
- 介護分なし:59万693円
- 介護分あり:70万5905円
700万円
- 介護分なし:82万493円
- 介護分あり:97万8905円
1000万円
- 介護分なし:89万円
- 介護分あり:106万円
2.2 保険料(月額)
0円
- 介護分なし:5467円
- 介護分あり:6842円
50万円
- 介護分なし:6137円
- 介護分あり:7638円
100万円
- 介護分なし:1万924円
- 介護分あり:1万3325円
150万円
- 介護分なし:1万5712円
- 介護分あり:1万9013円
200万円
- 介護分なし:2万499円
- 介護分あり:2万4700円
300万円
- 介護分なし:3万74円
- 介護分あり:3万6075円
400万円
- 介護分なし:3万9649円
- 介護分あり:4万7450円
500万円
- 介護分なし:4万9224円
- 介護分あり:5万8825円
700万円
- 介護分なし:6万8374円
- 介護分あり:8万1575円
1000万円
- 介護分なし:7万4167円
- 介護分あり:8万8333円
新宿区の保険料は、最低額が年間6万5600円、月額5467円です。所得が100万円であっても毎月の負担額は1万円を超えています。40〜64歳までは介護分も納めるため、保険料負担はさらに重くなるでしょう。
一方で、柏市では所得0円の人の保険料が年間で5万3100円と、新宿区よりも低くなっています。自治体によってこうした違いが生まれるのは、国民健康保険が国保組合や市区町村単位で運営されているためです。国民健康保険料は年金保険料のように保険料が一律で定められているわけではありません。給付額や加入者数などは、国保組合や市区町村によって異なるため、負担額に差が生まれるのです。
次章では、国民健康保険料の引き上げについて解説します。
3. 国民健康保険料の上限が引き上げられる?
国民健康保険料は、次年度から上限が引き上げられます。引き上げは、昨年10月31日に行われた国の社会保障審議会医療保険部会にて決定されました。
引き上げられるのは、保険料の上限です。今年度までは、どれだけ収入があっても保険料は最大で106万円まででした。しかし、次年度からは上限が109万円に引き上げられます。内訳は以下のとおりです。
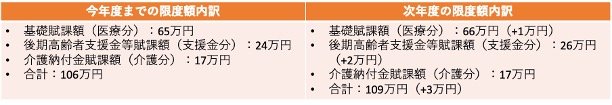
3.1 今年度までの限度額内訳
- 医療分:65万円
- 支援金分:24万円
- 介護分:17万円
- 合計:106万円
3.2 次年度の限度額内訳
- 医療分(基礎賦課分):66万円(+1万円)
- 支援金分:26万円(+2万円)
- 介護分:17万円
- 合計:109万円(+3万円)
引き上げられるのは医療分と支援金分です。厚生労働省によれば、今年度の保険料が上限に達している世帯は1.56%で、もし次年度も上限を据え置いた場合は世帯割合が1.59%に上昇するとしています。とくに支援金分が上限に達してしまう世帯が2.01%と多く、リバランスが必要と判断しています。
上限に達する世帯の割合を減らすことと、支援金分の上限バランスを整えることの2点を理由に、引き上げを決定したのです。
対象となるのは、今年度の保険料が年間で106万円だった人です。ただし、所得額がちょうど年間保険料106万円のラインである人は、次年度も引き続き106万円の保険料納付で済む可能性があるでしょう。
対象者は決して多くありませんが、上限の引き上げは3年連続で行われています。2022年度に初めて保険料上限が100万円を突破しましたが、そこから数年で110万円付近にまで引き上げられています。給付額の増加や財源などの問題により、次年度以降も引き上げとなる可能性が十分考えられる状況なのです。
次章では、国民健康保険料の負担を減らす対策を解説します。
4. 国民健康保険料の負担を減らすには?
国民健康保険料の負担を減らすには、以下の2つの方法を試してみましょう。
- 国保組合への加入を目指す
- 所得を減らす工夫をする
- 軽減措置などを活用する
国保組合は、特定の業種や職種であれば加入できる医療保険者です。医師や建設業、士業などさまざまな職種のものがあります。国保組合は保険料の算定基準が自治体の国民健康保険と異なるため、人によっては保険料が安くなる場合があります。現在も働いている個人事業主やフリーランスは、該当する職種の国保組合があるか確かめて、加入を検討してみましょう。
また、国民健康保険は所得額に左右される傾向にあるため、所得額をいかに減らすかも重要です。たとえば、iDeCoや国民年金基金、小規模企業共済などで節税できれば、所得額をおさえられます。また、年金受給者は、年金所得に対する控除額が大きいため、有効活用して所得を減らすとよいです。
どうしても保険料を納めるのが苦しい場合は、軽減措置などを活用します。たとえば、自治体の国民健康保険では、以下のような軽減措置が設けられています。
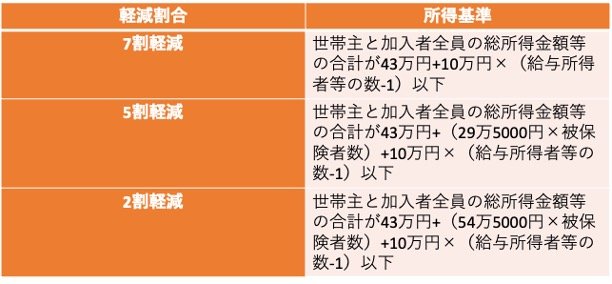
7割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+10万円×(給与所得者等の数-1)以下
5割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+(29万5000円×被保険者数)+10万円×(給与所得者等の数-1)以下
2割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+(54万5000円×被保険者数)+10万円×(給与所得者等の数-1)以下
負担割合が最大で3割までに減るため、生活が苦しい状況でも保険料の支払いが多少楽になるでしょう。ただし、完全免除はされないため、軽減されても納付が難しい場合は生活保護の相談も合わせてしておくとよいです。
5. 保険料の支払いが難しい場合はすぐに窓口へ相談を
国民健康保険料の上限引き上げ対象は、一部の人に限られます。しかし、物価高の現在において、保険料の負担がますます重くなっていると感じる人は多いのではないでしょうか。
保険料の支払いがどうしても難しい場合は、すぐに自治体や加入する組合の窓口に相談し、どのように保険料を納めていけばよいか決めていきましょう。


参考資料
- 東京都保健医療局「保険料額について」
- 新宿区「令和6年度国民健康保険料概算早見表(総所得金額等)」
- 柏市「令和6年度柏市国民健康保険料早見表」
- 厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額について」
- 青森市「国民健康保険税の法定軽減」
石上 ユウキ


