
老後の世帯収入は「公的年金」がベースとなる方が多いでしょう。ちなみに日本の年金制度は世界的にみるとどうなのでしょうか?
米国のコンサルティング会社マーサーと投資専門家の団体であるCFA協会が発表した「グローバル年金指数ランキング(2024年度)」によると、48カ国中36位となっています。
ここでいう「グローバル年金指数」とは、各地域の年金制度(退職所得制度)を、「十分性(Adequacy)」、「持続性(Sustainability)」、「健全性(Integrity)」の3つの指数から評価するものです。
日本は先進国の中でも順位が低くなっており、制度面での不安が影響しているといえます。
そもそも皆さんは年金制度について、概要は理解できているでしょうか?
今回は、日本の「年金制度」の仕組みと、現シニア世代が受給している金額を確認していきます。
1. 公的年金制度とは?年金の仕組みをおさらいしよう
日本の公的年金制度では、20歳以上60歳未満の日本に住むすべての人が「国民年金」に加入することが義務付けられており、この仕組みを「国民皆年金制度」と呼びます。
つまり、たとえ学生や無職であっても、20歳になると自動的に国民年金に加入することになります。
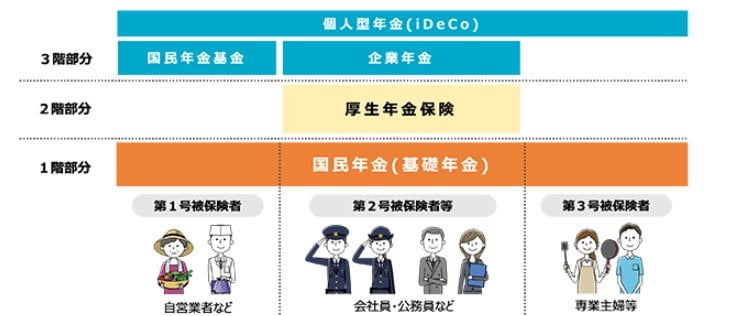
会社員や公務員などは、厚生年金保険にも加入しています。
ただし、国民年金への加入義務があるため、厚生年金保険に加入している人は「国民年金」と「厚生年金」の両方に加入する形となります。
1.1 国民年金(基礎年金)の保険料はいくら?老後の年金額もチェック
国民年金の保険料は一律で、毎年度ごとに金額が設定され、基本的には自分で納付します(ただし、第2号・第3号被保険者については、厚生年金制度で負担されるため、個別に納付する必要はありません)。
老後に受け取れる年金額は、保険料の納付状況に基づいて決定します。
たとえば、40年間にわたり保険料をすべて納めた場合は満額となり、未納や免除がある場合はその分が差し引かれる仕組みです。
1.2 厚生年金の保険料はいくら?老後の年金額もチェック
厚生年金の保険料は、給与や賞与といった報酬額に基づいて計算されます。
この保険料は、勤務先と折半して負担し、給与や賞与から自動的に天引きされる仕組みです。
老後に受け取る年金額は、保険料の納付状況や厚生年金保険への加入期間によって算出されます。
このように、保険料や年金額の計算方法には大きな違いがあるため、「ねんきん定期便」や「ねんきんネット」を活用して、ご自身の年金加入状況を定期的に確認することをおすすめします。
次章では、現在のシニア世代が「毎月どれくらいの年金を受け取っているのか」、具体的な金額について詳しく見ていきます。
2. 【厚生年金一覧表】受給額ごとの人数を1万円刻みでチェック
厚生労働省「厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の受給額ごとの人数について確認していきます。
まずは、会社員や公務員が対象となる厚生年金について、受給額ごとに分けた受給者数の分布を一覧で見てみましょう。
厚生年金の月額階級別受給権者数(男女別)

出所:厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
2.1 【厚生年金一覧表】月額階級ごとの受給者数(男女計)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
3. 【国民年金一覧表】受給額ごとの人数を1万円刻みでチェック
続いて、国民年金の月額階級ごとの受給者数は以下のとおりです。
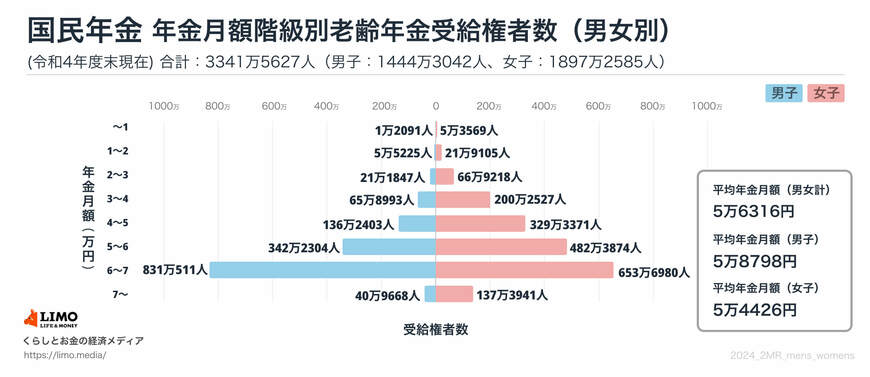
3.1 【国民年金一覧表】月額階級ごとの受給者数(男女計)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
現シニア世代の老齢年金の平均受給額は、国民年金が月5万円台、厚生年金は月14万円台となっています。
ただし、平均値には偏りがあり、実際の受給額には幅があることには留意しておく必要があります。
上記のグラフでは、男女別の年金月額階級ごとの受給者数が示されており、特に厚生年金では男性と女性で受給額の分布に大きな差があります。
厚生年金は給与や賞与などに基づいて保険料が決まるため、出産や育児などのライフイベントにより働き方が変化しやすい女性は、男性よりも年金額が少ない傾向があります。
近年、育児と仕事を両立させるための制度や、男性の育休取得を促進する動きが強化されているため、将来的には男女間の年金額の差が縮小することが期待されています。
4. 将来受け取れる年金見込額は「ねんきん定期便」で確認!
老後に受け取る年金額は、年金受給が始まるまで確定しません。
しかし、「ねんきん定期便」や「ねんきんネット」を活用することで、自身の年金額をある程度予測することができます。
これらのサービスを利用すれば、現時点での積立状況や今後の年金額の目安を確認することができるため、老後の計画を立てる際に役立つでしょう。
4.1 年金見込額が確認できる「ねんきん定期便」とは?
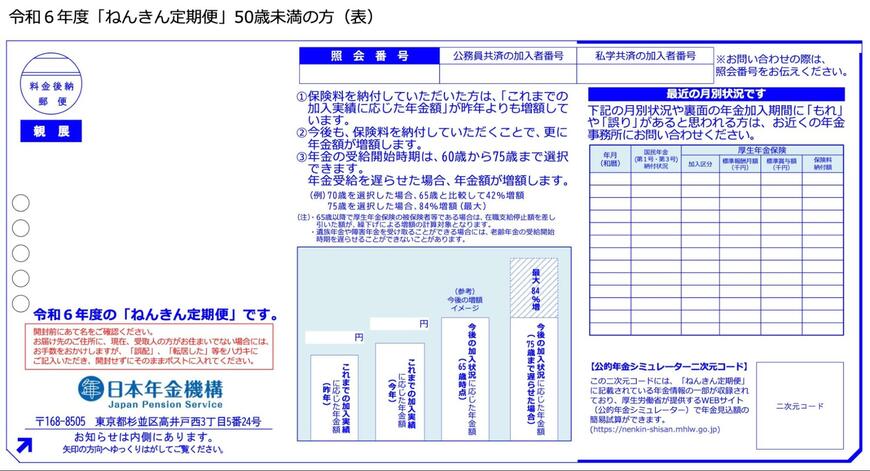
上記は、50歳未満の方に届く「ねんきん定期便」の一例です。
なお、ねんきん定期便は受取人の年齢に合わせて、記載内容が異なり、年齢に応じた情報が提供されます。
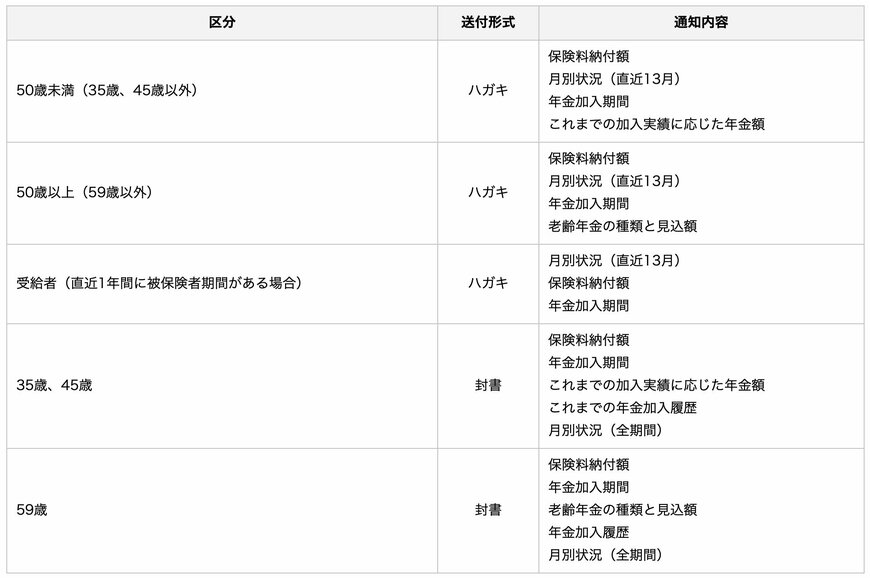
50歳未満の方には「これまでの加入実績に基づく年金額」、50歳以上の方には「老齢年金の種類と予測される年金額」が記載されており、将来の年金見込額を確認できます。
ねんきん定期便は年に1回、誕生月に届きますので、毎年確認することをおすすめします。
また、「ねんきんネット」を利用すれば、インターネット上でいつでも最新の年金情報をチェックすることができるので、こちらも活用してみてください。
5. まとめにかえて
今回は、日本の年金制度について仕組みをおさらいし、現シニア世代の公的年金受給額について眺めてきました。
将来的に年金収入だけでは不安という方も多いのではないでしょうか。
ではどのように老後資金を準備したらいいのか。
日本は低金利であり、預貯金のみの資産形成は非効率です。
そこで活用していきたいのがお金に働いてもらうこと=資産運用です。
預貯金とは異なり、資産運用にはリスクがともないます。大切なことは「長期・分散・積立」の3つのポイントをおさえることです。
リスクの許容度は人それぞれ。NISAやiDeCoなど、国も自助努力を後押しする仕組み、制度を用意してくれていますので、メリット・デメリットをきちんと把握した上でご自身に合った方法を取り入れてみてください。
スタートは早いに越したことはありません。無理なく時間を味方につけて将来のセカンドライフを楽しみましょう。
参考資料
- マーサー 「グローバル年金指数ランキング」(2024年度)を発表(PRTimes)
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「厚生年金保険・国民年金事業年報|令和4年度」
- 国民年金基金「よくあるご質問(給付に関して)」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
笹村 夏来