


現役時代は、高い所得税と住民税の負担に苦しむ人も多いです。
「税金が高すぎて自由に使えるお金が少ない」、「所得が多い人ほど所得税率が高くなるのは不公平だ」など、一度は税金に対する不満を抱いたことがあるでしょう。
では、会社を退職して年金生活が始まると、税金の負担はなくなるのでしょうか。
本記事では、月15万円の年金を受け取る人を例に、税金や社会保険料の負担額をシミュレーションします。
老後が近い人や老後の生活が気になる人は、ぜひ参考にしてみてください。
1. どのくらい年金をもらえるのか
まずは、老後にどれくらい年金を受け取れるのか確認しましょう。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、会社員や公務員としての勤務経験がある厚生年金受給者の年金受給額は以下のとおりです。
【写真全3枚中1枚目】厚生年金月額階級別の年金受給者数の一覧表。2枚目では「シミュレーション結果:老齢年金月額15万円の手取り額」をチェック1/3
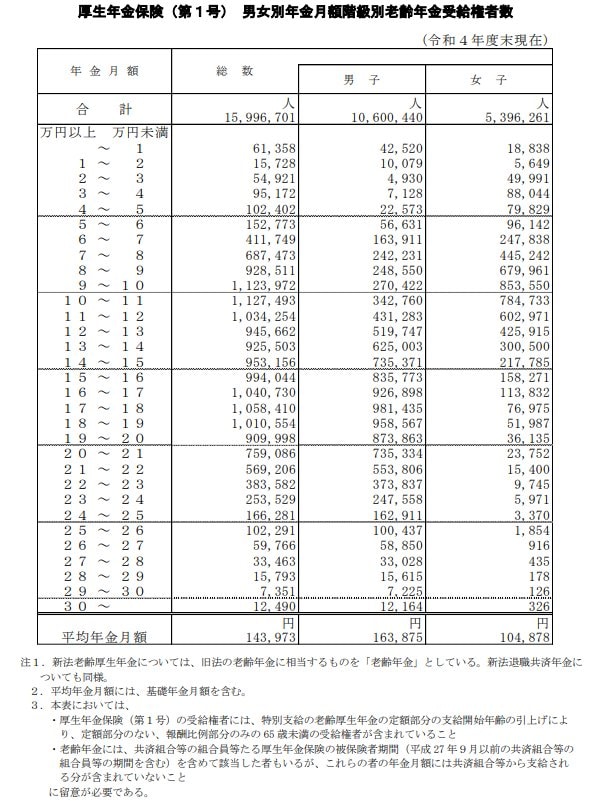
1.1 厚生年金受給者の年金受給額(額面)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
平均年金受給額は月14万3973円となっています。
ただし、受給額が月10万円未満の人もいれば、月30万円以上の人もいます。厚生年金は現役時代の平均年収と勤務期間によって受給額が大きく異なるため、ぜひ自分の受給額を「ねんきんネット」などでシミュレーションしてみてください。
2. 年金に税金はかからないのか
年金の受給額を確認したところで、本題である年金に税金がかかるのかをみていきましょう。
今回は年金受給額が月15万円の人でシミュレーションします。他のシミュレーションの条件は以下のとおりとします。
- 東京都練馬区在住の独身70歳
- 65歳から年金受給を開始していて、収入は年金のみ。
- 基礎控除と社会保険料控除のみを適用(生命保険料控除や地震保険控除などはなし)
シミュレーションの結果は次のとおりです。
シミュレーション結果:老齢年金月額15万円の手取り額2/3

出所:筆者作成
2.1 年金月15万円(年180万円)にかかる税金と社会保険料
- 額面:年180万円
-
所得税:年4000円
(180万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約15万円(社会保険料控除))×5.105%(所得税率) -
住民税:年1万5000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約15万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額) - 国民健康保険料:年6万4000円
- 介護保険料:年8万6000円
-
手取り:年163万2000円(月13万6000円)
180万円ー4000円(所得税)ー1万5000円(住民税)ー6万4000円(国民健康保険料)ー8万6000円(介護保険料)
*各数値計算時の端数処理の関係で計算結果が一部一致していません
年金月15万円に対してかかる税金は約1600円です。少額ではありますが、年金にも税金がかかります。
また、税金よりも高いのが社会保険料です。社会保険料は月に約1万2500円もかかります。
税金と社会保険料を合計すると、その額は約1万4100円です。年金からも高額な税金と社会保険料が天引きされることに驚く人もいるかもしれません。
会社員や公務員として働いた期間が短い専業主婦などは年金額が少なく税金がかからないこともありますが、基本的には老後も所得税と住民税を納める必要があることを覚えておきましょう。
3. 老後の収支をシミュレーションしよう
老後生活を年金だけで送れるのか、シミュレーションすることは重要です。
年金だけでは家計が赤字となる場合、年金以外に自分で老後資金の用意が必要となります。
たとえば、総務省統計局「家計調査報告書(家計収支編)」によると、65歳以上の夫婦のみ無職世帯における平均支出額は月額28万2497円です。また、65歳以上の単身無職世帯における平均支出額は月額15万7673円となっています。

ぜひ、見込み年金受給額と照らし合わせて、家計が赤字になるのか黒字になるのかをシミュレーションしてみてください。


参考資料
苛原 寛


