


少子高齢化や物価高などの影響により、年金の目減りが続く現代ですが、中には「月額30万円以上」の年金を受け取っている人も存在します。
本記事では、厚生年金「月額30万円以上」を受け取っている人の割合について紹介していきます。
現役時にどのくらいの年収であれば、年金「月額30万円以上」を受け取れるのかについても解説しているので、あわせて参考にしてください。
1. 公的年金の種類は2つ!自分はどの年金タイプを受け取れる?
まずは公的年金制度の仕組みから、おさらいしていきましょう。
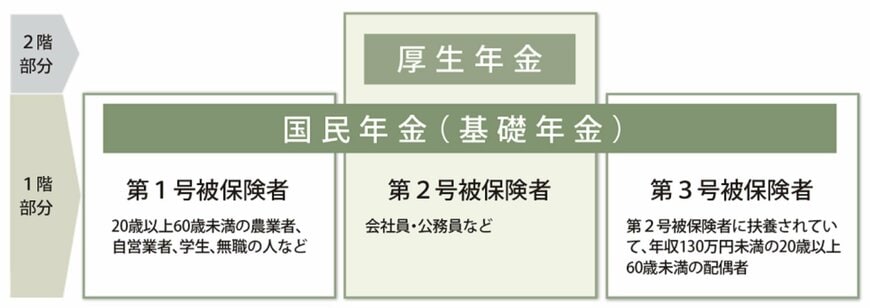
日本の公的年金は「国民年金と厚生年金」の2種類があり、これらは2階建て構造となっています。
1.1 国民年金(1階部分)はどんな人が受け取れる?
1階部分となる国民年金は、原則日本に住む20歳以上60歳未満の人全員が加入対象です。
つまり国民年金は、日本に住んでおり保険料を納めていれば、全員が受け取れる年金ということになります。
保険料は一律となっており、仮に40年間未納なく、保険料を納めていれば満額受給が可能です。
反対に未納期間がある場合は、満額受給はできず、減額された状態で支給がされます。
1.2 厚生年金(2階部分)はどんな人が受け取れる?
2階部分となる厚生年金は、主に会社員や公務員などが加入対象で、1階部分の国民年金に上乗せする形で加入します。
保険料は上限はありますが収入に応じて変動し、現役時の収入・加入期間によって年金額も変わります。
以上をまとめると、将来受け取れる年金パターンを下記のように分類分けできます。
- 国民年金のみ受給のケース:フリーランス、自営業者、専業主婦など
- 国民年金と厚生年金どちらも受給のケース:会社員や公務員など
「国民年金のみ受給」「国民年金と厚生年金どちらも受給」では、受給額が大きく異なりますが、どのくらい違うのでしょうか。
次章にて、国民年金・厚生年金それぞれの平均月額を見ていきましょう。
2. 国民年金と厚生年金の平均月額はいくら?
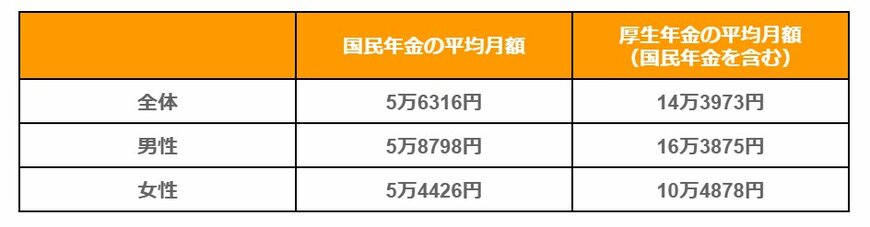
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金・厚生年金それぞれの平均月額は下記のとおりです。
【国民年金の平均月額】
- 全体の平均月額:5万6316円
- 男性の平均月額:5万8798円
- 女性の平均月額:5万4426円
【厚生年金の平均月額(国民年金を含む)】
- 全体の平均月額:14万3973円
- 男性の平均月額:16万3875円
- 女性の平均月額:10万4878円
国民年金の平均月額は5万円台であり、満額受給の場合でも2024年度は「6万8000円」となっています。
一方、厚生年金の平均月額は14万円台で、国民年金より受給額は多いものの、現役時代の収入と比べると少ない金額といえます。
ただし、これはあくまで「平均額」であり、中には月額30万円以上の厚生年金を受給している人も存在します。
次章にて、厚生年金「月額30万円以上」を受け取っている人の割合について見ていきましょう。
3. 厚生年金「月額30万円以上」の羨ましい人は何パーセントいる?
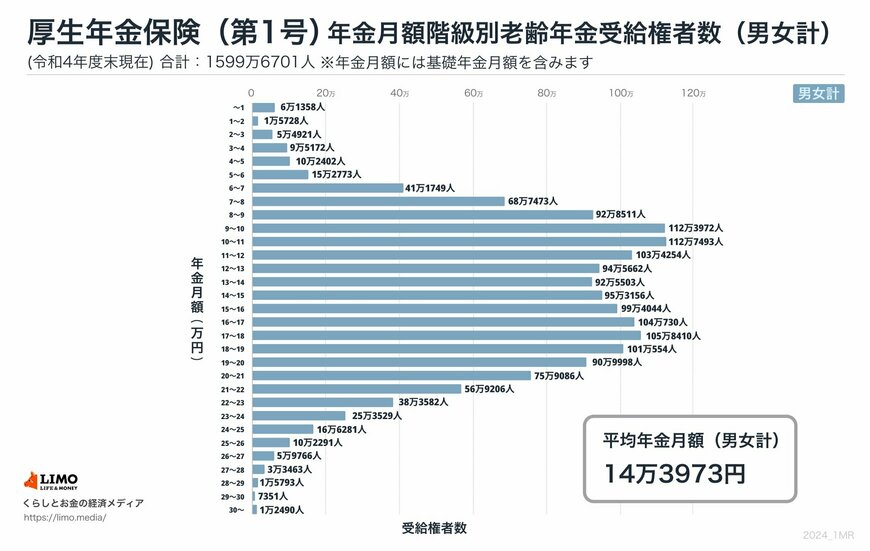
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の月額階級別の受給者数は下記のとおりです。※国民年金部分を含む
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金「月額30万円以上」を受け取っている人数は1万2490人で、全体の0.08%を占めています。
厚生年金で月額30万円以上を受給している高額受給者は、全体の1%にも満たない少数であり、ほとんどの人にとって手が届かない金額だと言えるでしょう。
では、現役時代の年収がどれくらいあれば、厚生年金で月額30万円以上を受給できるのでしょうか。
3.1 現役時代の年収がいくらなら「年金30万円以上」を目指せる?
本章では、厚生年金と国民年金の受給額が「月額30万円以上」になるために必要な現役時代の年収を計算していきます。
厚生年金を算出するための計算式は、「2003年3月以前」と「2003年4月以降」で異なります。
- 2003年3月以前の加入期間:平均標準報酬月額×(7.125/1000)×2003年3月以前の加入月数
- 2003年4月以降の加入期間:平均標準報酬額×(5.481/1000)×2003年4月以降の加入月数
上記をふまえ、今回は以下のモデルケースをもとに、年金が月額30万円以上になるための現役時代の年収目安を算出していきます。
- 2003年4月以降に厚生年金に40年間加入
- 国民年金の未納期間はなく、満額(年間81万6000円)を受給可能
厚生年金は国民年金に上乗せして支給されるため、まずは国民年金の支給額を差し引いて計算します。
年金月額30万円の場合の厚生年金(国民年金を除く):360万円 - 81万6000円 = 278万4000円
厚生年金が278万4000円になるための「平均標準報酬月額(現役時の月の収入)」は下記のように計算します。
- 平均標準報酬額×5.481/1000×480カ月(40年間)=278万4000円
- 平均標準報酬額=約105万8000円
平均標準報酬月額は約105万円なので、年収は約1269万円となります。
つまり、40年間の平均年収が「約1269万円以上」であれば、年金として「月額30万円以上」を受給できることになります。
4. 年収を上げる以外に年金を増やす方法はある?
本記事では、厚生年金「月額30万円以上」を受け取っている人の割合について紹介していきました。
厚生年金に加入している場合、年収が高く、加入期間が長いほど将来の受給額は増加します。
たとえば、40年間厚生年金に加入し、年収が約1269万円であれば、老後に月額30万円以上の年金を受け取ることが可能です。
ただし、この条件は数年間だけ年収が1269万円であれば良いわけではなく、40年間継続して維持する必要があり、あまり現実的ではないといえます。
年金を増やす手段は、年収を上げる以外にも「繰下げ受給」や「全国国民年金基金」など、国が実施している制度がいくつか存在します。
こうした制度をうまく利用し、老後に受け取る年金額を増やす検討をしてみることをおすすめします。
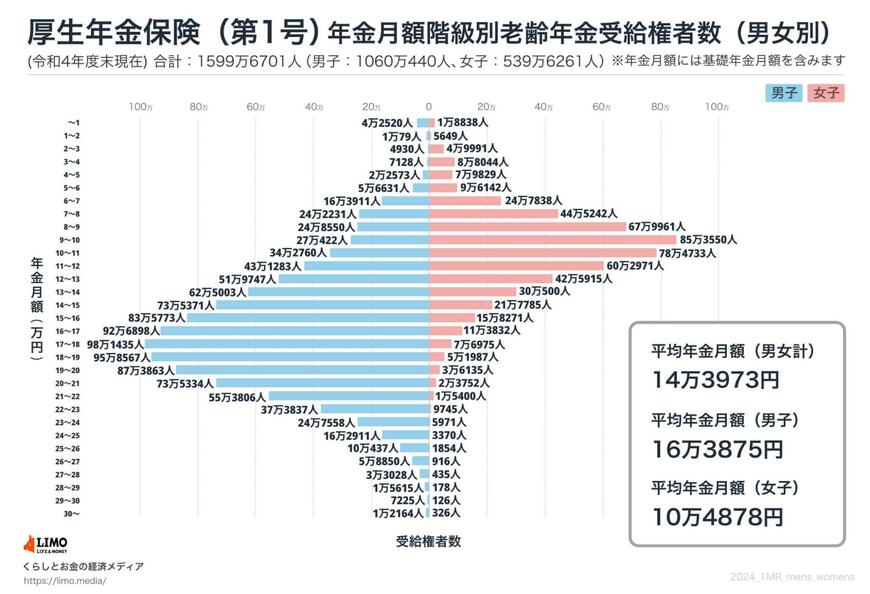
4.1 参考:【男女別】厚生年金「月額30万円以上」受給できる人の割合


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「は行 報酬比例部分」
和田 直子


