


物価高に苦しむ世帯が多い現代。2024年10月28日にJob総研(パーソルキャリア)が公表した「2024年 定年に関する意識調査」によると、セカンドライフに経済不安を抱える人は8割であることがわかりました。
定年後の不安の内容としては「生活費や医療費への不安」が63.5%、「老後の生活設計」が52.8%、「健康問題による活動の制限」が41.3%と続いています。
これから年金生活を迎える世帯にとって、貯蓄や年金については知りたい情報の一つでしょう。
本記事では70歳代にフォーカスをして、「貯蓄額・年金額・生活費」などのお金事情について詳しく解説をしていきます。
その他にも、FPが教える物価高対策についてもお伝えしていきます。
1. 【70歳代】二人以上世帯の貯蓄事情を確認!平均貯蓄額はいくら?
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、70歳代・二人以上世帯の貯蓄額は下記の結果となりました。
【写真4枚】1枚目/70歳代・二人以上世帯の貯蓄額円グラフ、2枚目以降/「厚生年金・国民年金」の平均年金月額一覧表1/4
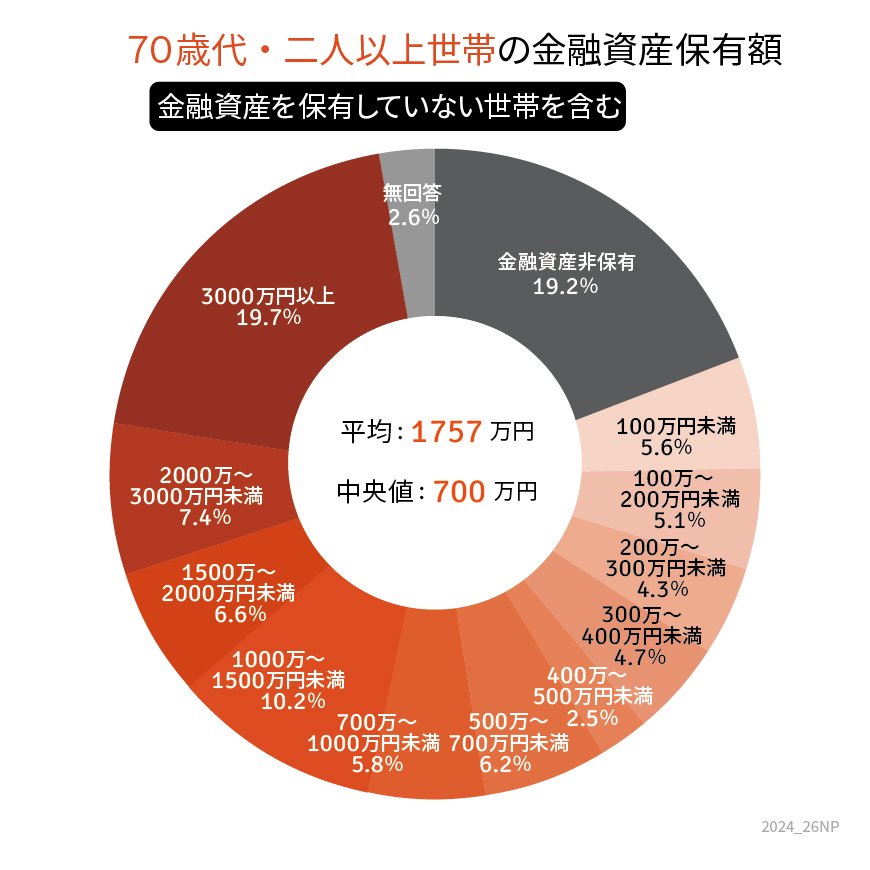
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【70歳代・二人以上世帯】平均貯蓄額(平均値と中央値)
- 平均値:1757万円
- 中央値:700万円
1.2 【70歳代・二人以上世帯】貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
70歳代の二人以上世帯における平均貯蓄額は1757万円である一方、より実態に近いとされる値「中央値」は700万円です。
また、金融資産を保有していない世帯(貯蓄ゼロ)と、貯蓄が3000万円以上ある世帯がそれぞれ約2割を占めており、貯蓄額の二極化が顕著となりました。
現行の年金制度では、老齢年金の受給開始は原則として65歳からとなっていますが、年金だけでは十分な収入を確保できない世帯もあり、貯蓄を取り崩して生活を補っているケースが多く見られます。
では、一般的な70歳代二人以上世帯の年金収入や生活費は、どの程度なのでしょうか。
次章で詳しく見ていきます。
2. 夫婦世帯の年金収入はいくらになる?「厚生年金・国民年金」の平均受給額を確認
続いて、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金・国民年金の平均受給額を確認していきましょう
2.1 厚生年金の平均受給額を確認
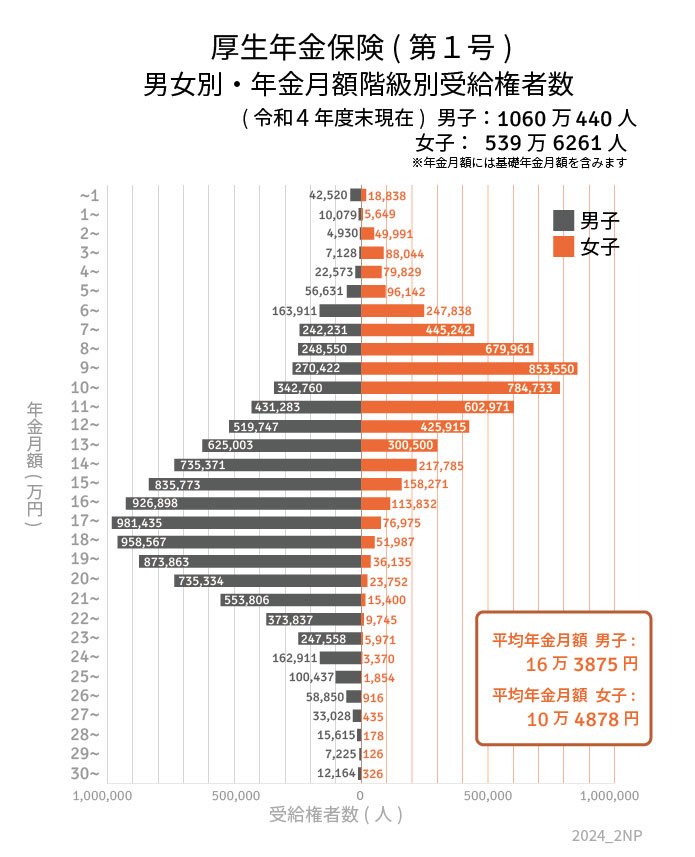
- 〈全体〉平均受給額(月額):14万3973円
- 〈男性〉平均受給額(月額):16万3875円
- 〈女性〉平均受給額(月額):10万4878円
※国民年金部分を含む
2.2 国民年金の平均受給額を確認
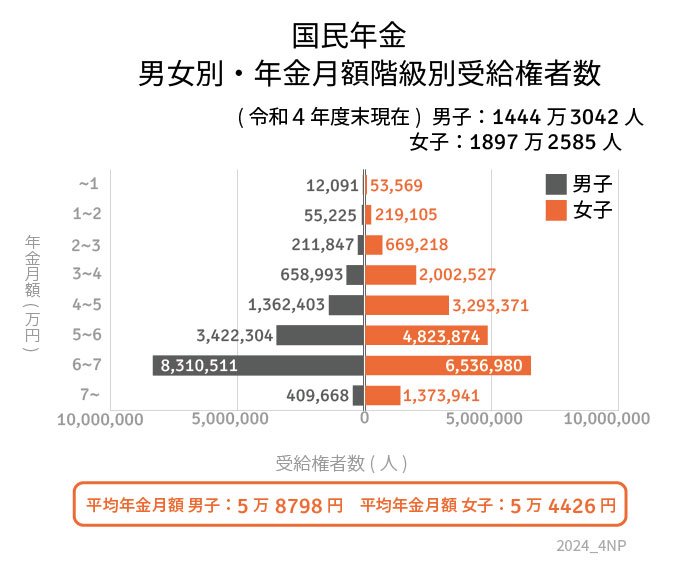
- 〈全体〉平均受給額(月額):5万6316円
- 〈男性〉平均受給額(月額):5万8798円
- 〈女性〉平均受給額(月額):5万4426円
夫が厚生年金、妻が国民年金を受給する世帯を想定すると、夫婦で受給する年金収入は平均して月額21万8301円、約22万円になります。
この金額で老後の生活費を賄うことができるのか、疑問に思う方も多いでしょう。
次章では、一般的な夫婦世帯における老後の生活費を具体的に確認し、年金収入でどこまで対応できるかを検討していきます。
3. 【65歳以上の夫婦のみの無職世帯】老後の家計収支はどのくらい?赤字額も確認
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は下記の結果となりました。
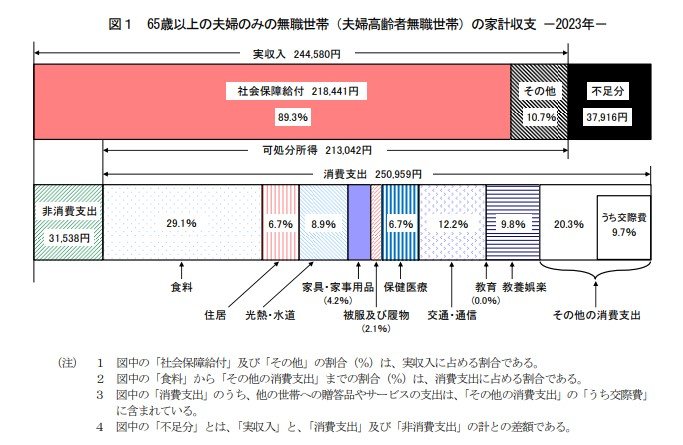
- 実収入:24万4580円(うち社会保障給付:21万8441円)
- 非消費支出:3万1538円
- 消費支出:25万959円
1ヶ月の家計収支は約3万7916円の赤字となっており、年金生活を送る夫婦世帯では、年金収入だけでは生活が厳しく、私的年金や子供からの仕送りなどで収入を補うケースも少なくありません。
しかし、それでも家計を安定させるのは容易ではなく、物価上昇や円安の影響により、シニア世帯への経済的プレッシャーは今後も増大すると予想されます。
政府は秋ごろを目途に年金世帯や低所得世帯に向けた追加給付を検討していますが、これは一時的な支援に過ぎず、家計圧迫の根本的な問題を解決するには限界があるでしょう。
将来のインフレリスクや生活費の変動に備えて、現役世代は早めに老後の準備を進めることが重要です。
4. 物価高対策と老後生活を見据えて
昨今の物価高によって支出額が増加し、生活が厳しくなった世帯もあるでしょう。
このまま物価高が続くと私たちの生活はより厳しくなっていきますが、対策をすることで家庭への負担を軽減することができます。
本章では、FPが教える「物価高対策」についてお伝えしていきたいと思います。
物価高対策として、光熱費・食費などを節約する方法や、投資信託や債券などの金融商品を購入する方法などが存在します。
光熱費・食費の節約は比較的始めやすく、効果が表れやすいものですが、デメリットもあります。長続きしないこと、限界があるということは、経験済みという方も多いでしょう。
投信信託・債券などの金融商品の購入は証券会社の口座開設が必要なため、すぐに始められないというデメリットがあります。
その一方で、長期間にわたって運用をすることで、物価高対策をしながら老後生活への資産準備も同時に準備することができるというメリットがあります。
その他、個人や世帯のリスク許容度によっても異なるものであるため、それぞれに合った選択が重要になるでしょう。
5. まとめにかえて
70歳代夫婦世帯の貯蓄額・年金額・生活費や物価高対策について解説しました。
70歳代の貯蓄事情は世帯によって大きく変わっていきます。今後の物価高を見越して「預金」「資産運用」などを活用していきましょう。
老後生活への不安を少しでも感じる方は、現役時代からコツコツと準備をしてみると良いのではないでしょうか。
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- パーソルキャリア株式会社「Job総研『2024年 定年に関する意識調査』を実施 セカンドライフに経済不安8割 “一生はたらく”覚悟と悲鳴」
長井 祐人


