


2020年始め頃から新型コロナウィルスが流行し、多くの人が行動制限を受けました。
外出控えによって旅行やお出かけを楽しむことができず、ストレスを抱えていた人も多いことでしょう
あれから4年以上経った今、すっかりと日常を取り戻し、旅行やお出かけを楽しむシニア世代も増えています。
ところが、今度は円安と物価高騰によって家計の負担が増え、趣味や娯楽にかかる費用も増えているのが現状です。
今回は、シニア世代がどのような楽しみを持っているのか、それにどのくらいのお金をかけているのかなど、最新アンケート結果から「シニアのお金事情」について紹介していきます。
加えて、国民年金と厚生年金の平均受給額や、受給額ごとの受給者数も見ていきましょう。
1. シニアが「旅行」にかけるお金は平均で月3万2000万円
ソニー生命保険株式会社が全国のシニア(50歳~79歳)を対象に行った「シニアの生活意識調査」(公開日2024年9月5日)によると、シニアの現在の楽しみTOP5は以下のようになっています。

- 1位 旅行:45.3%
- 2位 テレビ/ドラマ:39.9%
- 3位 グルメ:28.1%
- 4位 映画:25.9%
- 5位 読書:22.3%
1位の「旅行」に対する1ヵ月の出費を聞いたところ、平均額は月3万2000円となり、2年連続で増加したとのことです。
コロナ禍後に旅行頻度が増加したことに加え、宿泊施設や観光施設における料金の値上げなどの影響があると思われます。
1.1 「孫」のために使ったお金は平均で年10万4717円
続いて、孫がいるシニアに、1年間で孫のために使ったお金について聞いたところ、以下のような結果になったそうです。

- 1位 おこづかい・お年玉・お祝い金:65.6%
- 2位 一緒に外食:52.9%
- 3位 おもちゃ・ゲーム:38.0%
- 4位 一緒に旅行・レジャー:32.2%
- 5位 衣類などファッション用品:30.4%
1年間で使ったお金の平均額は10万4717円となっており、前年の調査と比べるとやや減少しています。
物価高騰によって家計の負担が増え、「孫消費」を抑えるシニアも増えたことが1つの要因と考えられます。
なお、本調査の対象には年金受給世代も含まれていますが、旅行やグルメなどの趣味に加え、孫のためにもお金を使えるほど余裕があるのでしょうか。
次章にて、国民年金と厚生年金の平均受給額や、受給額ごとの受給者数を見ていきましょう。
2. 国民年金・厚生年金の平均受給額と年金月額階級別受給者数
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号) 受給権者の平均年金月額は以下の通りです。
【男性】
- 厚生年金:16万3875円
- 国民年金:5万8798円
【女性】
- 厚生年金:10万4878円
- 国民年金:5万4426円
【男女計】
- 厚生年金:14万3973円
- 国民年金:5万6316円
受給額ごとの受給者数も見てみましょう。
2.1 【国民年金】受給額ごとの受給者数
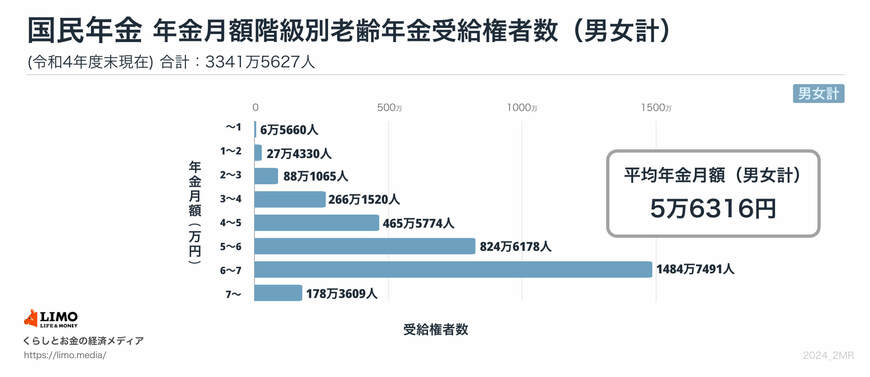
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
2.2 【厚生年金】受給額ごとの受給者数
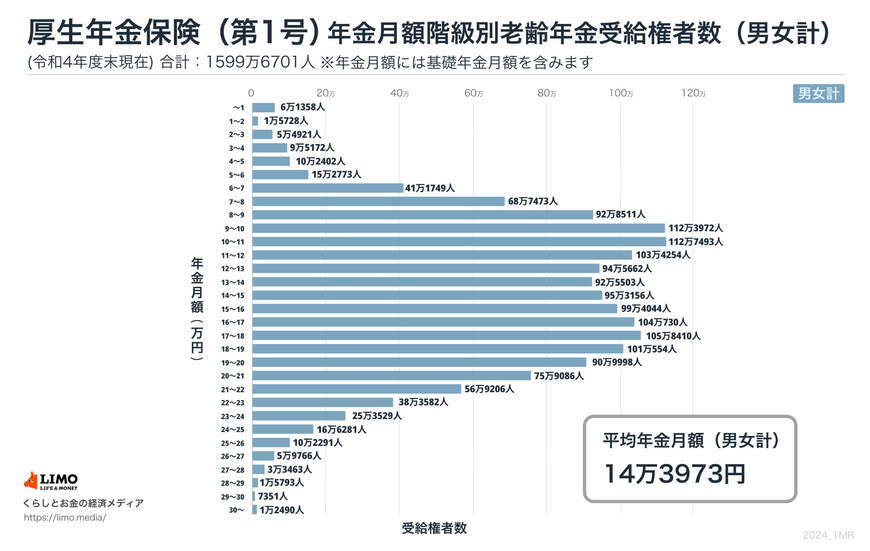
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
特に、現役時代の収入と加入期間によって左右される厚生年金の受給額は個人差が大きく、平均額以下の世帯も多くあります。
支出の状況によっては年金収入だけで生活するのが難しい世帯もあり、その場合は自らの金融資産を取り崩して生活する必要があるでしょう。
次に、老後の生活費はどのくらいかかるのか、総務省の家計調査から見ていきます。
3. 老後の平均的な生活費は月3万円以上の赤字
総務省統計局の「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
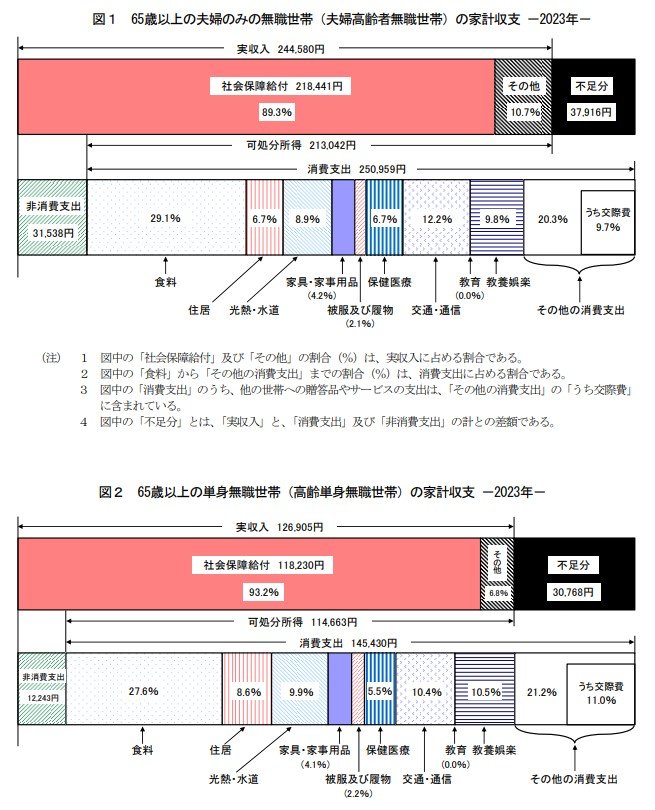
<無職夫婦世帯>
- 実収入:24万4580円
- 消費支出:25万959円
- 非消費支出:3万1538円
- 不足分:3万7916円
<無職単身世帯>
- 実収入:12万6905円
- 消費支出:14万5430円
- 非消費支出:1万2243円
- 不足分:3万768円
もちろん、家計収支の状況は世帯によって異なりますが、平均的な世帯では月3万円以上の赤字となっていることがわかります。
毎月の赤字を埋めるには年金以外の収入源を持つか、老後までにある程度金融資産を蓄えておく必要があるでしょう。
4. ゆとりある老後を迎えるには
今回ご紹介したように、年金の受給額は個人差が大きく、老後の平均的な生活費は月3万円以上の赤字となっています。
年金の受給額や家計の支出状況によっては、趣味や娯楽にお金を余裕などない世帯もあることでしょう。
ゆとりある老後を迎えるには、公的年金以外の収入源を持つか、ある程度金融資産を蓄えておくことが大切です。自分にできることは何かを考え、老後に向けてマネープランを立てていきましょう。
参考資料
- ソニー生命保険株式会社「シニアの生活意識調査2024」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
加藤 聖人


