


公的年金は原則2ヶ月に1回、偶数月の15日が支給日となっており、8月15日は2ヶ月ぶりの年金支給日でした。
「老後に受け取れる年金は少ない」とよく耳にしますが、中には8月15日に約46万円もの年金が支給される世帯も。
では、年金支給日に約46万円の年金が支給される世帯は、どのような世帯を指すのでしょうか。
本記事では、「公的年金の仕組み」と「2024年度の年金額例」を紹介していきます。
現役時の収入別における夫婦の年金モデルについても紹介しているので、あわせて参考にしてください。
1. 公的年金の仕組み「国民年金と厚生年金は何が違う?」
まずは、日本の公的年金制度についておさらいしていきましょう。
日本の公的年金は「国民年金」と「厚生年金」の2つの柱で構成されており、下図のような二階建て構造となっています。
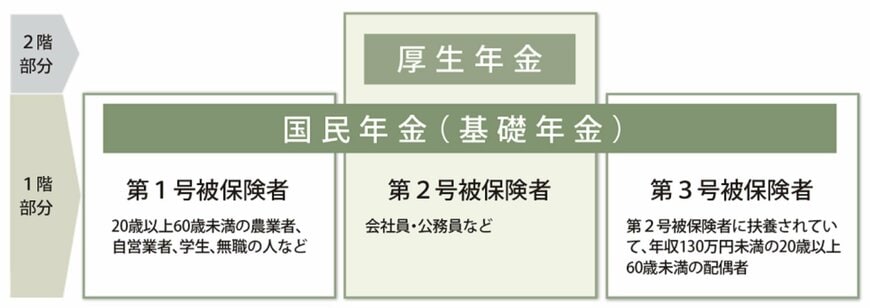
1階部分となる国民年金は、原則日本に住む20歳から60歳の人が対象で、保険料は一律となっています。
つまり、日本に住んでおり保険料を一定期間以上納付していれば、全ての人が国民年金を受け取れるのです。
一方で、2階部分となる厚生年金は、誰しもが受け取れるわけではなく、主に会社員や公務員などが加入対象となっています。
厚生年金の場合、保険料は収入に応じて決定し、現役時に収入が高く加入期間が長いほど、厚生年金の受給額は高くなります。
上記をまとめると以下のようになります。
- 国民年金のみ受給:フリーランスや自営業、専業主婦など
- 国民年金と厚生年金を受給:会社員や公務員など
では、具体的に「国民年金のみ受給」と「国民年金と厚生年金を受給」の場合で、どのくらいの年金が受け取れるのでしょうか。
次章にて、2024年度の年金額例を見ていきましょう。
2. 2024年度の年金額例を確認!8月15日に約46万円支給された世帯とは?
公的年金は、年度ごとに金額の改定がされており、2024年6月の年金支給日から改定後の年金額となっています。
厚生労働省が公表した資料によると、2024年度の年金額例は下記のとおりです。

【2024年度の年金額の例】
- 国民年金(満額受給の場合):6万8000円
- 厚生年金(夫婦2人分の国民年金を含む標準的な年金額):23万483円
国民年金は満額が受け取れる場合の年金額であり、現役時に40年間未納なく国民年金の保険料を納めていた場合は、6万8000円を受給できます。
一方で厚生年金は、厚生労働省が「一般的な家庭」として例示した夫婦2人分の年金額となっており、2人分の合計で23万483円となっています。
ここでいう「一般的な家庭」とは、下記のような世帯を指します。
- 夫婦2人とも国民年金を満額受給している
- 片働き世帯であり、現役時の平均的な収入(平均標準報酬(賞与含む月額換算)が43万9000円)で40年間就業
上記のケースの場合は、毎月約23万円の年金を受給できることになります。
なお、冒頭でもお伝えしたように、公的年金は毎月振り込まれるわけではなく、2ヶ月に1回偶数月に「2ヶ月分の年金」が支給されます。
そのため、上記で紹介した一般的な家庭のケースの場合は、年金支給日には「約46万円」が支給されることになるのです。
とはいえ、年金支給日に約46万円が支給されるのは「現役時の平均的な収入が43万9000円で40年間働いた夫(または妻)がいる世帯」をモデルケースにしているため、誰しもが当てはまるわけではありません。
そこで次章では、他の夫婦のモデルケース別に、受け取れる年金額を確認していきましょう。
3. 【モデルケース別】夫婦で受け取れる年金額例
では最後に、厚生労働省の「これまでの年金部会も踏まえてご議論いただきたい論点」を参考に、モデルケース別における夫婦世帯の年金額例を見ていきましょう。
3.1 夫婦共働き世帯の場合の年金額例
まずは、夫婦共働き世帯の場合の金額例を確認していきます。

- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
共働き世帯の年金モデルには、主に「夫婦ともにフルタイムで働いている」ケースと「夫婦のどちらかが短時間労働」のケースがあります。
夫婦ともにフルタイムで働いている場合、最も高い年金額は月額33万4721円となっています。
一方で、夫婦のどちらかが短時間労働者の場合、年金額は比較的低くなる傾向があります。
夫婦ともに短時間労働者だった場合の年金額は月額19万6968円であり、提示された年金額例の中で最も低い金額となっています。
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯における平均的な消費支出は月額25万959円です。
平均的な消費支出と比較すると、夫婦ともにフルタイムで高収入だった世帯は年金だけで生活費を賄える可能性が高いです。
しかし、それ以外のケース、特に短時間労働者が含まれる世帯では、年金だけでは平均的な消費支出を賄えない可能性があります。
では、片働き世帯の場合はどうでしょうか。
3.2 夫婦片働き世帯の場合の年金額例
夫婦片働き世帯の場合の金額例は下記のとおりです。
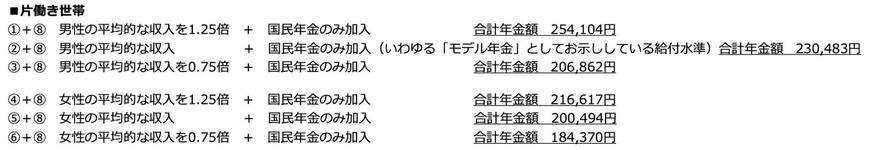
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
片働き世帯の年金モデルでは、夫婦のどちらかが厚生年金に加入し、もう一方が国民年金のみに加入するケースとなっています。
片働き世帯の場合、最も高い年金額は月額25万4104円となっています。
一方で、最も低い年金額は月額18万4370円です。
前章で紹介した「夫婦世帯の平均支出25万959円」と比較すると、片働き世帯の多くのケースにおいて、年金だけでは平均的な消費支出を賄えない可能性があります。
上記をふまえ、老後の年金額を現役時から把握し、赤字分を早い段階から老後資金として備えておくことが大切です。
ご自身の世帯状況に近い夫婦のモデル年金を参考に、老後の収支シミュレーションをしてみてはいかがでしょうか。
4. 「約46万円」の年金支給が多いとはいえない理由とは
本記事では、「公的年金の仕組み」と「2024年度の年金額例」を紹介していきました。
厚生労働省の公表した一般的な家庭の場合、2024年度の年金支給日に支給される年金額は「約46万円」となります。
46万円と聞くと「老後も安泰」と感じてしまいますが、この数字は必ずしも多いとは言えません。
年金支給日に支給される年金額は「夫婦2人分の2ヶ月分の金額」であるため、1人あたりの1ヶ月の年金額に換算すると約11万5000円となります。
さらに上記は「額面の金額」であり、実際の手取り額は税金や社会保険料が差し引かれるため、より少ないものとなります。
税金や社会保険料の天引き額は、年金収入や世帯状況によって異なりますが、額面の金額の10〜15%程度がひとつの目安です。
老後に受け取れる年金見込額を「ねんきん定期便」や「ねんきんネット」などで確認する際は、額面の金額となっているため、手取り額に計算し直したうえで収支シミュレーションを行うことをおすすめします。
参考資料
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
太田 彩子


