現役世代の社会保険料負担はいくら?収入の10%が社会保険料として天引きされている
国民負担率は上昇推移
Andrii Yalanskyi/shutterstock.com


高齢化社会が進む日本は、年金を始めとした社会保障給付費が増加傾向にあります。
上記に加え、少子化が深刻化していることもあり、給付の財源となる社会保険料の負担額が年々増加しています。
本記事では、現役世代の社会保険料の負担額について詳しく紹介していきます。
「社会保障給付費」についても紹介しているので、ご自身が負担している社会保険料を考えるきっかけにしてください。
1. 「社会保険料」と「社会保障給付費」とは?
まずは、「社会保険料」と「社会保障給付費」の概要から確認していきましょう。
社会保険料とは、社会保険制度を維持するために納付するお金を指し、保険料を納付していれば主に下記のような保障を受けられます。
- 健康保険:医療費の保障
- 介護保険:介護サービスの利用に対する保障
- 年金保険:老後の生活保障
- 雇用保険:失業時の生活安定と再就職の支援
- 労災保険:業務上の事故や疾病に対する保障
たとえば、年金保険に加入している場合は、老後の生活保障として「公的年金」が国から支給されます。
一方で、社会保障給付費とは、年金や医療、介護などにかかった費用を支援するために国が支出するお金を指します。
この社会保障給付費の主な財源は、私たちの給与から天引きされている「社会保険料」となっています。
このように日本では、誰もが最低限の生活を送れるような社会保障制度が構築されているのです。
しかし、少子高齢化が進む現代では「社会保険料」と「社会保障給付費」のバランスが崩れつつあります。
次章にて、社会保障給付費の推移について確認していきましょう。
2. 社会保障給付費として最も多いのは「年金」
厚生労働省の「社会保障給付費の推移」によると、社会保障給付費として最も多い割合を占めているのは「年金」となりました。
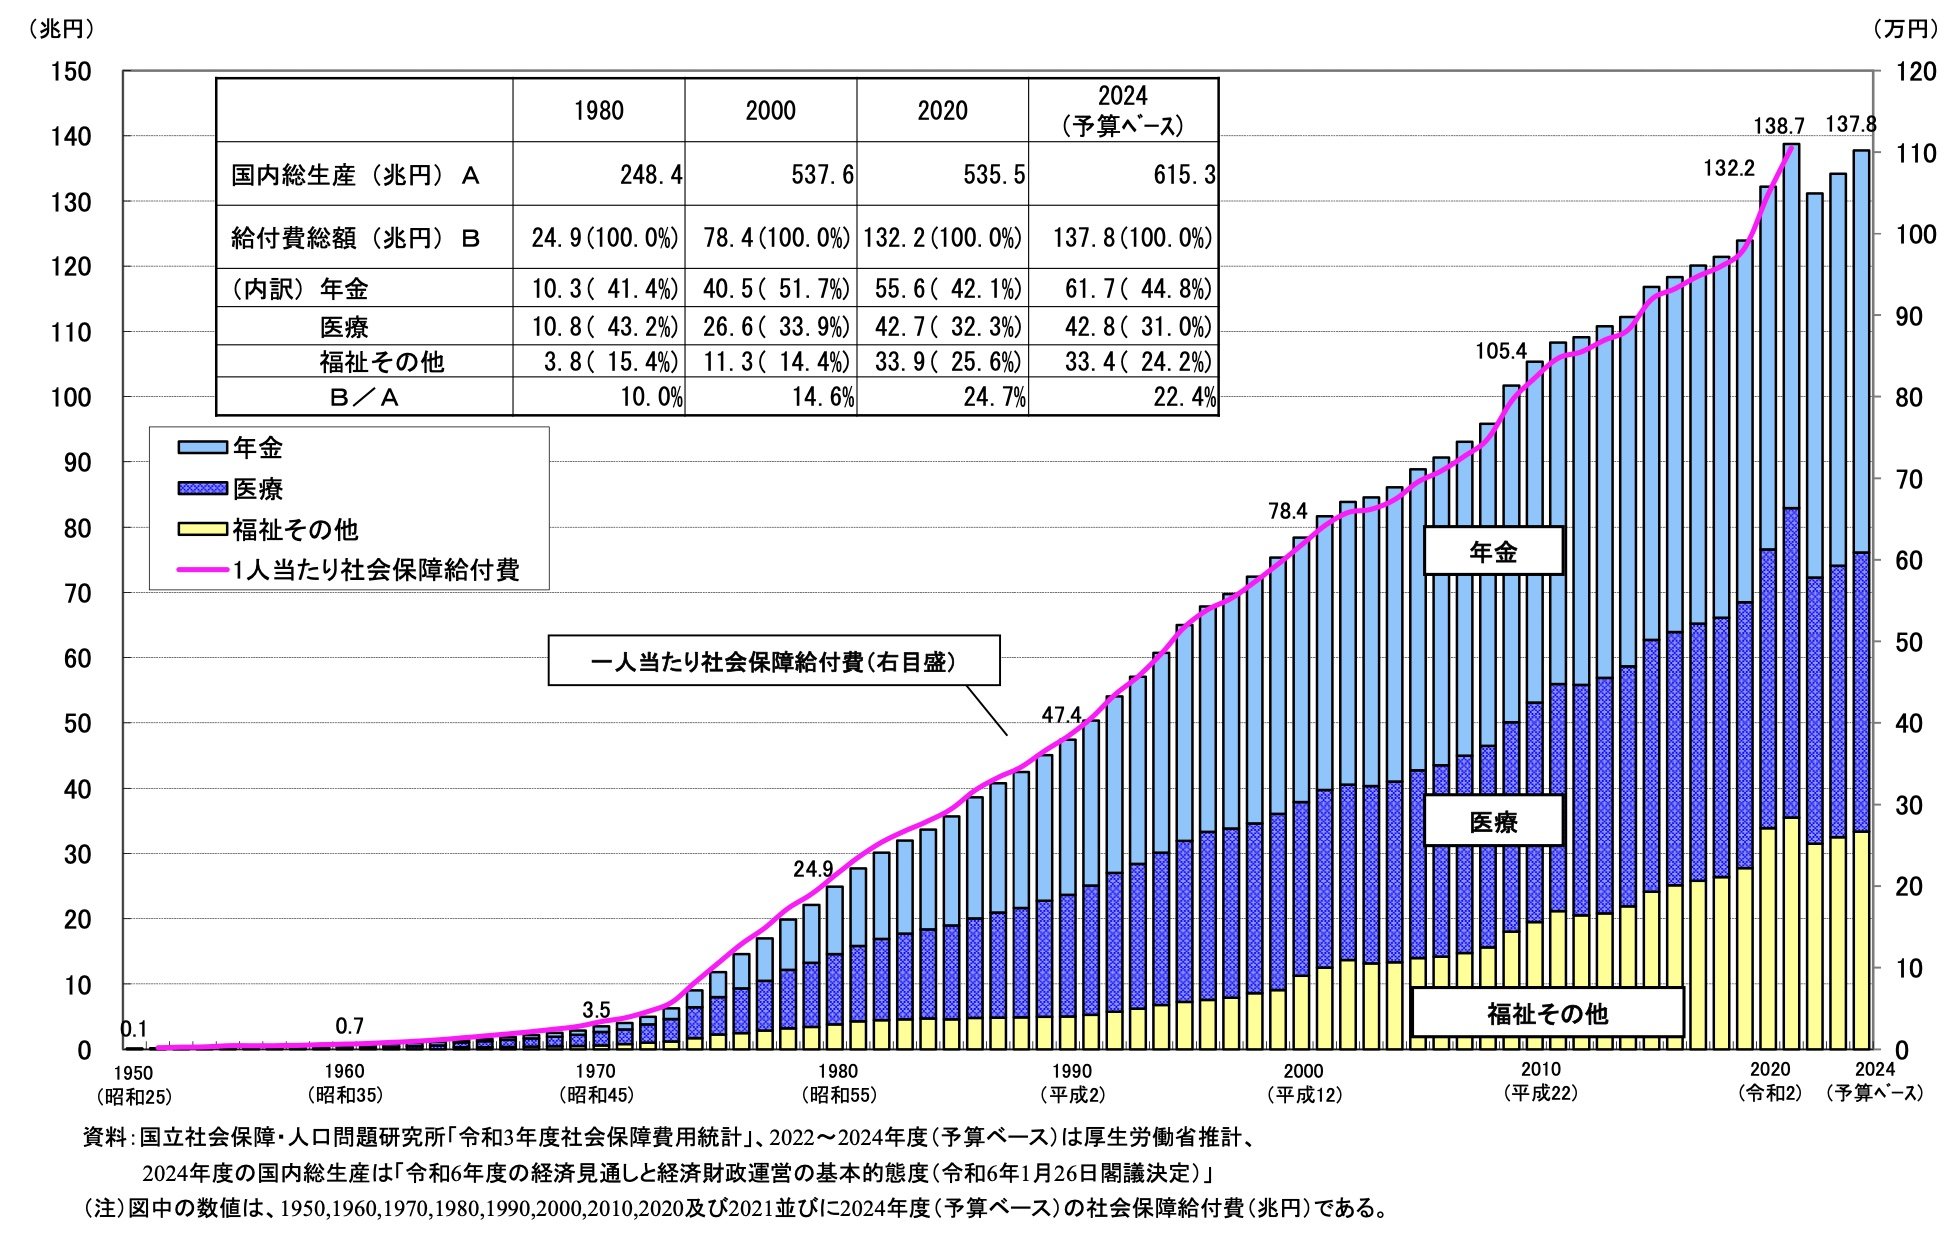
2024年の予算ベースのデータをみると、社会保障給付費である約137兆円のうち、約61兆円が年金として使われており、全体の44.8%を占める結果に。
上記は、31.0%の医療や24.2%の福祉その他よりも明らかに高い比率です。
また、年金支出の推移をみると、1980年から2024年にかけて、年金の給付額は約10兆円から約61兆円へと6倍に増加しています。
上記から、現役世代が納付している社会保険料の多くが年金給付に充てられており、その負担額は年々増加傾向にある現状がみてとれます。
では、現在の現役世代はどのくらいの社会保険料を負担しているのでしょうか。
次章にて、年代別における社会保険料の負担額を見ていきましょう。
3. 現役世代の夫婦世帯の社会保険料の平均は「月に6万6896円」
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、現役世代二人以上の世帯(夫婦世帯)の一ヶ月の実収入が60万8182円に対して、非消費支出は11万3514円となっています。
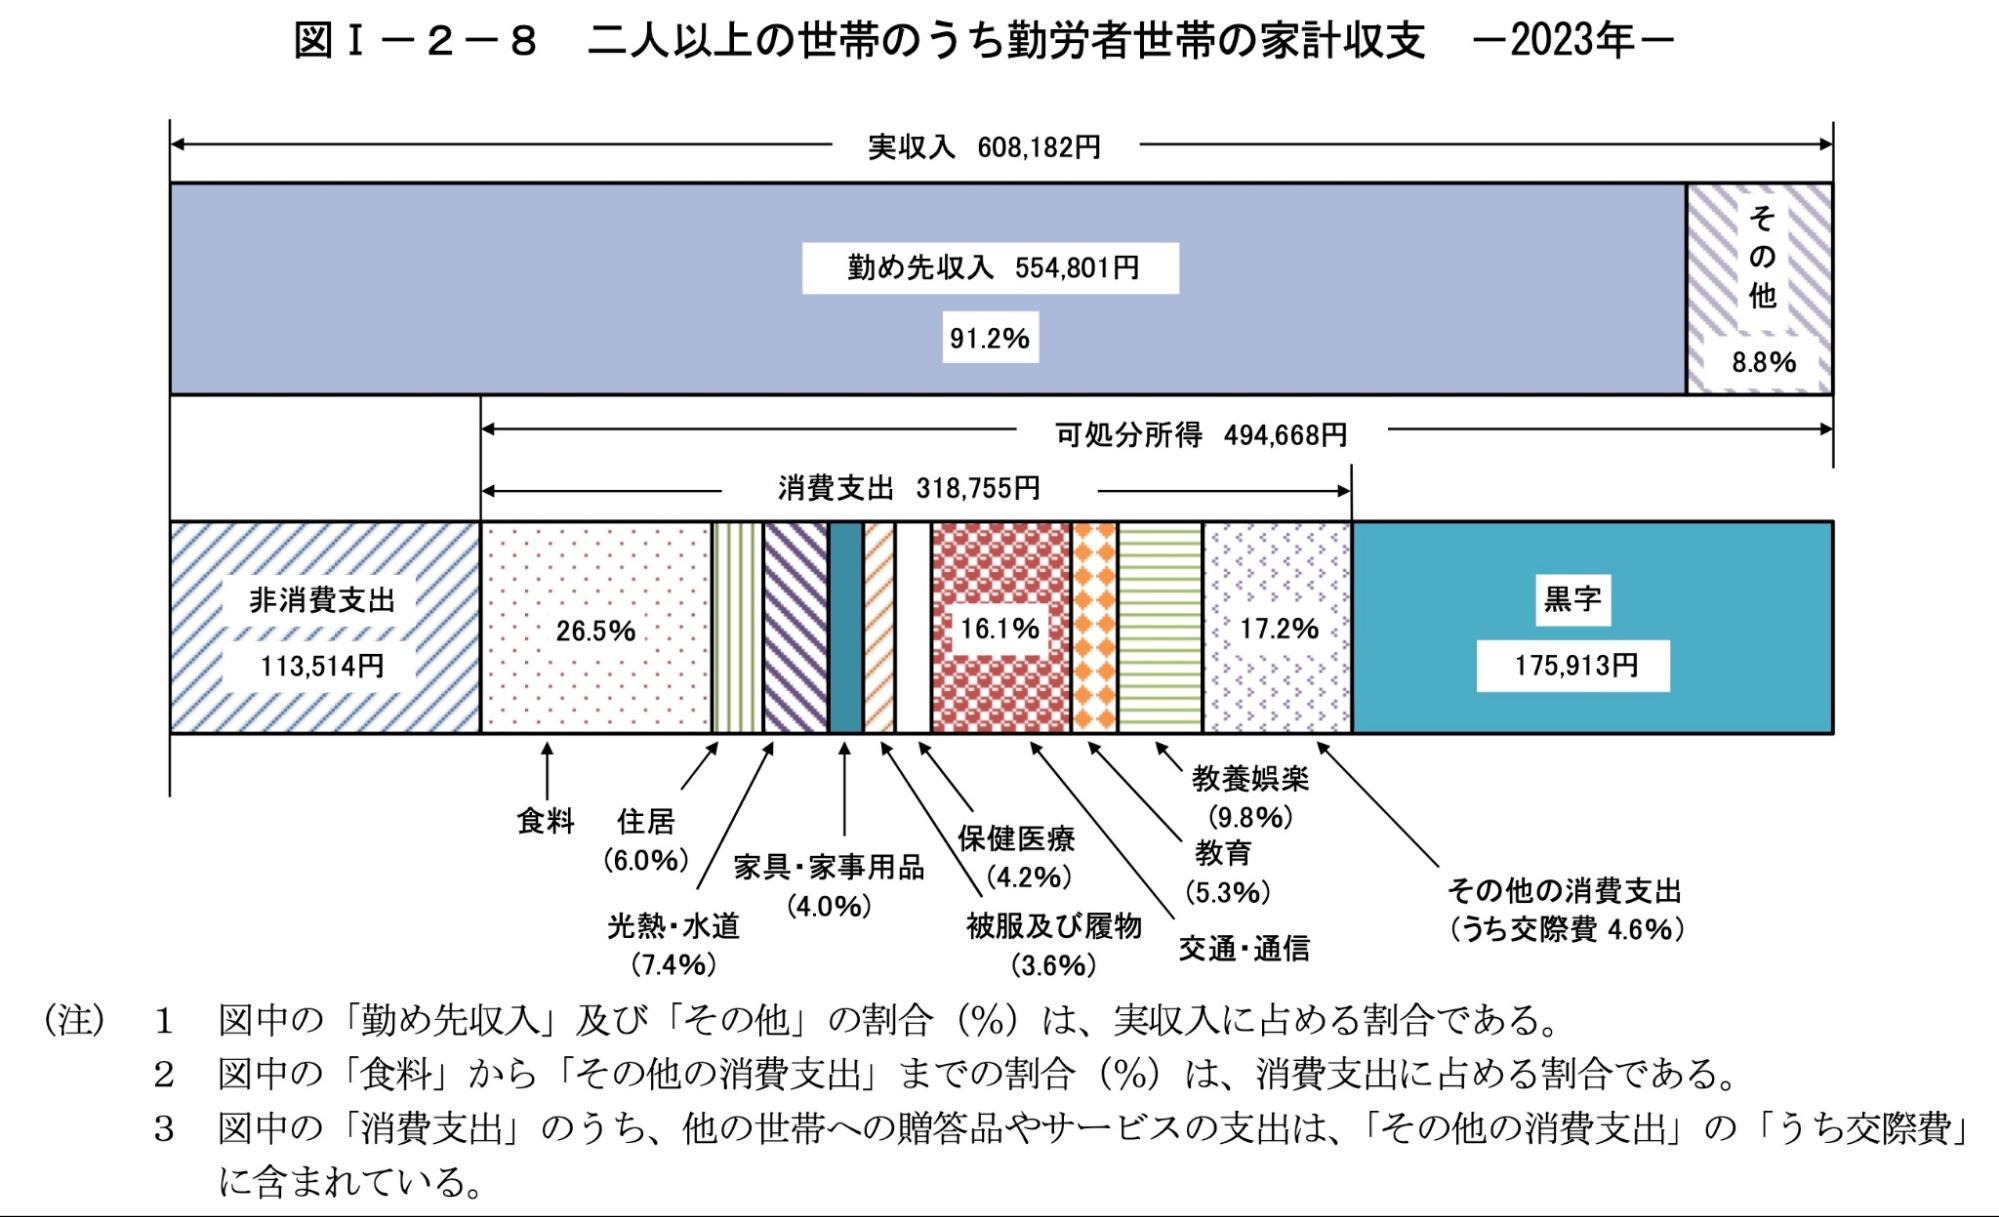
非消費支出のうち直接税負担は「4万6545円」で、社会保険料負担は「6万6896円」となっており、収入の約10.9%を社会保険料が占めていることになります。
また、総務省の同調査における年代別の社会保険料では、現役世代の負担額が多くなっていることがわかります。
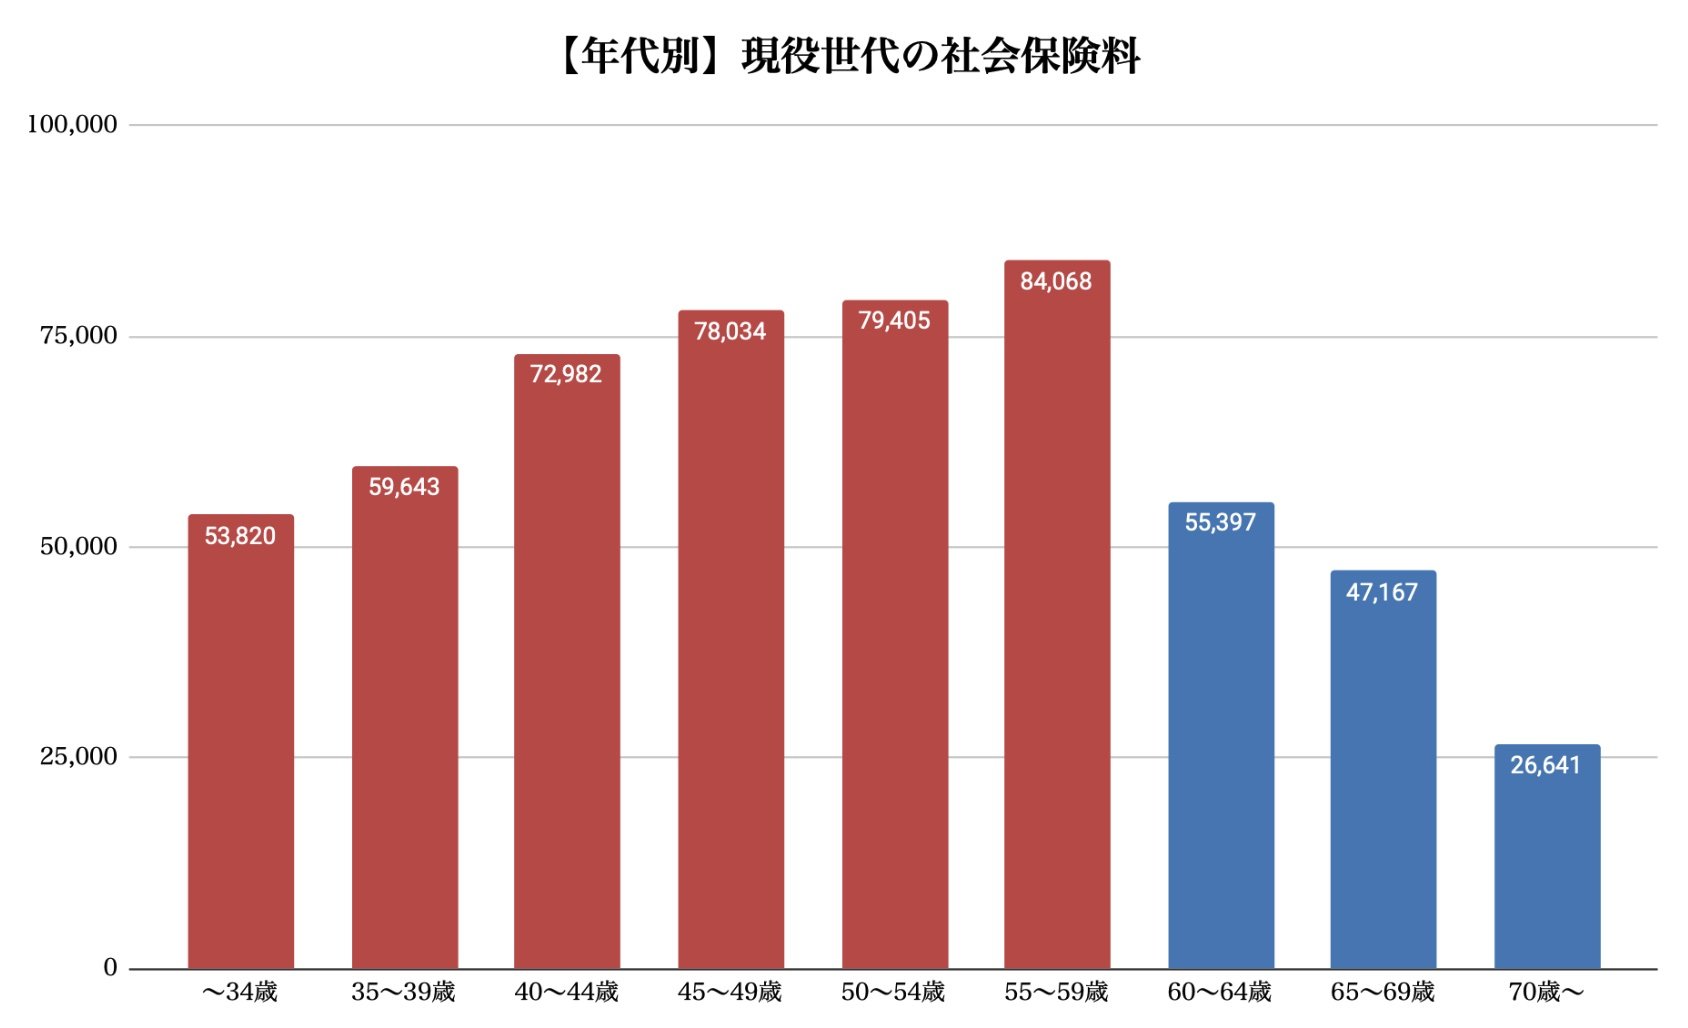
- ~34歳:5万3820円
- 35~39際:5万9643円
- 40~44歳:7万2982円
- 45~49歳:7万8034円
- 50~54歳:7万9045円
- 55~59歳:8万4068円
- 60~64歳:5万5397円
- 65~69歳:4万7167円
- 70際~:2万6641円
上図のとおり、年代が上がるにつれて社会保険料の負担額は上昇していきます。60歳代以降は負担額が減少傾向となります。
社会保険料は給与や年金といった報酬を一定の範囲ごとに区分した「標準月額報酬」をもとに算出され、基本的に収入が高いほど負担額も大きくなります。
年金は給与と比較すると支給額が少なくなっていることから、現役世代のほうがシニア世代よりも社会保険料の負担額が高くなっているのでしょう。
次章にて、現役世代の社会保険料の負担率について、さらに詳しく深掘りしていきましょう。
3.1 2024年の国民の社会保障負担率は18.4%
財務省の「国民負担率(対国民所得比)の推移」によると、2024年の国民の社会保障負担率は18.4%となりました。
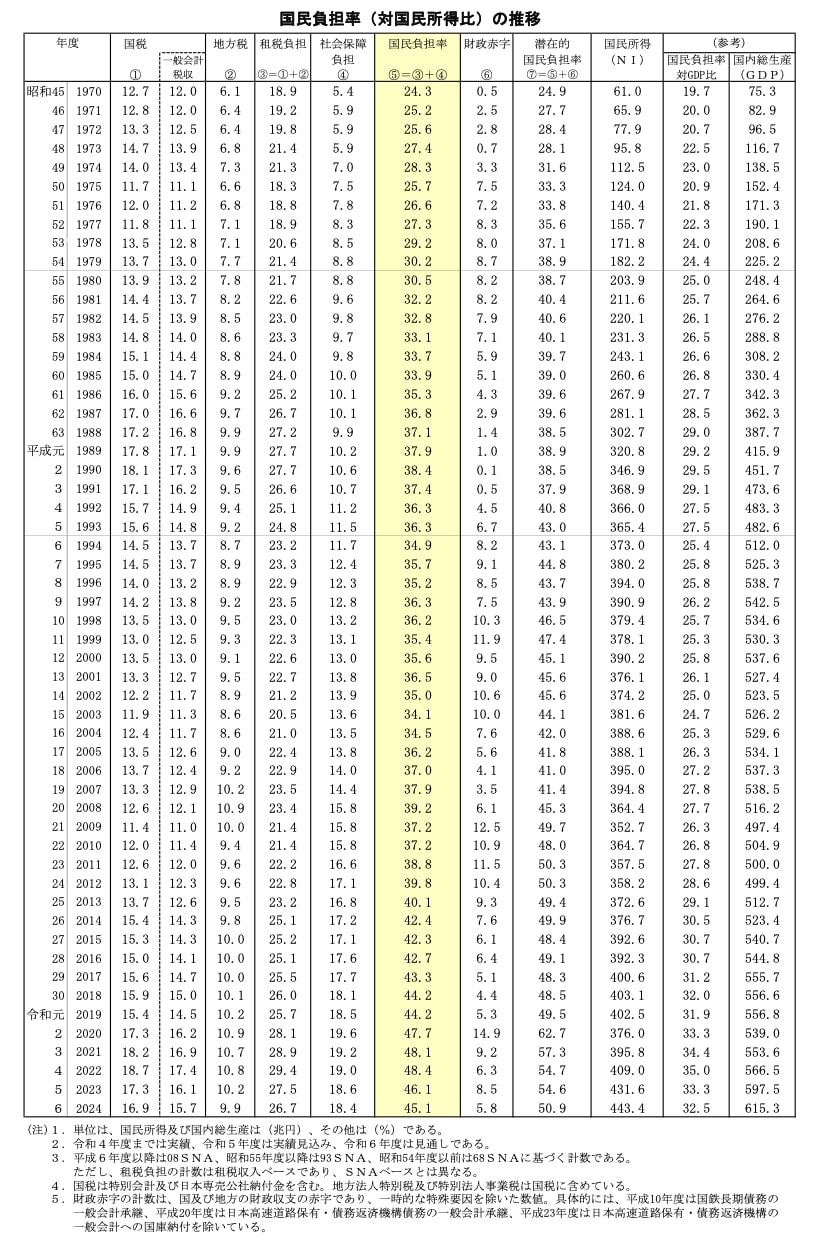
1970年の社会保障負担率は5.4%なのに対して、2024年は3倍以上となる18.4%となっており、現役世代の社会保険料負担が大きくなっていることがわかります。
これまでの負担率の上昇傾向や少子高齢化が進んでいることから、今後も現役世代の社会保障負担率はますます高くなるでしょう。
4. 65歳からの「介護保険料・国民健康保険料」が値上げの方向に
本記事では、現役世代の社会保険料の負担額について詳しく紹介していきました。
少子高齢化に伴い、現役世代の社会保険料の負担は年々増加傾向となっています。
一方、社会保険料の負担増加は、現役世代だけでなくシニア世代にも深刻な影響を与えています。
実際に75歳以上の人が加入する「後期高齢者医療保険」の負担額は増額傾向にあり、2024年度も値上げとなりました。
こうした背景から、政府は様々な財源確保を打ち出していますが、物価高の影響もあり、国民の家計負担は依然として重くのしかかっています。
上記をふまえ、今後の財源確保策の議論においては、国民の理解と納得を得られるような丁寧な説明と、公平性への配慮が必要不可欠となるでしょう。
関連記事
自己都合で退職したら失業保険の給付制限は「1か月」。月給30万円の40歳なら基本手当日額は6307円
自己都合で会社を辞めた場合、2025年4月1日以降の退職なら、雇用保険の基本手当(失業保険)の給付制限は原則1か月です。受給手続日から7日間の待期のあと1か月が過ぎてから支給の対象になります。40歳で月給30万円だった人の基本手当日額は6307円で、被保険者期間が10年以上20年未満なら120日分で75万6840円です。月給ごとの日額や年齢別の上限額、給付制限が解除される教育訓練も確認します。
介護保険で申請すると戻るお金。手すりや段差の工事は1割負担なら「最大18万円」、工事の前の申請が条件
介護保険には、自己負担を払ったあとに市区町村へ申請すると戻るお金があります。住宅改修費は工事費20万円までが対象で、1割負担なら最大18万円が支給されます。福祉用具購入費は年間10万円まで、高額介護サービス費は月の自己負担が所得に応じた上限額を超えた分が戻ります。住宅改修は工事の前の申請が原則です。3つの制度の上限と申請のタイミングに加え、高額介護サービス費の2024年度の支給件数も確認します。
出産手当金の申請は産前と産後に分けられる?時効は休んだ日ごとに翌日から2年、予定日が12月1日なら産前は10月21日から42日、事業主の証明は毎回必要
産休に入る前に、出産手当金はいつまでに、どう申請すればよいのか、産前の分だけ先に出せるのか、書類は誰が書くのか、という疑問に、協会けんぽの公表資料(2026年10月時点)と編集部の試算で答えます。時効は出産のため休んだ日ごとに翌日から2年で、出産予定日が12月1日なら、産前は10月21日から42日、産後は1月26日までの56日で合計98日です。産前分と産後分は分けて申請でき、事業主の証明は毎回、医師・助産師の証明は2回目以降省略できます。振込先と添付書類の注意点も整理します。
参考資料
和田 直子

