国立社会保障・人口問題研究所の「人口統計資料集2024年」によれば、「50歳時の未婚率」は男性が28.25%、女性が17.81%となっており年々上昇しています。
このような背景の中で、30~60歳代のおひとりさまが安心して老後を迎えるための対策がますます重要となっています。
本記事では、各年代での貯蓄状況を把握し、年代別に優先すべき老後対策について詳しく解説します。
1. 30~60歳代のおひとりさま、平均・中央値はいくら?
30~60歳代のそれぞれの年代で、貯蓄状況を把握することは、老後の準備を進める上でとても重要です。
まずは、金融広報中央委員会の「家計の金融行動に関する世論調査(単身世帯)2023年」で、30歳代、40歳代、50歳代、60歳代の平均的な貯蓄状況を確認するため「平均・中央値」をみてみましょう。
1.1 30歳代・貯蓄状況

- 平均:594万円
- 中央値:100万円
1.2 40歳代・貯蓄状況
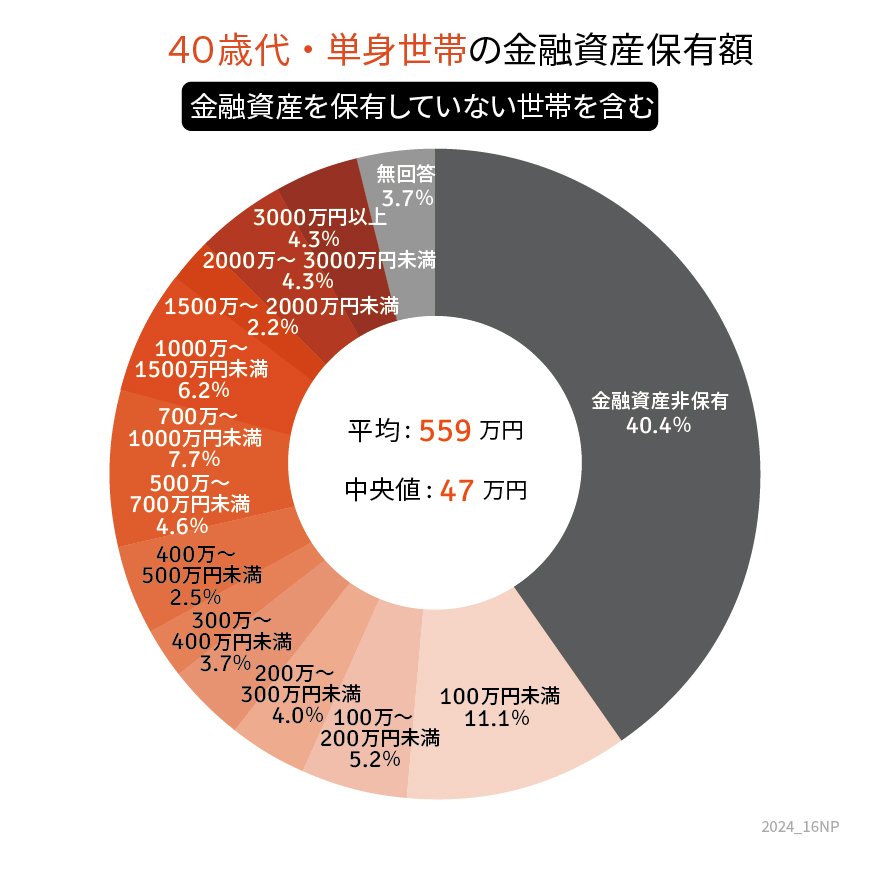
- 平均:559万円
- 中央値:47万円
1.3 50歳代・貯蓄状況
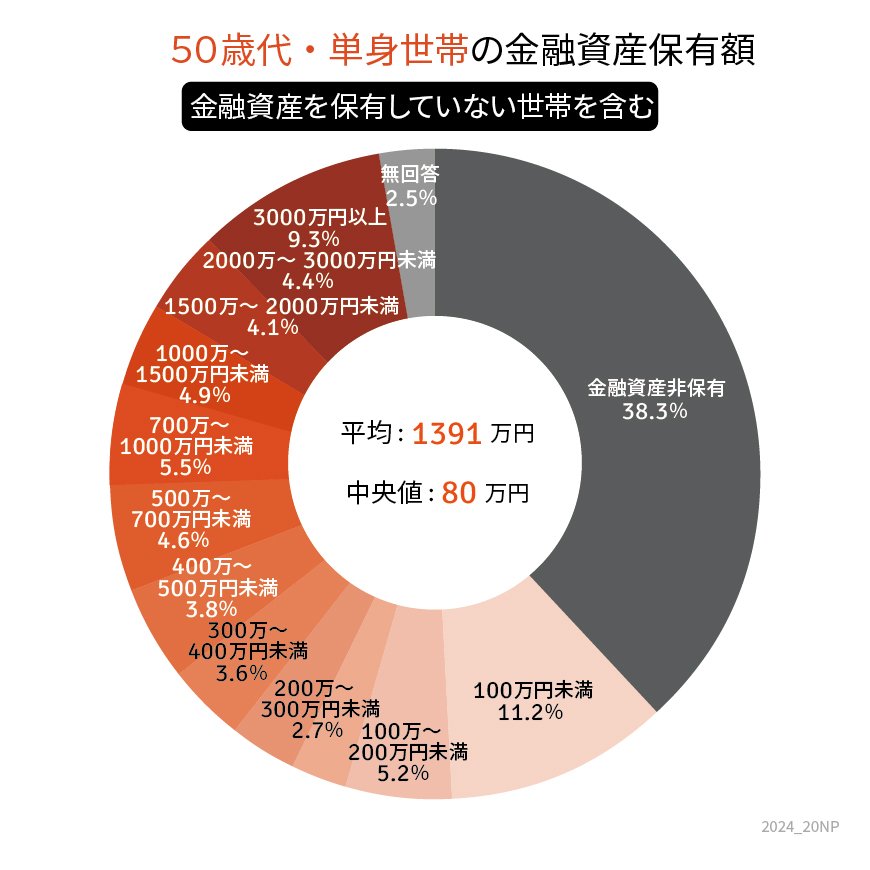
- 平均:1391万円
- 中央値:80万円
1.4 60歳代・貯蓄状況
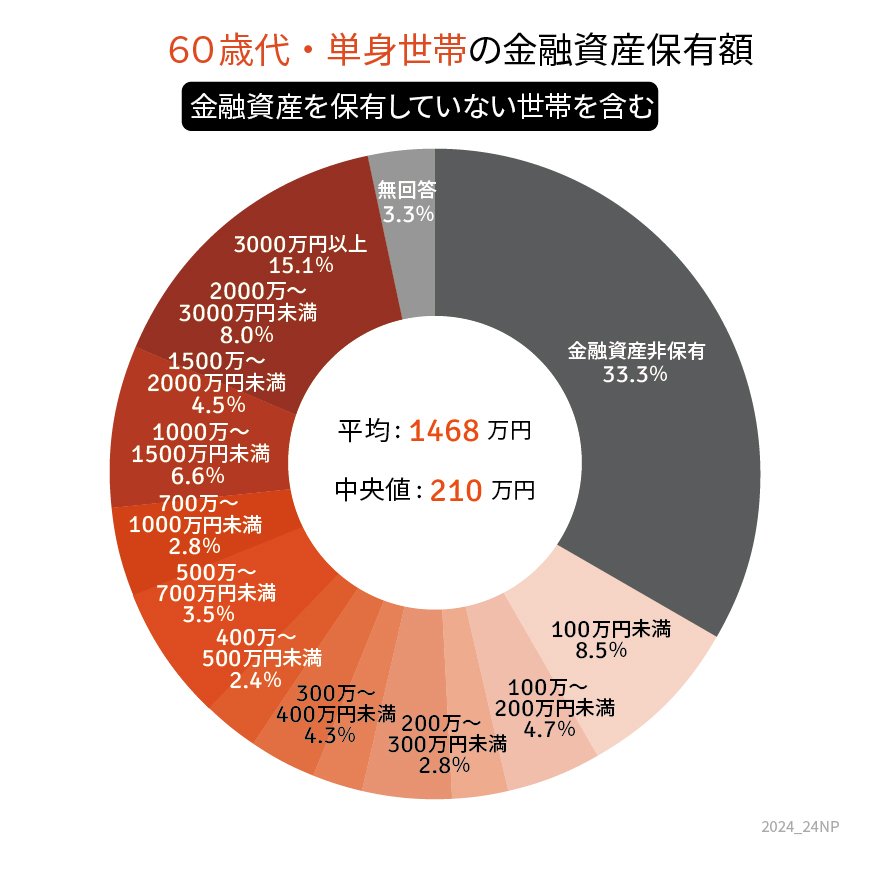
- 平均:1468万円
- 中央値:210万円
どの年代においても、平均貯蓄額は約600万円~1500万円と大きい数値になっています。
一方、中央値は約50万円~約200万円と少なめ。中央値に比べ平均値は6~20倍もの差が出ています。
これは、どの年代においても「2000万円以上」と貯蓄額が突出している人々の結果が大きく影響していると考えられます。
実態をみるときは、値の小さい順、もしくは大きい順に並べた真ん中にある値の「中央値」が参考になります。
つまり、30~60歳代おひとりさまの多くは貯蓄額が50万円~200万円ほどといえるでしょう。
おひとりさまは、子どもの教育資金やマイホームローンなどがなく、比較的自由にお金の使途が決められます。
老後の生活よりも、今を充実させることに注意が向きがちなのかもしれません。
しかし、誰にでも老後は訪れます。
そのとき、急に不安を感じないよう、早いうちから適切に備えておきたいものです。
次は、年代別の優先的な老後対策についてご紹介します。
2. 30歳代、40歳代の優先的な老後対策
30歳代、40歳代は老後までまだまだ時間があります。
以下の対策を優先的に考えて、計画的に老後準備を進めましょう。
2.1 30歳代、40歳代の優先的な老後対策1:家計費を管理する
30歳代、40歳代は、徐々にお金に余裕ができてくる時期です。
自分なりに生活スタイルにこだわりが出てきたり、趣味につぎ込んだりなど、いろんなことにトライしたい時期かもしれません。
さらに「定年までは、まだ20~30年近くもある」という気持ちもあり、老後資金には無頓着な人もいます。
この時期に、生活レベルをあげてしまうと、老後が見えてくる50歳代以降になってから家計費の引き締めに四苦八苦することになります。
30~40歳代から、家計費が無駄に膨らまないよう支出の管理を徹底して、余剰が出たらその分を貯蓄に回しましょう。
2.2 30歳代、40歳代の優先的な老後対策2:資産運用を始める
若いうちから定期的な貯金を習慣化し、将来のために積み立てを行いましょう。
可能であれば、つみたてNISAやiDeCoなどの税制優遇のある投資商品を活用することをお勧めします。
というのも、普通預金や定期預金は、必要な際にいつでも引き出せるというメリットがありますが、今のような物価が上がるインフレの状況下であれば、お金の価値はどんどん下がります。
それよりは、投資信託や株式投資などの資産運用を始めてみましょう。
仮に、毎月3万円、4万円を20年間投資し、2%・4%複利でそれぞれ運用できた場合の結果をみてみましょう。
【2%複利で20年間の運用を行ったとき】
- 毎月3万円(年間36万円)→884万3905円
- 毎月4万円(年間48万円)→1179万1873円
【4%複利で20年間の運用を行ったとき】
- 毎月3万円(年間36万円)→1100万3239円
- 毎月4万円(年間48万円)→1467万985円
老後までの時間を味方につけることで、資産を増やすことができます。
ただし、投資をすると資産が目減りしてしまうリスクもあります。
そうならないためにも、「長期」「分散」「積み立て」を意識した資産運用を心がけましょう。
3. 50歳代、60歳代の優先的な老後対策
50歳代、60歳代になると、老後が現実味を帯びてきます。
以下の対策を優先的に考えてみましょう。
3.1 50歳代、60歳代の優先的な老後対策1:ねんきん定期便で未納分がないかチェックする
65歳から老齢基礎年金をもらうには、保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年(120カ月)以上必要です。
また、老齢基礎年金を65歳から満額もらうには、20~60歳までの40年間(480カ月)の国民年金保険料を支払う必要があります。
それぞれしっかり要件が満たせているか確認しておきましょう。
チェックするには、誕生月に日本年金機構から送付される「ねんきん定期便」の「最近の月別状況の欄」・「これまで納めた保険料納付額(累計額)の欄」を確認しましょう。
会社員や公務員でも、途中に転職などで、厚生年金に未加入だった時期があるかもしれません。
未納のままになっている国民年金保険料がないか確認しておきましょう。
国民年金保険料は、納付期限を過ぎてもその後2年以内なら納めることができます。
また、もし、国民年金保険料の免除等の申請をしていれば、10年前まで遡って追納できます。
3.2 50歳代、60歳代の優先的な老後対策2:社会的つながりを強化する
社会とのつながりが薄いおひとりさまは、老後になるに従い「孤独」「不安」を感じることもあります。
地域コミュニティや趣味のサークルに参加し、社会的つながりを維持することも大切になるでしょう。
また、働き続けることでも多世代の人々と交流ができます。
孤立を避けるためにも、積極的に人との交わりを図りましょう。
4. まとめにかえて
おひとりさまの老後対策は、早めに計画を立てて実行することが鍵です。
各年代での適切な対策を講じ、安心して老後を迎える準備を進めましょう。


参考資料
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和6年度送付分)」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 金融広報中央委員会「家計の金融行動に関する世論調査(単身世帯)2023年」
- 国立社会保障・人口問題研究所「人口統計資料集2024年」
舟本 美子