

国民健康保険料の通知書が6月に届いた方も多いでしょう。
主に自営業や無職の方などが加入する公的な健康保険ですがその負担は軽くありません。
Xでも「こんなに高額の請求がきた」という投稿が増えています。
例えば新宿区の場合、所得500万円なら保険料が年額70万5905円になることもあるのです。
しくみなどについて詳しく見ていきましょう。
1. そもそも国民健康保険とは?加入対象者などをわかりやすく解説
そもそも、日本は国民皆保険制度となっているため、誰もが何らかの公的健康保険に加入しなければなりません。
このうち国民健康保険に加入しないといけない対象者は、以下にあてはまらない方です。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
会社等に勤めていない自営業の方などが該当することがわかります。
健康保険の内容は基本的に同じではあるものの、一部では国民健康保険にない保障も存在します。
その代表格が「出産手当金」や「傷病手当金」などです。病気やケガ、出産等で仕事を休んでも、国民健康保険の場合は手当が出ないという違いがあるのです。
公的な保険のおかげで「病院の受診は原則3割の自己負担に軽減される」というメリットはある一方で、あまり病院にかからないという方は保険料を負担に感じることもあるでしょう。
さらに、保険料は近年上昇傾向にあるのです。
2. 国民健康保険料の上限が2024年度に引き上げへ
国民健康保険料は基本的に所得が上がるほど増加しますが、上限が設けられています。
しかし、毎年のように上限額は「1万円~4万円」の増額が続いているのです。
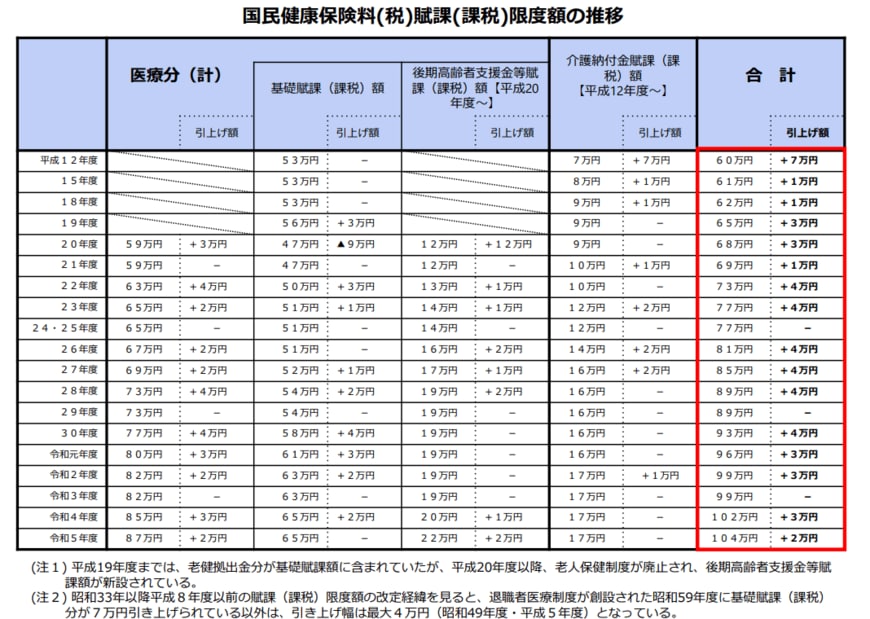
2000年には上限が60万円だったものが、2024年には106万円まで引き上げられました。この24年で46万円も増加しているのですね。
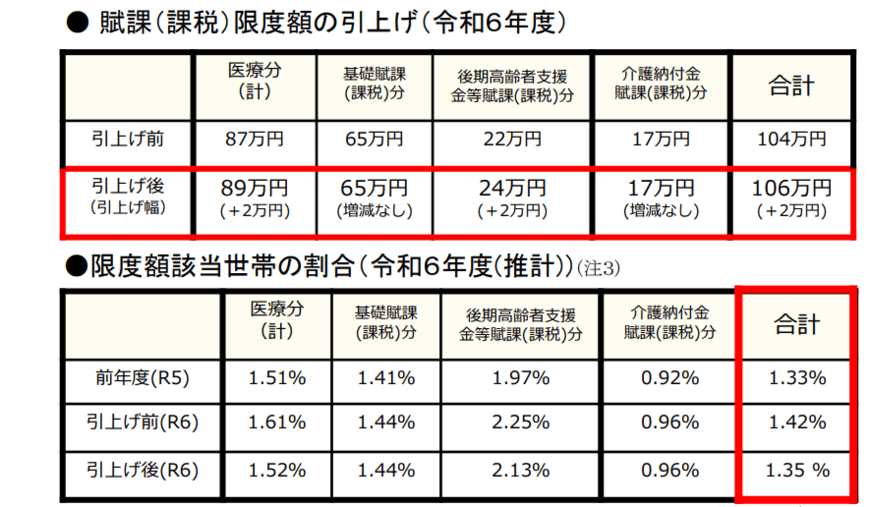
ただし、限度額(合計額)の超過世帯割合は1.4%台となっており、誰もが影響を受けるわけではありません。
厚生労働省の資料においても、「中間所得層の被保険者の負担に配慮」「引上げにより、中間所得層の伸び率を抑えられる」と繰り返し説明されています。
具体的な年収目安として、厚生労働省では以下のとおり試算を示しました。
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
では、高所得者以外に負担はないのでしょうか。
自治体によって保険料は異なりますが、目安として新宿区の国民健康保険料を見ていきましょう。
3. 【早見表】国民健康保険料はいくら?所得ごとに確認
新宿区では2024年度の国民健康保険料について、下記のとおり公表しています。
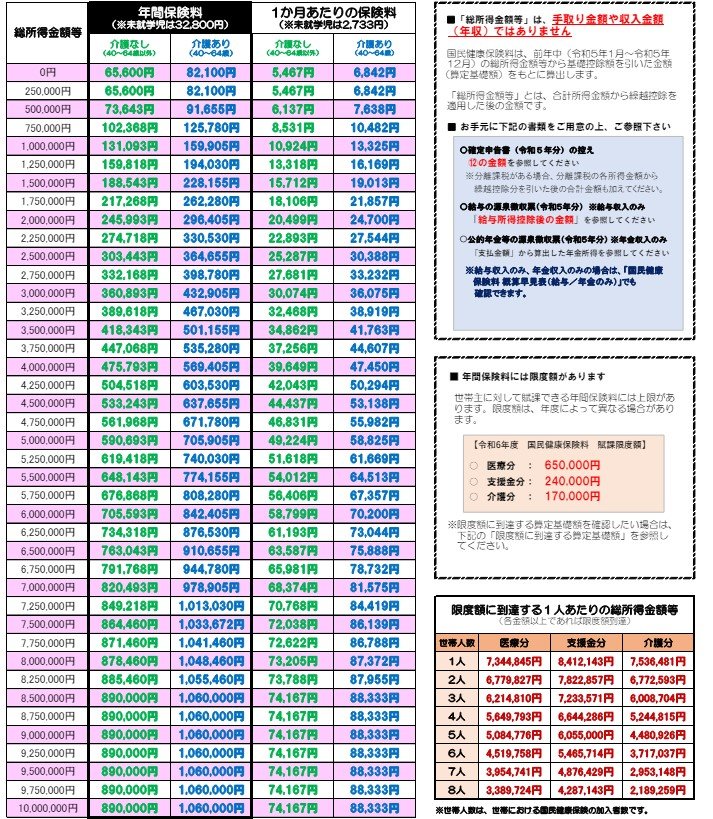
【所得:年間保険料(介護あり)】
- 0円:8万2100円
- 25万円:8万2100円
- 50万円:9万1655円
- 75万円 :12万5780円
- 100万円:15万9905円
- 125万円:19万4030円
- 150万円:22万8155円
- 175万円:26万2280円
- 200万円:29万6405円
- 225万円:33万530円
- 250万円:36万4655円
- 275万円:39万8780円
- 300万円:43万2905円
- 325万円:46万7030円
- 350万円:50万1155円
- 375万円:53万5280円
- 400万円:56万9405円
- 425万円 :60万3530円
- 450万円:63万7655円
- 475万円:67万1780円
- 500万円 :70万5905円
- 525万円:74万30円
- 550万円:77万4155円
- 575万円:80万8280円
- 600万円:84万2405円
- 625万円:87万6530円
- 650万円:91万655円
- 675万円: 94万4780円
- 700万円:97万8905円
- 725万円 :101万3030円
- 750万円:103万3672円
- 775万円:104万1460円
- 800万円:104万8460円
- 825万円:105万5460円
- 850万円:106万円
- 875万円:106万円
- 900万円:106万円
- 925万円:106万円
- 950万円:106万円
- 975万円:106万円
- 1000万円:106万円
上記をみてわかるとおり、年間の所得が850万円以上であれば保険料は変わりません。
例えば所得が500万円という場合、保険料の年額は70万5905円となりました(40歳以上の場合)。
月額では5万8825円になりますが、実際には杉並区では10期割で支払うため、1回あたりはもう少し割高となるでしょう。
4. 国民健康保険料に軽減はあるのか
国民健康保険料に軽減はないの?4/4
myboys.me/shutterstock.com
先ほどの章で確認したとおり、国民健康保険はたとえ所得が0円でも支払わなければなりません。
しかし、どうしても支払えない場合はどうすればいいのでしょうか。
例えば退職した翌年などは、所得が下がったにも関わらず前年の所得をベースとした保険料が賦課されるため、どうしても支払えないというケースもあります。
しかし、そのまま未納にすれば督促料や延滞金が加算されてしまうので、まずはお住まいの市町村(特別区を含む)の国民健康保険の窓口まで相談しましょう。
筆者も公務員をしていたときは国民健康保険の相談に来られる方がいらっしゃいましたが、分割払いなどで対応することもありました。
また、解雇などによって離職を余儀なくされた方への軽減もあります。その他、災害等により生活が著しく困難となった世帯などは、保険料を減免できる場合もあります。
いずれのケースも申請が必要なので、必ず窓口に相談するようにしましょう。
さらに比較的多いケースとして、所得が未申告というケースがあります。
自営業の方で確定申告等を行っていない場合、本来であれば受けられるはずの軽減(均等割額・平等割額の軽減や未就学児にかかる均等割額の軽減など)が反映されていないケースがあるので、確定申告や住民税申告を行う必要があります。
5. まとめにかえて
6月から2024年度の国民健康保険料の支払いが始まる方が多いでしょう。
納付通知書を見るために、その金額の多さに落胆してしまうかもしれません。
稀なケースではありますが、事務上の誤りがあるケースも0ではないので、通知書の中身には必ず目を通すようにしましょう。
保険料は年々増加傾向にあります。国民健康保険の加入者は国民年金にも加入しているため、そちらの負担も大きいですよね。
制度改正が大きく家計に響いてきますので、制度の動向には注視しましょう。

参考資料
太田 彩子


