


皆さんは「新NISA」を始めていますか?「新NISA」は2024年1月からスタートした税制優遇制度です。
最近はテレビやメディアで取り上げられることも多く、目にする機会が多いと思います。
2024年2月9日に金融庁が公表した「NISA・ジュニアNISA口座の利用状況に関する調査結果の公表について」によると、2023年12月末時点でのNISA(一般・つみたて)の買付額はおよそ35兆円にものぼっています。
今回は、普段はファイナンシャルアドバイザーとして勤務する筆者が「新NISA制度」の概要と、将来に向けた積立投資のシミュレーションをご紹介していきます。
1. 新NISA(ニーサ)制度をわかりやすく解説
まずは新NISA制度とは何か、という点ついて解説していきます。

1.1 新NISAのポイントまとめ
- 非課税保有期間:無期限化
- 口座開設期間: 恒久化
- 「つみたて投資枠」と「成長投資枠」:併用可能
- 年間投資枠: 成長投資枠「年間240万円」・つみたて投資枠「年間120万円」
- 非課税保有限度額:全体で1800万円(成長投資枠:1200万円※枠の再利用可能)
仮につみたて投資枠だけを使う場合は、月10万円・年間120万円までの積立が可能になり、無期限で非課税保有ができるようになりました。
また、投資元本ベースで総額1800万円まで非課税枠の利用ができるようになり、これまで以上に多くの資金を長期間非課税で運用できるようになったのが「新NISA」です。
そんな新NISAですが、世間の人々はどのくらいの金額を投資しているのでしょうか。
次章で最新の意識調査の結果をご紹介します。
2. 「つみたて投資枠」を使った毎月の積立額、平均は「5万8628円」
国内最大級の家計診断・相談サービス「オカネコ」を運営する株式会社400Fは、2024年4月18日に「オカネコ 新NISAの利用意向調査2024年4月」を公表しました。
この調査から「つみたて投資枠」を使った毎月の積立平均金額は5万8628円という結果が出ました。

毎月の積立額には、年代ごとに違いも見られます。
- 18~29歳:4万2000円
- 30~39歳:5万6102円
- 40~49歳:6万1606円
- 50~59歳:5万9069円
- 60~69歳:6万4630円
- 70歳以上:5万3182円
収入の多さやライフステージの違いにより、毎月積立投資できる金額には差があるものです。
そこで次章では、「毎月1万円・3万円・5万円・10万円」とさまざまなバリエーションで20年間運用した場合の資産額をシミュレーションしてみました。
3. 「月1万円・20年間」を利回り3%で運用した場合
では、新NISAのつみたて投資枠で「月1万円・20年間」で運用した場合の結果をみてみましょう。
今回はすべてのシミュレーションにおいて、利回り(年率)3%で運用できたと仮定して試算します。

3.1 シミュレーション結果
- 328万円(元本240万円+利益88万円)
元本は240万円であるのに対して、利益が88万円という結果になりました。
次章では「毎月3万円」に金額を上げて検証してみましょう。
4. 「月3万円・20年間」を利回り3%で運用した場合
では、新NISAのつみたて投資枠で「月3万円・20年間」で運用した場合の結果を確認していきます。

4.1 シミュレーション結果
- 985万円(元本720万円+利益265万円)
上記を見ると、20年間で1000万近くの資産となり、そのうち265万円は利益でした。
預貯金だけでここまでの資産を築くのは難しいでしょう。
ちなみに通常は利益に対して約2割が課税されますが、NISAでは利益が非課税となります。
課税口座での資産運用に比べても効率的に資産が増やせるのも嬉しいポイントですね。
次章からは冒頭の調査結果で最も多かった「5万円」での積立投資をシミュレーションしてみましょう。
5. 「月5万円・20年間」を利回り3%で運用した場合
では、新NISAのつみたて投資枠で「月5万円・20年間」で運用した場合、どれくらいの資産になるのか確認しましょう。

5.1 シミュレーション結果
- 1642万円(元本1200万円+利益442万円)
元本1200万円に対し、利益が442万円という結果になりました。
では、毎月10万円を20年間運用した場合ではどうでしょうか。
新NISAのつみたて投資枠は「1800万円」までとなっているため、これを超えた部分については非課税の対象外となりますが、参考までに見てみましょう。
6. 「月10万円・20年間」を利回り3%で運用した場合
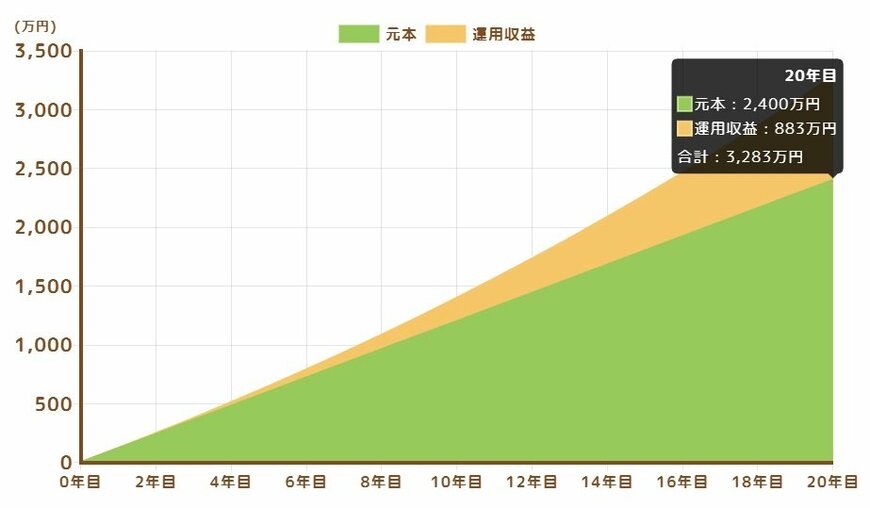
では、最後に「月10万円・20年間」で運用した場合の結果を見ていきます。
6.1 シミュレーション結果
- 3283万円(元本2400万円+利益883万円)
元本2400万円に対し、利益が883万円出ました。
「本当にこんなに増えるのか?」と疑問に思う方もいるかもしれません。
投資信託の平均利回りについては金融庁の資料から、国内外の株式、債券に積立・分散投資した場合、20年間の長期保有では2~8%収益率という結果が出ています。
このため、利回り3%というのはさして高いハードルではないと考えられます。
ただし、これらはあくまで20年間の長期保有という前提がある点に注意しましょう。短期保有では元本割れしたケースも見られました。
今回のシミュレーション結果についても、安定して利回り3%を保っている前提でのシミュレーション結果となっていますが、実際には投資信託などを用いた資産運用には元本割れのリスクが伴います。
試算結果はあくまでも目安としてご利用ください。
7. 新NISAを活用して自分に合った資産運用を
これまで、新NISAの制度や意識調査を解説し、実際のシミュレーション結果を確認してきました。
今回のシミュレーション結果のように確実に増えるわけではなく、資産運用には元本割れのリスクは伴いますが、分散投資や長期投資をすることでリスクを低減させることができます。
また、新NISAではさまざまな投資対象があるため、自分の意向に合った商品選びというのも大切です。
初めての資産運用にはまず「新NISA」を活用して将来の資産形成をを始めてみてはいかがでしょうか?

参考資料
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 金融庁「NISA・ジュニアNISA口座の利用状況に関する調査結果の公表について」
- 金融庁「新しいNISA Q&A」
- 株式会社400F「オカネコ 新NISAの利用意向調査2024年4月」
- 金融庁「20・30代投資初心者向けつみたてNISA Meetup Online」
筒井 亮鳳



