4月29日、1ドル160円台の円安水準を突破しました。これはおよそ34年ぶりということです。
この先、どこまで円安が進行するのかが注目されています。
お金に関する状況が目まぐるしく変わる中、「私たちの将来はどうなるのか」と不安に感じる人もたくさんいると思います。
自分たちの老後生活をイメージするときには、今老後生活を送っている方の状況を理解しておく必要があります。
そこで今回は、70歳の夫婦世帯がどんな生活を送っているのかについて着目し、貯蓄の状況や将来の収入となる年金額について確認していきます。
1. 【70歳代二人以上世帯】貯蓄額の平均・中央値は?
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、70歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
【写真4枚/1枚目】【貯蓄額の円グラフ】70歳代・二人以上世帯/2枚目以降で「国民年金・厚生年金の一覧表」を見る1/4
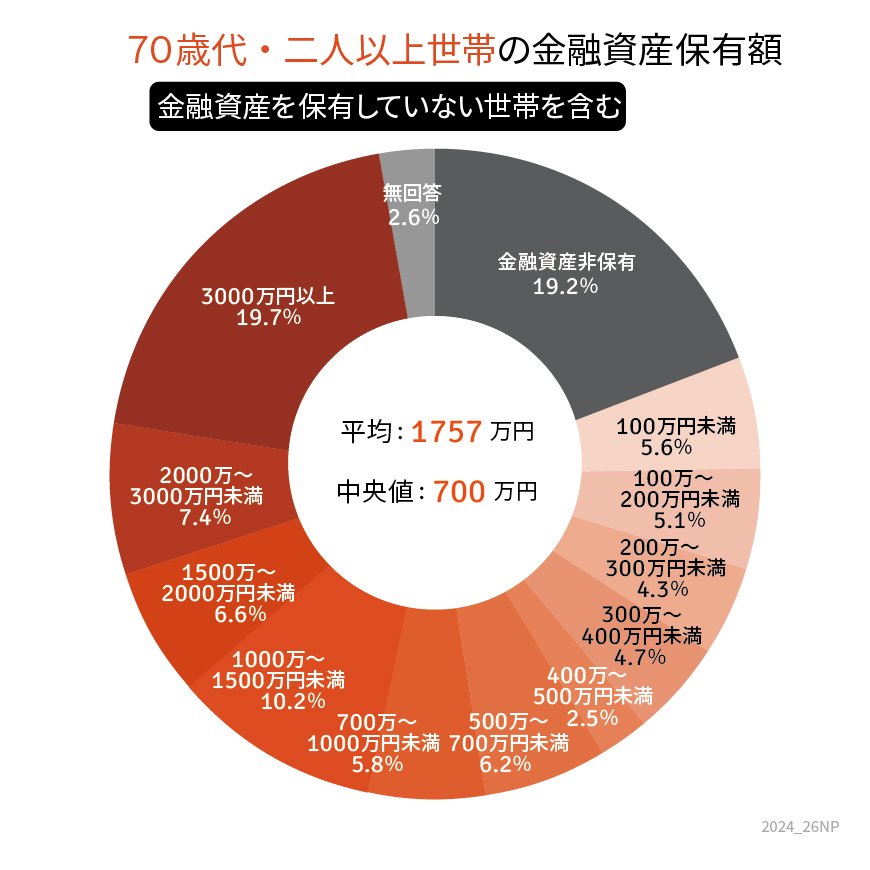
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1757万円
- 中央値:700万円
1.2 【70歳代・二人以上世帯の貯蓄額一覧表】(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
70歳代の二人以上世帯の平均貯蓄額は1757万円ですが、中央値は700万円となっています。
平均と中央値で大きな差がありますが、平均は貯蓄額が多い世帯によって引き上げられます。
一方で中央値は一般的な世帯の実態を反映するため、貯蓄のようにデータ分布が広範な場合には、中央値を参考にするとよいでしょう。
3000万円以上の貯蓄を保有する世帯が19.7%と約2割を占める一方で、ほぼ同数の19.2%が貯蓄ゼロという結果が出ています。
1.3 70歳代の貯蓄実態
70歳代の世帯において、貯蓄額の分布は非常に広範です。
一部の世帯は十分な貯蓄を持っている一方で、貯蓄がほとんどないか、全くない状態という世帯も一定数見られます。
貯蓄が3000万円以上ある世帯は全体の約2割を占めていますが、このような世帯は一部の富裕層と考えられます。
富裕層とはいえ、現役時代から年金生活になることで多くの高齢世帯が老後の生活費に不安を覚えるでしょう。
70歳代ともなれば、すでに貯蓄の取り崩しが進んでいる世帯も多く、これが貯蓄額の減少に繋がっています。
では、現代のシニア世代は具体的にどの程度の公的年金を受給しているのでしょうか。
2. 【老後の収入】厚生年金・国民年金の受給額はいくら?
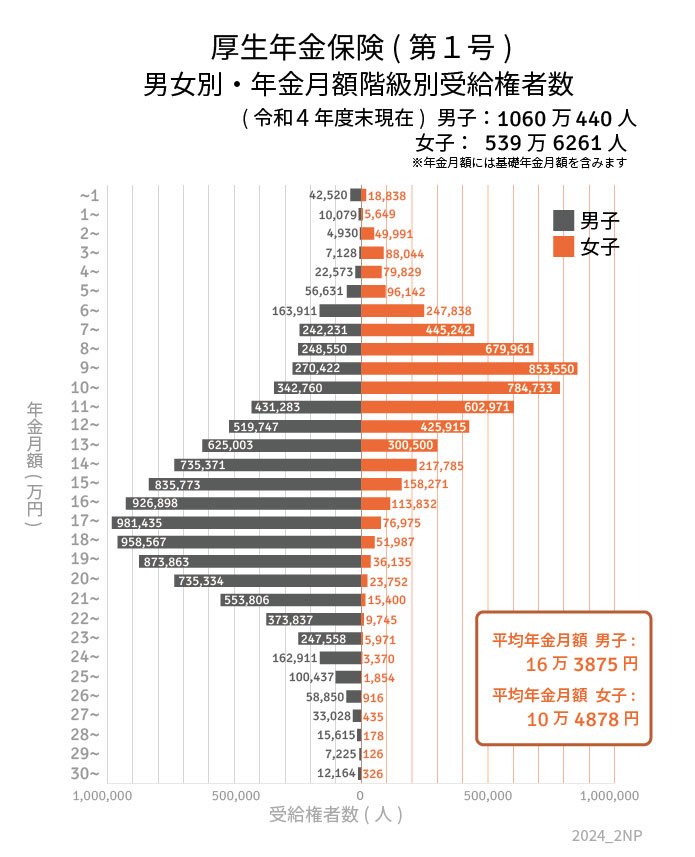
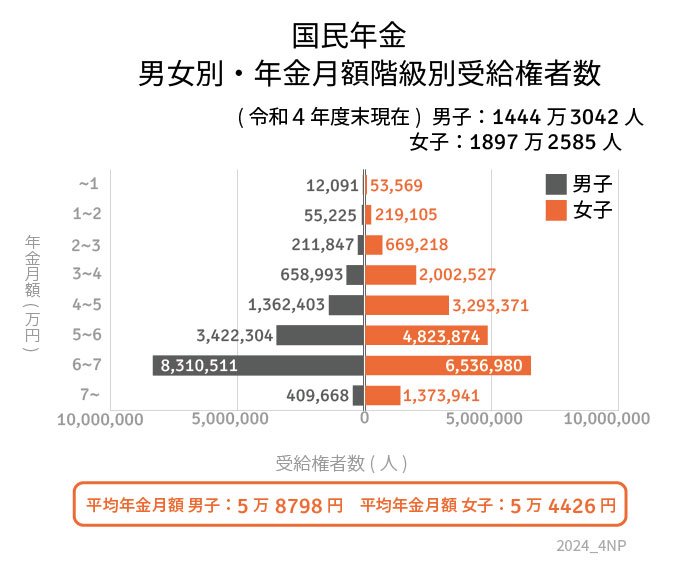
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、シニア世代の平均的な年金額を見ていきましょう。
2.1 厚生年金の平均年金月額
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 国民年金(老齢基礎年金)の平均年金月額
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
公的年金の受給額は、国民年金で月額5万円台、厚生年金で月額14万円台が平均とされています。
しかし、これはあくまでも平均であり、実際の年金額には個人差があります。
2.3 厚生年金の個人差
特に厚生年金は個人差が大きいことが特徴です。この差は、主に以下の要因によって生じます。
- 加入期間:厚生年金の加入期間が長いほど、受給額は増えます。勤続年数が長い人ほど、年金受給額が高くなる傾向があります。
- 収入額:収入が高いほど、年金の掛け金も高くなり、その分受給額も増えます。そのため高収入の職業に就いていた人の方がより年金額が多くなる傾向にあります。
- 退職時期:早期退職や定年延長など、退職時期によっても受給額は変わります。遅くまで働いた人は、その分受給額が増えます。
2.4 性別による年金格差
厚生年金においては、男性と女性の間で約6万円もの差が生じています。この差は、主に以下のような理由が考えられます。
- 働き方の違い:一般的に男性はフルタイムで働く割合が高く、女性はパートタイムや非正規雇用に切り替える人も少なくありません。このことから、女性の厚生年金受給額は低くなってしまう傾向があります。
- 賃金格差:そもそもの男性と女性の賃金格差が、年金額の差となることもあります。男性は女性よりも高収入の職に就くことが多く、その結果として年金額も高くなります。
- 育児・介護の影響:女性は育児や介護のために働く時間が制限されることが多く、これが将来の年金受給額に影響を与えることがあります。
将来受け取る見込年金額を把握することは、老後の生活設計において非常に重要です。
自分の見込年金額は、「ねんきん定期便」や「ねんきんネット」を利用して確認することができます。
3. 年金だけで生活している高齢者は44%
厚生労働省 2022(令和4)年「国民生活基礎調査の概況」によると、年金だけで生活している世帯は4割程度となっています。
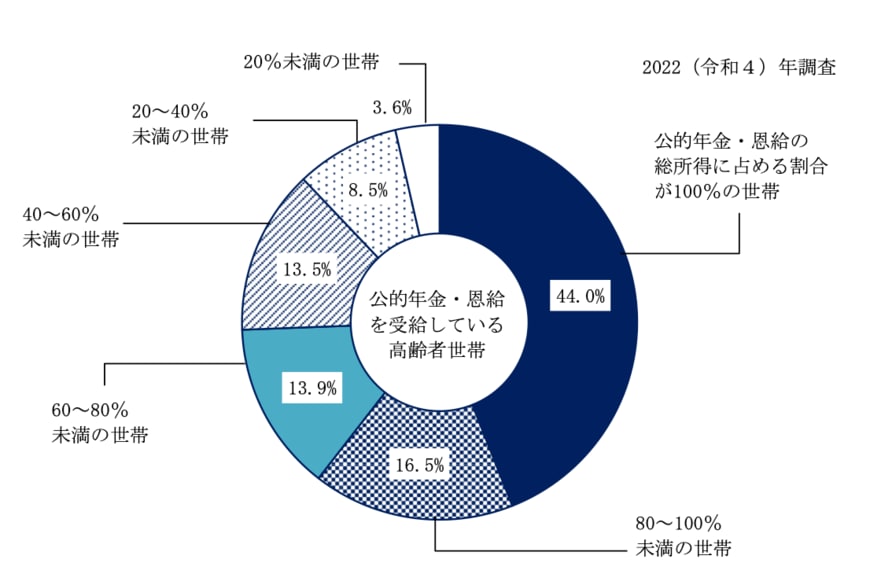
年金だけで生活するのが難しい場合、多くの世帯は他の収入源を確保しています。以下に、主な収入源を紹介します。
3.1 年金以外の収入源
- 貯蓄の取り崩し:多くの世帯が老後のために積み立てた貯蓄を取り崩して生活費を補っています。定期預金や投資信託など、様々な金融商品を活用して資金を確保している場合もあるでしょう。
- 退職金:定年退職時に受け取る退職金は、最も大きな一時収入として老後の生活費に充てられることも多いです。なお、このときに預貯金に入れっぱなしにせず、資産運用に充てる世帯もあります。
- 不動産収入:不動産を所有している場合は、家賃収入を生活費に充てることもできます。近年では、リバースモーゲージという自宅を担保に借り入れる手法も増加してきています。
- 就労収入:退職後も働く意欲のあるシニアは、パートタイムやアルバイトなどで収入を得ることもできます。シルバー人材センターなどの支援を利用して働く人が多いようですね。
年金だけで生活する世帯は4割程度とされていますが、保険料が税金が増えていく昨今では、年金のみで生活するのは難しいでしょう。
そのため、上記のように貯蓄の取り崩しや退職金、不動産収入、就労収入などを組み合わせて生活費を補うことが一般的です。
将来の生活設計をしっかりと行い、安心して老後を過ごせるように計画しておきましょう。
4. まとめにかえて
本記事では、70歳代夫婦世帯の貯金や年金の状況について確認しました。
貯蓄額や年金額の平均を確認していくと、十分とは言えない水準であることが分かりました。
年金に関しては将来的に減額されるのではないかということが言われており、老後を考えると不安が残ります。
お金に関する悩みが募る中、必要になるのは早いタイミングからの資産形成です。
日本ではNISAやiDeCoなど、私たちが効率よく資産形成するための制度が登場してきています。
「貯金だけしていれば十分」という考えを改め、計画的にお金を増やしていけるよう資産運用を検討してみるのがいいかもしれませんね。
※金額等は執筆時点での情報にもとづいています。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省 2022(令和4)年「国民生活基礎調査の概況」
川勝 隆登