退職後は時間にも余裕が出来るため、趣味に没頭したり、旅行をしたりと色々な選択肢があるのは事実。その反面「老後2000万円問題」や近年の物価の上昇など、将来を不安に感じさせることを耳にする機会が増えたように思います。
豊かな老後生活を送るためにも、老後の収入の柱といえる「年金」は重要なポイント。参考までに、最新の厚生年金(国民年金を含む)平均受給額は14万3973円でした。
たとえば現役時代の年収がいくらあれば、月額20万円の年金を受給できるのでしょうか。
本記事では、公的年金の平均受給月額を確認していきます。記事後半では「年金を月額20万円」受け取れる人の現役時代の平均年収を確認していきましょう。
1. 【最新】公的年金「国民年金・厚生年金」平均受給月額はいくら?
将来受け取れる公的年金は、現役時代に加入していた保険が「国民年金」か「厚生年金」かで、受給額が大きく変わります。また、厚生年金は雇用形態や働き方などで
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金それぞれの平均受給額は、下記のとおりです。
1.1 【国民年金】男女別・平均受給月額
- 全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
1.2 【厚生年金】男女別・平均受給月額
- 全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
国民年金は、保険料が一律であることから受給額の差はそこまで大きくありません。一方、厚生年金は、受給期間や年収によって受給額が変わるため、受給額に差が生じやすいです。
上記のとおり男女で6万円ほどの差がありますが、個人差はより大きく見られます。
将来受け取る年金受給額をより詳しく知りたい場合は、「ねんきん定期便」や「ねんきんネット」などで確認してみると良いでしょう。
次の章からは「年金を月額20万円」受け取れる人の現役時代の平均年収とあわせて、2024年の年金カレンダーをチェックしていきます。
2. 厚生年金「月額20万円」を受給できる現役時代の年収とは…?
お伝えしたように、厚生年金は現役時代の年収や加入期間などによって年金額が変わります。
では、厚生年金「月額20万円」の人の、現役時代の収入はいくらくらいなのでしょうか。
厚生年金の受給額は「2003年3月以前」と「2003年4月以降」で計算式が異なります。
- 2003年3月以前の加入期間:平均標準報酬月額(※)×(7.125/1000)×2003年3月以前の加入月数
- 2003年4月以降の加入期間:平均標準報酬月額×(5.481/1000)×2003年4月以降の加入月数
※平均標準報酬月額:勤務先から支給される月給の平均額で、月給と賞与を合わせて12で割った金額を指す
今回は、2003年4月以降に加入したとして、年金月額20万円の人の現役時代の年収目安を算出していきましょう。
試算条件は下記のようになります。
- 国民年金受給額(満額):81万6000円
- 厚生年金加入期間:40年間
2.1 「月額20万円」厚生年金受給をシミュレーション!
厚生年金「月額20万円」を受給すると想定した場合、年間で240万円を受給することになります。
国民年金81万6000円を差し引くと、厚生年金から158万4000円受給する必要があるため、平均標準報酬月額は下記のように計算できます。
- 平均標準報酬額×5.481/1000×480ヶ月(40年間)=158万4000円(国民年金受給額を差引いた厚生年金受給額)
- 平均標準報酬額=約60万円
計算式から、40年間の平均年収が「約720万円」であれば、厚生年金として月額20万円を受け取れるとわかります。
厚生年金として月額20万円を受け取るためには、40年間継続して「月額約60万円」を維持し続ける必要があります。
20歳代から継続して年収720万円以上を維持することは、容易ではないでしょう。
3. 【増額改定】2024年度の年金額モデルをチェック
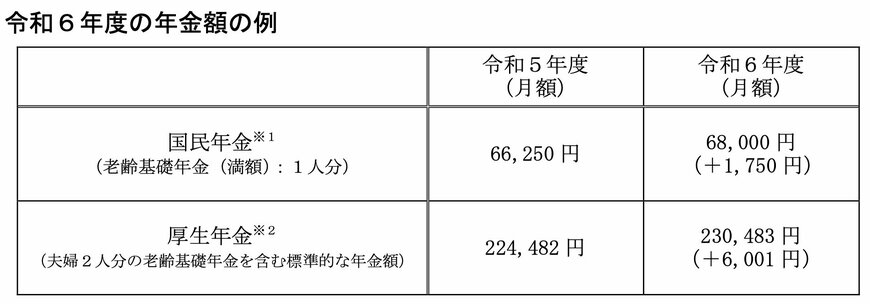
厚生労働省の発表した「令和6年度の年金額改定についてお知らせします」によると、2024年度の年金額の例は下記のようになりました。
3.1 2024度の年金額モデル(国民年金と厚生年金):月額(前年度比)
- 国民年金(満額):6万8000円(+1750円)
昭和31年4月1日以前生まれの方は月額 6万7808 円(+1758 円) - 厚生年金※:23万483円(+6001円)
上記の厚生年金の部分をみると、令和6年度の夫婦2人分の年金月額は「23万483万円」となっています。
なお、上記に該当する「標準的な夫婦」とは以下のケースを想定しています。
- 夫(厚生年金に加入):平均的収入(平均標準報酬(賞与含む月額換算)43万9000円)の会社員として40年間就業
- 妻(国民年金に加入):40年間専業主婦もしくは自営業
40年間の年収が約44万円であれば、夫婦2人分の年金収入が月額20万円超となる可能性があります。
なお、上記は妻が「国民年金」に加入している場合を想定していますが、妻が厚生年金に加入している場合は、さらに受け取れる年金額を増やせるでしょう。
年金額は毎年度、物価や賃金などの動向をうけて見直されます。しかし、年金制度の維持も目的としているため、物価や賃金と同レベルの年金額引き上げとはいかない仕組みになっています。
4. 2024年「年金支給日」カレンダーで支給日を確認しよう
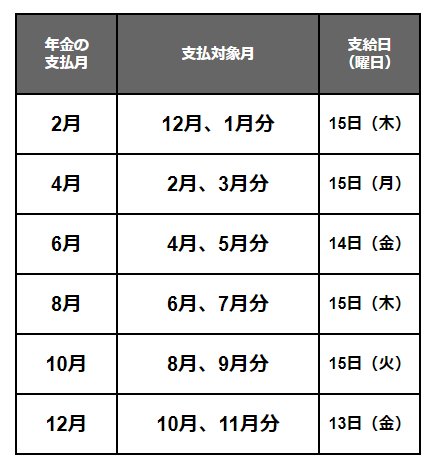
公的年金は2ヶ月に1度支給されます。偶数月の15日(土日・祝祭日の場合は直前の平日)が支給日です。
年金支給日:支給対象月
- 2024年2月15日(木):2023年12月分・2024年1月分
- 2024年4月15日(月):2024年2月分・2024年3月分
- 2024年6月14日(金):2024年4月分・2024年5月分
- 2024年8月15日(木):2024年6月分・2024年7月分
- 2024年10月15日(火):2024年8月分・2024年9月分
- 2024年12月13日(金):2024年10月分・2024年11月分
現役時代の給与は、毎月振り込まれることがほとんどでしょう。一方、年金は前々月と前月分がまとめて支給されます。
2ヶ月分がまとめて振り込まれますので、使い過ぎないよう管理を徹底する必要があります。
5. 公的年金だけに頼らない! 老後の資金準備はお早めに
本記事では「年金を月額20万円」受け取れる人の現役時代の平均年収を確認していきました。
また、令和6年度のモデルを確認すると夫婦2人分の年金月額は「23万483万円」。ただし、夫婦ともに40年間勤務していることが前提となります。受給額は、年収や勤務年数によってそれぞれ異なります。
年収をコントロールすることは難しく、勤務年数においても病気や怪我で働き続けられる保証はありません。年金だけに頼って老後を迎えるのは少し危険といえるでしょう。
「収入を増やす」「節約をする」には限界があります。貯蓄だけなく資産形成にも視野を広げてみるのも良いでしょう。
今話題の「新NISA」や「iDeCo」も資産形成をするための選択肢です。豊かな老後に向けて、ご自身にあった準備をしていきましょう。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金ガイド 令和5年度版」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
荒井 麻友子