

4月になると新年度となり異動の時期になりますね。この時期に転職をする方もいれば、働き方を変える方もいらっしゃるでしょう。
共働き世帯が増えている現代では、育児と両立しながら、家計を支えるためにパートやアルバイトをしている方も多いのではないでしょうか。
パートやアルバイトをしている人の中で、大きな課題となるのが「年収の壁」。
配偶者の扶養の範囲内で働いている場合、扶養から外れたり、税金がかかったりしないよう勤務時間を調整している人もいるでしょう。
2023年10月から、厚生労働省では、パートやアルバイトの方が年収の壁を気にせずに働けるようになる支援を強化しました。
また2024年10月からは社会保険適用拡大も控えており、気になっている家庭も少なくないと思います。
今回はパートで厚生年金に加入する場合、変わることと将来変わることを考えてみましょう。社会保険のメリット・デメリットについても解説していきます。
1. 厚生年金に加入するということは、健康保険にも加入する
今まで家業を手伝っていたり専業主婦(夫)だったりする方や、無職だった方など、ご自身で社会保険料を支払っていなかった方が「社会保険」に加入するとなると、健康保険や厚生年金保険に加入すると捉えられます。
ちなみに広義での「社会保険」には労災保険や雇用保険が含まれますが、今回は健康保険と厚生年金保険で考えます。
2024年9月までは厚生年金保険の被保険者数が101人以上の企業等で週20時間以上働く場合、短時間労働者は社会保険(厚生年金保険・健康保険)の加入対象でした。
そして2024年10月からは、厚生年金保険の被保険者数が51人以上の企業で働く「短時間労働者」も社会保険の加入が義務となります。
短時間労働者(アルバイトやパートも含む)とは、下記が要件として挙げられます。
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8万8000円以上
- 2ヶ月を超える雇用の見込みがあること
- 学生ではない
一般的に、企業に勤めながら厚生年金や健康保険だけに加入することはできません。
2. 【パートで月11万】将来の厚生年金がどのくらい増えるのか
それでは、社会保険への加入で将来どのくらい年金が増えるのか考えてみましょう。今回は、今まで国民年金の第3号被保険者だった専業主婦Aさんを例に考えてみます。
これからAさんが月11万円の給与(ボーナスなし)で10年間働いた場合、どのくらい厚生年金が増えるのでしょうか。
2.1 専業主婦・Aさんが月11万円の給与で10年間働いた場合
〈Aさんプロフィール〉
- 短大を卒業し、26歳まで家業の手伝いをしていた。
- 結婚後、国民保険の第3号被保険者となる。
- パートとして社会保険に加入せず働いたが、50歳になったタイミングで勤務先から労働時間の増加を提案される。
- 働く期間として、10年間を予定している。
Aさんの生活をみると、短大時代の20歳からは保護者にあたる方が国民年金を払い、結婚して厚生年金に加入する「第2号被保険者」に扶養される20歳以上60歳未満の配偶者である「第3号被保険者」となっていたようですね。
なお、第3号被保険者は年収が130万円未満であり、かつ配偶者の年収の2分の1未満の方と限定されています。
結論、厚生年金への加入により将来受け取る厚生年金額は増えるといえるでしょう。
50歳からの10年間、働いて厚生年金保険に加入している間の厚生年金保険料は、原則給与から天引きされます。
65歳から受給できる厚生年金の計算式は、以下の通りです。
平均標準報酬額 × 5.481 / 1000 × 2003年4月以降の加入期間の月数
「平均標準報酬額」という言葉は少し難しいかもしれませんが、Aさんの場合は賞与を受け取っていないため月額給与である「11万円」で計算します。
すると、以下のように金額が算出されます。
11万0000円 × 5.481 / 1000 × 12月 × 10年 = 7万2349円
老齢厚生年金の上乗せ分は年額7万2349円、月額にすると6029円です。
厚生年金だけでは多額の増加とはいえませんが、60歳までは厚生年金に加入することで同時に基礎年金(国民年金)部分も増えます。
老齢基礎年金を65歳から満額受け取り、2024年度の年金額と同じと仮定すると、老齢基礎年金は月額6万8000円、老齢厚生年金は月額6029円、合計で月額7万4029円となります。
配偶者がいる場合には夫婦2人の年金として考え、生活していけるでしょう。
しかし「社会保険に加入すると手取りが減る」と聞いたことがあり、加入に対して不安を抱く人もいると思います。
社会保険のメリット・デメリットとは何なのでしょうか
3. 気になる「社会保険」加入のメリット・デメリットとは
月額11万円の給与で働く場合、従業員数により社会保険の加入となります。
「社会保険」に加入するメリットとデメリットは以下の通りです。
3.1 社会保険加入のメリット
厚生年金に加入することで年金を増やせます。
年金は老後の時のためだけではなく、障がいの状態になったときには「障害年金」、被保険者が亡くなったときには「遺族年金」が受給できることもあります。
3.2 社会保険加入のデメリット
社会保険加入のデメリットとしてよく挙げられるのは、社会保険料や税金が引かれるため手取りが少なくなることです。
Aさん(50歳・協会けんぽに加入、健康保険、厚生年金保険は労使折半)が月額11万円の給与を手にした場合、以下のようなものが差し引かれると考えられます。
- 所得税354円
- 健康保険料6501円(介護保険含む)
- 厚生年金保険料1万0065円
- 雇用保険660円
計算すると、手取り9万2420円となります。
4. 厚生労働省より「年収の壁」を支援する施策も
よくきかれる「年収の壁」とは、世帯主の扶養範囲内でパートやアルバイトとして働く際、税金や社会保険料などの負担が生じる「ボーダーライン」となる年収基準。
年収の壁には「103万円の壁」「106万円の壁」など、いくつかボーダーラインが存在します。
たとえば「103万円の壁」は所得税がかからないボーダーラインのこと。「130万円の壁」は社会保険加入のボーダーラインとなっています。
このように一定の年収以上になると、税金や社会保険料が給与から差し引かれるようになり、手取り収入が減ってしまいます。
そのため、配偶者のいる主婦などのなかには、労働時間を調整して働く人も一定数いるのが現状です。
そのなかで厚生労働省より発表された「年収の壁・支援強化パッケージ」は、パートやアルバイトなどの労働者が年収の壁を気にせずに働けるようにするための施策となっています。
4.1 2023年10月からの「年収の壁・支援強化パッケージ」概要
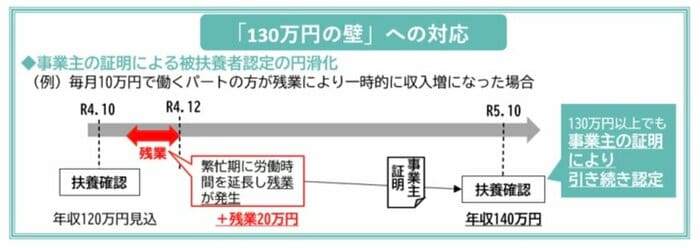
今回、実施されている「年収の壁・支援強化パッケージ」は「年収106万円」「年収130万円」をボーダーラインにしている人が対象。それぞれ支援内容が異なります。
一例として、年収130万円を超えてしまうと配偶者の扶養から外れることになり、社会保険料を自分で支払う必要が出てきます。
しかし「年収の壁・支援強化パッケージ」では、繁忙期による残業といった理由で収入が一時的に上がった場合、事業主が証明書を提出すれば、継続して被扶養者としてとどまれます。
5. まとめにかえて
最近では人手不や時給の上昇もあり、事業主から労働時間を増やしてほしいと提案されている方も多いと思います。しかし、労働時間を増やすことで、社会保険に加入したり、扶養から外れたりすることもあるでしょう。
また、2023年10月から時限措置的ではありますが「年収の壁・支援強化パッケージ」も始まっています。
短時間労働者による厚生年金や健康保険への加入をサポートする取り組みといえるでしょう。
今後の制度がどうなるか不透明な部分もありますが、年収や労働時間、社会保険のことも考えなくても良いように抜本的に見直しを進めてもらいたいものですね。

参考資料
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大のご案内」
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「国民年金の「第1号被保険者」、「第3号被保険者」とは何ですか。」
- 厚生労働省「令和6年度の年金額について」
- 厚生労働省「年収の壁・支援強化パッケージ」
香月 和政

