【家計診断】40歳代・3人家族のリアル家計簿を公開!住宅ローン・教育費・投資信託…ウチは上手に貯められてる?
40歳代・二人以上世帯の貯蓄額平均と中央値も紹介
Tapui/shutterstock.com


3月12日にソニー生命保険株式会社が公表した「子どもの教育資金に関する調査2024」によると、「子どもの教育資金に不安を感じる」という親は8割を超えました。
お金事情はなかなか話しにくいものですが、他の人がどのくらい貯蓄できているのか気になりますよね。貯蓄計画の目安として、同年代の貯蓄額が参考になります。
今回は金融広報中央委員会の資料から、40歳代・二人以上世帯の貯蓄額の確認し、40歳代・3人家族の実際の家計簿を大公開します。
※金額等は執筆時点の情報にもとづいています。
1. 【40歳代・二人以上世帯】みんなの貯蓄額が知りたい!平均と中央値は?
40歳代の二人以上世帯の貯蓄額はいくらなのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」のデータをみていきましょう。
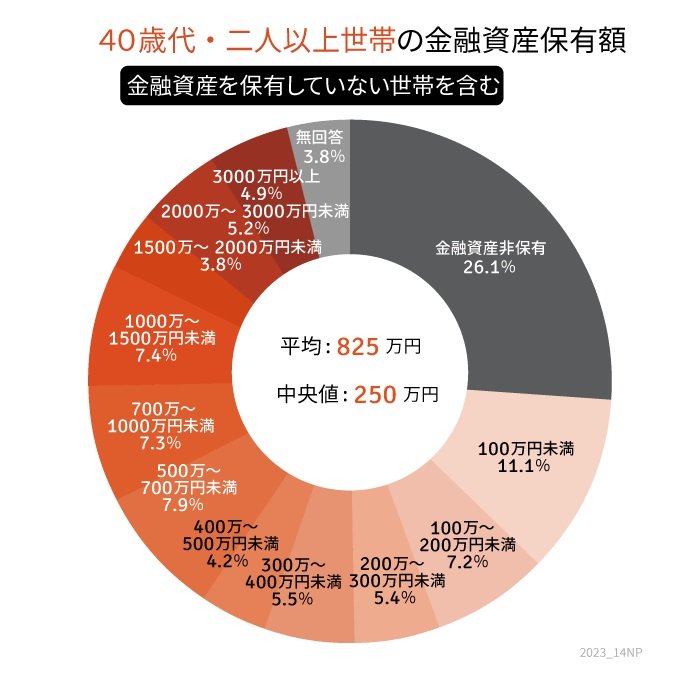
1.1 【40歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:825万円
- 中央値:250万円
平均は825万円、中央値は250万円となりました。
平均値とは、データの合計をデータの個数で割って得られる値で、中央値とは、データを大きさの順に並べ替えたとき、ちょうど順番が真ん中になる値です。この場合は中央値を参考にするとよいでしょう。
40歳代の貯蓄がわかったところで、次からは40歳代・3人家族から寄せられた相談をもとに実際の家計簿を見ながら家計診断をしていきます。
2. 【家計診断】40歳代・二人以上世帯のリアル家計簿を公開
これまで40歳代・二人以上世帯がどれくらい貯蓄をしているのか、平均と中央値を確認してきました。
ここからは、実際の相談者の家計簿をもとに、相談内容について解説していきます。
2.1 【相談者プロフィール】
- 夫(41歳)・妻(40歳)・子1人(0歳)/賃貸アパート/車2台(車両ローン残債270万円)
2.2 【相談内容】
- 育休中でマイホームを建設中
- 育休前は夫婦それぞれが毎月10万円ずつ「共通口座」に入れて生活費を支払っていた
- 今後の夫婦のお金のまとめ方がわからない
- 貯蓄方法が合っているかみてほしい
2.3 【相談者のリアル家計簿】
40歳代3人家族の家計簿2/2
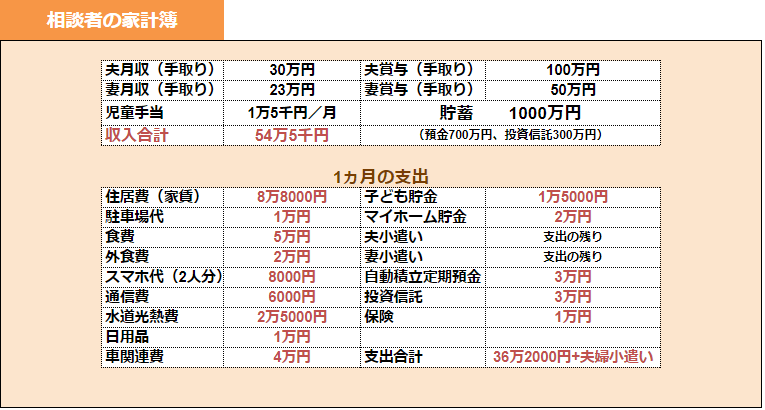
出所:筆者作成
児童手当は将来の教育費に貯めて、マイホーム用の積み立てをしている点は素晴らしいですね。
貯蓄は現在1000万円あり、ほとんどが妻の貯蓄とのこと。また、お小遣いについては金額を決めずに生活費から余った分を使っているそうですが、こうすると貯まる習慣がつきにくいです。
これから住宅ローンや住宅の修繕費、子供の教育費がかかってくることを考えると、夫婦で貯蓄を増やしていくのがおすすめです。
生活費の「共通口座」がうまく運用されているので、「共通貯蓄」分を上乗せしてみるのもよいでしょう。たとえば、二人で毎月35~40万円程度を共通口座に入れて、生活費から残った分を貯蓄としてみるのもひとつの方法です。
また、投資信託を積み立てしていますが、NISA枠を使っていないのがもったいない部分です。先ほどの共通貯蓄から毎月1万円だけでも、NISA口座で積み立ててみましょう。
仮に年率5%なら、月1万円で17年後には約320万円になる計算です。元本は204万円なので、貯蓄型保険と比べても魅力的です。
教育費として使用しなかったり、余った分は老後資金にするのもよいですね。
3. 【家計診断】今回の家計簿から学ぶ3つのチェックポイント
①今後も共働きになるなら「共通口座」を活かした「共通貯蓄」を
②お小遣いは「共通口座」で残った資金を使ってみる
③物価上昇に備えて預金よりも投資にシフトすることを検討してみて
3.1 【ご参考】40歳代・二人以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:26.1%
- 100万円未満:11.1%
- 100~200万円未満:7.2%
- 200~300万円未満:5.4%
- 300~400万円未満:5.5%
- 400~500万円未満:4.2%
- 500~700万円未満:7.9%
- 700~1000万円未満:7.3%
- 1000~1500万円未満:7.4%
- 1500~2000万円未満:3.8%
- 2000~3000万円未満:5.2%
- 3000万円以上:4.9%
4. まとめにかえて
今回は40歳代・二人以上世帯の貯蓄の中央値と平均値や、実際の家計簿を見て家計診断をしてきました。
40歳代は、教育費やマイホームの負担がピークになる時期。金銭的に余裕のないタイミングもありますが、しっかりと先取り貯蓄しておくことで安心した老後を迎えられるでしょう。
収入を増やすのは難しいですが、NISAやiDeCoなどの制度を活用して「お金に働いてもらう」という意識も大切です。
これを機にご自身の家計簿を見直して、将来に向けたマネープランを立ててみましょう。
関連記事
【60歳代の貯金の平均】二人以上世帯は2683万円も「半分は1400万円に届かない」単身世帯は3割が金融資産ゼロ
定年が見えてくると、ほかの家の貯金とわが家を比べたくなるものです。J-FLECの世論調査と総務省の統計から、60歳代のお金の平均と真ん中の値を世帯の形ごとに並べ、借入れを除いた残高や、全体(二人以上の世帯)の、出し入れ自由な預金と期間を決めて預ける預金の割合も確かめました。後半では、わが家と比べる手順と、100万円を1年預けたときの利子を、普通預金・定期預金・個人向け国債で比べます。
【業種別の貯蓄】公務、教育、電気水道業で働く二人以上世帯は金融資産の中央値「969万円」。宿泊業、飲食サービス業は300万円で、業種によって中央値が変わる
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年」によると、世帯主の就業先産業が公務、教育、電気水道業の二人以上世帯は、金融資産保有額の中央値が969万円で、宿泊業、飲食サービス業の300万円を669万円上回りました。家計調査(貯蓄・負債編)2025年では、民間職員の世帯の貯蓄が2046万円、官公職員の世帯が1777万円です。
【NISA積み立て中に値下がりしたら?】毎月1万円の積立投資で比較「積み立てを止めた人・続けた人の差」
株価が下がると、積み立てをやめたり売ったりしたくなる方もいらっしゃるかもしれません。金融庁のNISA特設ウェブサイトでは、決まった金額を続けて買う積み立てで、高いときにだけ買うことを避けられると説明しています。毎月1万円の積み立ての試算では、値下がりした月に多く買えたことで、平均の買値が単純な平均より下がりました。積み立ての考え方を、FPの視点で分かりやすく整理します。
参考資料
中本 智恵