


老後生活において、大きな収入源となるのが「公的年金」です。
日本の公的年金は原則65歳から受給開始となりますが、年齢によって受給額に違いはあるのでしょうか。
68歳男性は「10歳年上の友人の年金が高いです。年齢で違いがありますか?」と気になっているとのこと。
本記事では、「厚生年金・国民年金」の平均額を1歳刻みで紹介していきます。
「年齢以外の年金額が異なる理由」についても紹介しているので、あわせて参考にしてください。
1. 日本の公的年金「厚生年金と国民年金」の仕組みを知る
まず初めに、日本の公的年金の制度や仕組みについて、整理しておきましょう。
日本の公的年金は「厚生年金」と「国民年金」の2種類があり、これらは2階建て構造となっています。
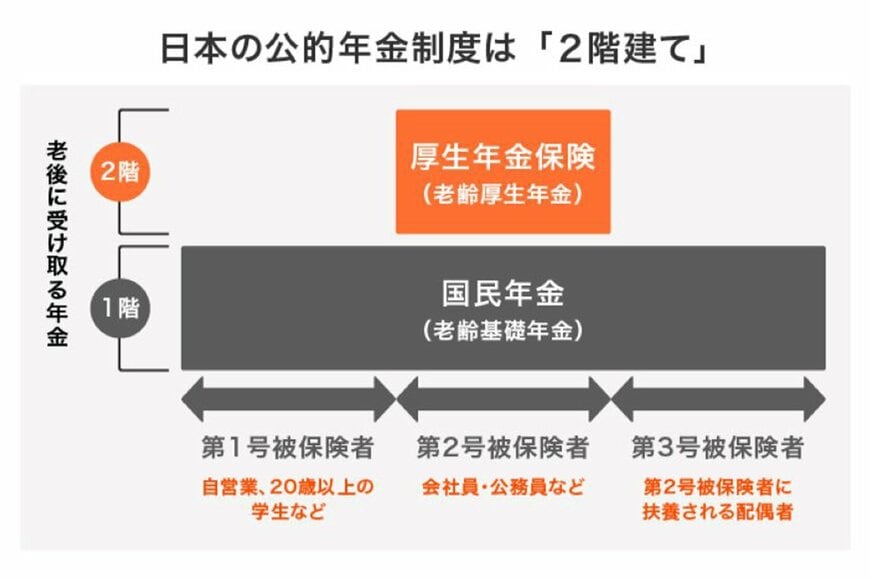
それぞれの違いや特徴は下記のとおりです。
1.1 国民年金の加入者や保険料など
- 加入対象者:原則として日本に住む20歳から60歳未満の全ての人
- 保険料:一律(年度ごとに見直し)
- 年金額:40年間未納なく全ての保険料を納めれば満額受給
1.2 厚生年金の加入者や保険料など
- 加入対象者:主に会社員や公務員
- 保険料:毎月の給与や賞与などの報酬により決定
- 年金額:現役時代の年収や加入期間によって決定し、国民年金に上乗せして支給
会社員や公務員は厚生年金に加入しており、国民年金に上乗せする形で厚生年金が老後に受け取れます。
反対に、自営業者やフリーランス、専業主婦などの場合は、国民年金のみの加入となります。
2. 【年金一覧表】厚生年金と国民年金の平均月額はいくら?
「厚生年金か国民年金か」によって受け取れる年金額の水準がかわります。
また「年齢別」によって、どのくらい公的年金の受給額に差が生じるのかも気になるところです。10歳年上の友人の方が年金額が高いとのことですが、実際に違いがあるのでしょうか。
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、60歳〜89歳までの「厚生年金と国民年金」の平均月額は下記のとおりです。(厚生年金の平均月額は、国民年金を含んだものとなっています。)

「厚生年金」と「国民年金」それぞれの平均月額を1歳刻みで見ていきましょう。
2.1 厚生年金の平均月額を1歳刻みでチェック
60歳〜89歳の「厚生年金」の平均月額は下記のとおりです。
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
- 80歳:15万1109円
- 81歳:15万3337円
- 82歳:15万5885円
- 83歳:15万7324円
- 84歳:15万8939円
- 85歳:15万9289円
- 86歳:15万9900円
- 87歳:16万732円
- 88歳:16万535円
- 89歳:15万9453円
確かに年齢があがるほど年金額は高まるようです。
68歳の平均月額は14万3898円、78歳の平均月額は14万7166円となりました。
2.2 国民年金の平均月額を1歳刻みでチェック
60歳〜89歳の「国民年金」の平均月額は下記のとおりです。
- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万3513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
- 80歳:5万5413円
- 81歳:5万5283円
- 82歳:5万7003円
- 83歳:5万6779円
- 84歳:5万6605円
- 85歳:5万6609円
- 86歳:5万6179円
- 87歳:5万6030円
- 88歳:5万5763円
- 89歳:5万5312円
厚生年金の場合は、月に14万円前後の年金額が受け取れる一方で、国民年金の場合は月に5万円ほどしか支給されていないことがわかります。
68歳の平均月額は5万7722円、78歳の平均月額は5万5981円。むしろ減少しているようです。国民年金と厚生年金では傾向が異なることがわかります。
年齢による違いも若干ありますが、現役時代に加入している年金保険が「厚生年金」か「国民年金」かで、将来の収入源となる公的年金の受給額が大きく変わるとうかがえます。
3. 年齢以外に年金額に違いが生じる2つの要因
前章では、年齢別・年金タイプ別における平均受給額について紹介していきましたが、受給開始年齢65歳以降の年齢別における年金額を見てみると、年齢が上がるにつれてわずかに上昇傾向にはあるものの、大幅な違いはありません。
では、年齢以外に年金額に違いが生じる要因は何があるのでしょうか。
本章では「年齢以外に年金額に違いが生じる2つの要因」について紹介していきます。
3.1 繰下げ受給・繰上げ受給をしている
年金に違いが生じる要因の1つとして、「繰下げ受給・繰上げ受給をしている」ことが挙げられます。
前章で紹介した年金一覧表をみてみると、65歳以降の受給額と比較して「60〜64歳」の平均受給額が大幅に低いことがわかります。
これは、60歳〜64歳までは「繰上げ受給者」に該当していることが一つの理由として考えられます。
「繰上げ受給」は、定年退職や早期退職といった何らかの事情により早めに年金を受給したい人が、原則の受給開始年齢よりも年金を早く受け取れる制度です。
しかし繰上げ受給を選択した場合、最大で24%も年金が減額されることから、65歳から受給を開始した受給者よりも受け取れる年金額が少なくなります。
繰上げ受給を選択した場合、減額率は一生涯変わらないため、「他の人と比較して年金額が少ない」と感じるケースが多いでしょう。
反対に「繰下げ受給」は、公的年金を65歳で受け取らずに、66歳〜75歳までの間に繰り下げることで、受け取れる年金額を増額できる制度です。
仮に75歳まで繰下げた場合は最大で「84%」も増額することができ、増額率は一生涯変わることはないため、他の人よりも年金を多く受け取れるようになります。
3.2 現役時代の年収が異なる
もう1つの年金額に違いが生じる理由として「現役時代の年収が異なる」ことが挙げられます。
冒頭でお伝えしたように、厚生年金は現役時代の年収や加入期間によって、受け取れる年金額に違いが生じるため、個人差が大きくなる傾向にあります。
実際に、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」における厚生年金の受給割合では、1万円未満の人もいれば30万円以上も厚生年金を受け取っている人もいます。
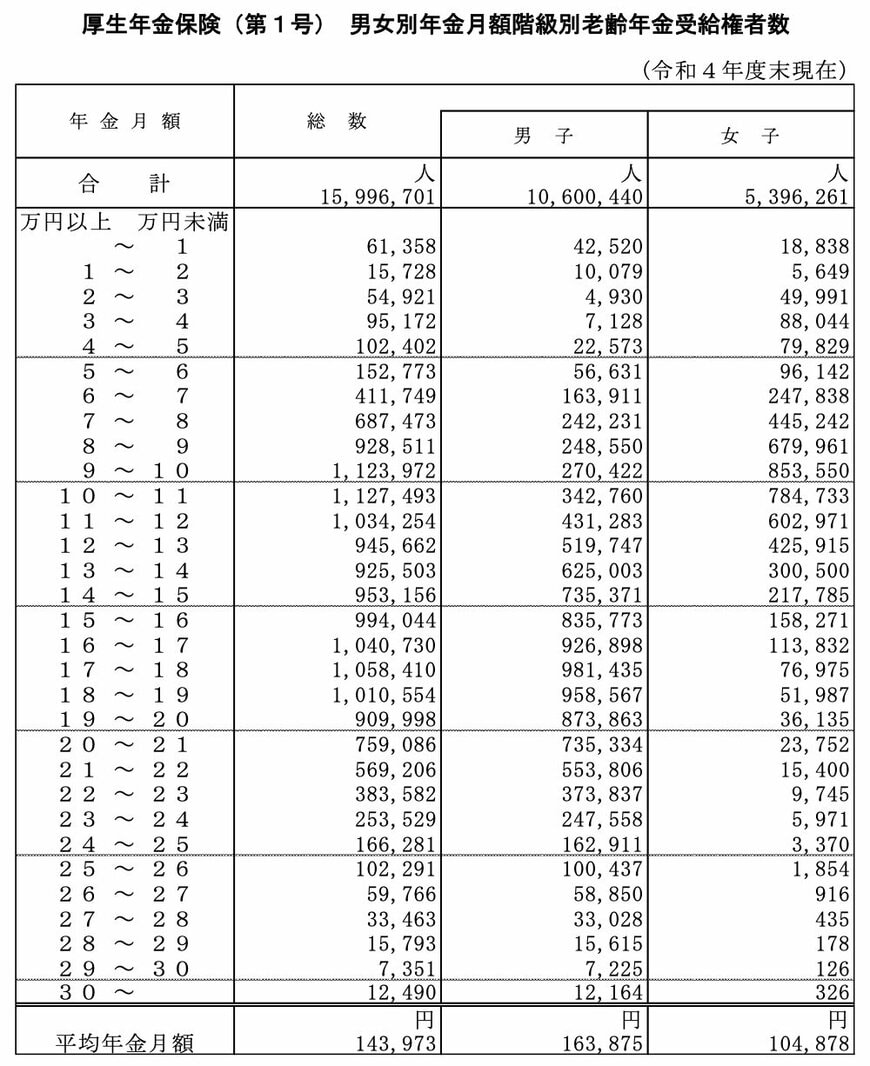
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
全体のボリュームゾーンが「9〜12万円」と「16万円〜19万円」の2つ存在していることからも、現役時代の年収や加入期間などで厚生年金の受給額に差が生じていることがわかります。
4. 将来受け取れる年金額を確認しておこう
本記事では、「厚生年金・国民年金」の平均額を1歳刻みで紹介していきました。
老後に受け取れる年金額は、下記のような要件や要因によって受給額が変わります。
- 受け取れる年金が「厚生年金」か「国民年金」か
- 受給開始年齢を「繰上げている」か「繰下げている」か
- 現役時代の年収や加入期間
上記それぞれの要件や要因が重なることで、年金受給額に個人差が生じる傾向にあります。
そのため、厚生年金・国民年金の平均額はあくまで目安と捉え、ご自身が将来受け取れる年金額を今一度確認しておくことが大切です。
ご自身の年金見込額をより詳しく知りたい場合は、「ねんきんネット」や「ねんきん定期便」などで確認してみると良いでしょう。
参考資料
太田 彩子


