
「銀行預金が1000万円を超えたら分散させた方がいい」という話を聞いたことがないでしょうか。
これは、「預金保険制度」の仕組みが大きく関係しています。
預金保険制度は私たちの資産を守るのに大切な制度ですが、金融広報中央委員会の調査によると約4割の人が「預金保険制度のことを全く知らなかった」と回答しています。
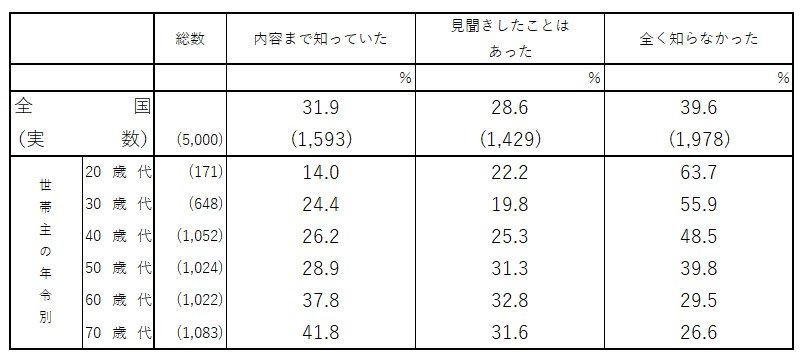
【預金保険制度を全く知らなかったと回答した割合】
20歳代:63.7%
30歳代:55.9%
40歳代:48.5%
50歳代:39.8%
60歳代:29.5%
70歳代:26.6%
全年齢:39.6%
万が一の事態に備えて資産を守るためには、預金保険制度を正しく理解して対策を取ることが大切です。
2024年は貯蓄をがんばりたい!と思っている方は、預け先についても考えるようにしましょう。
本記事では、元銀行員の筆者が銀行預金を分散させる必要性について解説します。
1. 金融機関が破綻したときに守られるのは元本1000万円とその利息まで
「預金を分散させたほうがいい」といわれるのは、万が一金融機関が破綻したときのリスクに備えるためです。
銀行や信用金庫などの金融機関は顧客の資産を守るために「預金保険制度」に加入していますが、この制度で守られるのは、「元本1000万円とその利息まで」です。
そのため、1つの金融機関に1000万円以上の預金を預けている場合は、金融機関が破綻したときに引き出しができない可能性があります。
1.1 過去にはペイオフが発動されたことがある
「金融機関が破綻することなんてめったにないだろう」と思うかもしれませんが、過去には預金保険制度にしたがって実際にペイオフが発動された例があります。
2010年9月10日、日本振興銀行が経営破綻したことにより、初めてペイオフの発動が行われました。
ペイオフが発動されると、預金保険制度にしたがって元本1000万円とその利息以外は引き出すことができません。
大切な資産を守るためには「利用している金融機関が破綻するはずない」と思い込まず、預金保険制度の仕組みを理解して対策を取ることが大切です。
2. 万が一のリスクに備えて金融機関を分散したほうが安心
金融機関の破綻リスクに備えて資産を守るためには、複数の金融機関に資産を分散することが有効です。
金融広報中央委員会の調査では、「一金融機関に預けた預金金額が一千万円を超えないように、預入れ先を分散した」と答えた人が16.1%となっており、最も多い結果となっています。
管理する口座数が増えるのは億劫に感じるかもしれませんが、大切な資産を守るためには欠かせない行動といえるでしょう。
3. 「決済用預金」は全額保護される
万が一のリスクに備えるためには、「決済用預金」を利用するのもひとつの方法です。
決済用預金とは、「決済サービスを提供できること」、「預金者が払戻しをいつでも請求できること」、「利息がつかないこと」という3つの条件を満たす預金のことを指します。
預金保険制度では、決済用預金については全額保護を受けられるようになっており、1000万円のボーダーを気にする必要がありません。
利息がつかない点はデメリットですが、低金利環境が続く現在では利息の有無による影響はあまり大きくないでしょう。
実際に筆者が担当していたお客さまでも、決済性預金を利用する方は多くいらっしゃいました。
金融機関によっては、現在利用している預金の口座番号を変えずに、そのまま決済性預金に変更できる場合もありますので、くわしくは窓口でたずねてみましょう。
4. 大切な資産の守り方を考えよう
2/2

maroke/shutterstock.com
預金が1000万円を超えたら、金融機関の破綻に備えた対策を取ることが大切です。
過去には実際にペイオフが発動された例もありますので、「複数の金融機関に分散する」、「決済用預金を利用する」といった方法で資産を守ることを考えてみましょう。


参考資料
椿 慧理