
総務省から公開された「2020年基準 消費者物価指数全国 2023年(令和5年)12月分及び2023年(令和5年)平均」によれば、生鮮食品を除く総合指数は前年同月比で2.3%の上昇でした。
物価高は依然として続いており、家計へ大きく影響を与えています。
一方、厚生労働省「令和6年度の年金額改定についてお知らせします」では、令和6年度の年金額は2.7%増額とのこと。ただし、マクロ経済スライドの調整などにより実質的に目減りとなっています。
物価高は世代を超えて影響していますが、とくに年金が物価高ほど上がっていないとなると年金世代のなかには貯蓄を切り崩す必要が出てくるケースがあるかもしれません。
ただ、貯蓄は個人差が大きいもの。一時期老後2000万円問題が話題となりましたが、自分と同年代の周囲がどれくらい貯蓄を保有しているかを知ることで、具体的な貯蓄の目標金額を決めやすくなるでしょう。
今回は金融広報中央委員会の資料をもとに、60歳代・単身世帯の貯蓄額をみていきます。
1. 【60歳代・ひとり世帯】貯蓄400万円以上~500万円未満は何パーセントか
60歳代・ひとり世帯で「貯蓄400万円以上~500万円未満」を達成している人はどれくらいいるのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」より、60歳代・単身世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/2/f/870wm/img_2f2a0a273972b2ad7b86868949f2b08984381.png)
1.1 【60歳代・ひとり世帯】の貯蓄400万円~500万円未満の割合
- 2.7%
1.2 【60歳代・ひとり世帯】の貯蓄500万円未満の割合
- 24.3%
1.3 【60歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1388万円
- 中央値:300万円
貯蓄400万円~500万円未満は1割未満、貯蓄500万円未満でみると約2割となりました。
2. 【60歳代・ひとり世帯】貯蓄保有世帯のみの平均と中央値はいくらか
次に、同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/c/d/870wm/img_cdbbfea5cfebfb08043ab77ba697ae5378760.png)
2.1 【60歳代・ひとり世帯】の貯蓄400万円~500万円未満の割合
- 3.8%
2.2 【60歳代・ひとり世帯】の貯蓄500万円未満の割合
- 34.1%
2.3 【60歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1960万円
- 中央値:950万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄500万円未満は34.1%。
平均は1900万円を超え、中央値は900万円を超えました。
3. 2024年は計画的に貯蓄しよう
これまで60歳代・ひとり世帯の「貯蓄400万円以上500万円未満の割合」と平均・中央値を確認してきました。
確実に貯蓄を貯めていくには、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的です。
先取り貯金にはさまざまな種類があり、預貯金だけでなく積立投資もその一つとなります。
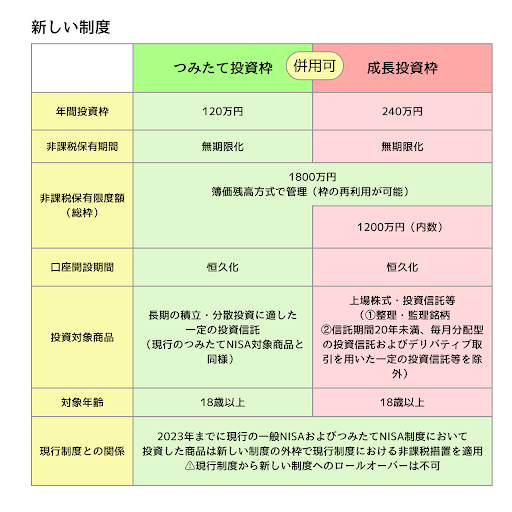
貯蓄の一部に、新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。
資産運用となればリスクがあるので、事前の情報収集や勉強が重要となります。
2024年は新NISAスタートの年。これを機に、ご家庭に合った貯蓄方法について考えてみてはいかがでしょうか。
3.1 【ご参考】60歳代・ひとり世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100~200万円未満:5.7%
- 200~300万円未満:4.3%
- 300~400万円未満:3.6%
- 400~500万円未満:2.7%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:3.6%
- 2000~3000万円未満:6.8%
- 3000万円以上:16.9%


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- 総務省「2020年基準 消費者物価指数全国 2023年(令和5年)12月分及び2023年(令和5年)平均」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身以上世帯調査](令和4年)」
- 金融庁「新しいNISA」
荒井 麻友子