
2022年4月からの年金制度改正により、老齢年金の繰下げ支給の上限年齢が70歳から75歳に引き上げられました。年金だけでは生活できない老後の不安から、繰下げを検討する人も多いのではないでしょうか。
繰下げは年金額が増額できる点はメリットですが、長生きしなければ損をするというリスクもあります。この記事では、年金の繰上げと繰下げを試算し、平均寿命を基準にした受け取り開始年齢を考えてみます。
1. 年金の受け取り開始年齢は何歳から何歳まで?
老齢基礎年金、老齢厚生年金の受け取りは原則として65歳からです。
しかし、加入者の希望により60歳から75歳までの間で受け取り開始年齢を選べます。
60歳から65歳になるまでに受け取ることを「繰上げ受給」、66歳以降75歳までの間に受け取ることを「繰下げ受給」といいます。
1.1 繰上げ受給
繰上げ受給を選ぶと65歳で受け取る場合と比べて、前倒しにした月数に応じて年金額が減額されます。ひと月あたりの減額率は生年月日により以下のように決められています。
- 昭和37年(1962年)4月1日以前生まれ:0.5%
- 昭和37年(1962年)4月2日以降生まれ:0.4%
昭和37年4月2日以降生まれの人が60歳から受給する場合、65歳で受け取る場合に比べて24%の減額となります。繰上げ請求の取り消しはできず、減額された年金を一生涯受け取ります。
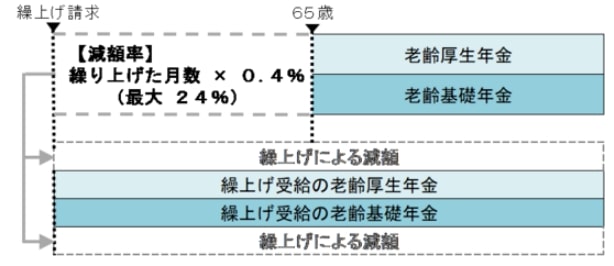
老齢基礎年金と老齢厚生年金は同時に繰上げとなり、どちらか一方のみの繰上げはできません。
1.2 繰下げ受給
繰下げ受給を選ぶと65歳で受け取る場合と比べて、先延ばしにした月数に応じて年金額が増額されます。ひと月あたりの増額率は0.7%で、75歳から受給する場合、65歳で受け取る場合に比べて84%の増額です。
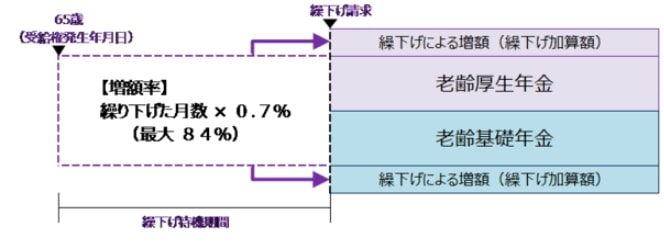
繰下げ請求も取り消しはできず、増額された年金を一生涯受け取ります。繰下げの時期は老齢基礎年金と老齢厚生年金でそれぞれに選ぶことができ、どちらか一方だけの繰下げも可能です。
2. 老齢年金、何歳から受け取るのがお得?受け取り額をシミュレーション
老齢年金を65歳から受け取る場合と繰上げ、繰下げをする場合を比べて、何歳から受け取るのがお得かを比較してみましょう。
以下の表は65歳受給開始の場合の年金額を15万円とした場合の、受給開始年齢ごとの年金受給額の累計の推移です(昭和37年4月2日以降生まれの場合)。
3/3

計算結果をもとに筆者作成
上記の表から、繰上げと繰下げ受給の65歳受給開始と比較した損益分岐点は、以下のようになります。
- 60歳受給開始の受給額を65歳受給開始が上回るのは、80歳
- 65歳受給開始の受給額を70歳受給開始が上回るのは、81歳
- 65歳受給開始の受給額を75歳受給開始が上回るのは、86歳
繰下げ受給は、受給開始から12年後に65歳受給開始を上回ることがわかります。
また、2022年の平均寿命、男性81.05歳、女性87.09歳から、81歳と87歳時に最も受給額の累計が多くなる受給開始年齢は、以下のとおりです。
- 81歳時に最も受給額の累計が多くなる受給開始年齢は、68歳
- 87歳時に最も受給額の累計が多くなる受給開始年齢は、71歳
2.1 老齢年金を何歳から受け取るのがベストか?
受給開始年齢を遅らせるほど毎月の年金額は多くなりますが、早く亡くなると結果的に損をしてしまいます。必ずしも75歳からの受給が有利なわけでもないでしょう。
何歳で亡くなるかはわからないため、平均寿命まで生きると仮定すると、男性は68歳、女性は71歳から年金を受け取り始めると有利と考えられます。
一方、60歳から繰上げ受給するケースも、79歳までは65歳から受け取るケースより多く受け取れます。毎月の受給額が少ない点を考慮する必要はありますが、繰上げ受給が圧倒的に不利ということもないのではないでしょうか。
受給開始年齢の正解は人それぞれです。健康状態、何歳まで働くか、家族状況などをトータルで考えて、何歳から受け取るかを決めるとよいでしょう。
3. 繰上げ受給と繰下げ受給の注意点
最後に、老齢年金を繰上げまたは繰下げで受け取る場合の注意点を解説します。
3.1 繰上げ受給の注意点
繰上げ受給は、減額された年金額が一生涯続くなどのデメリットを知っておく必要があります。
老齢年金の繰上げ受給をし始めてから障害状態になった場合、障害年金を請求できません。一般的に国民年金にしか加入していない人の場合、老齢年金より障害年金の給付のほうが手厚くなります。
繰上げ受給を始めると取り消しはできないため、慎重に判断しましょう。
3.2 繰下げ受給の注意点
繰下げ受給は年金額が増額されますが、その分税金や社会保険料も増えるおそれがあります。これまでのシミュレーションは額面金額なので、手取りはより少なくなると知っておきましょう。
また、繰下げ待機期間中は、生活費の目途を立てる必要があります。就労や資金準備などの計画を立てておくことが大切です。
4. 個人のライフプランに合わせて受け取り開始年齢を決めましょう
老齢年金をいつから受け取るかは、老後の生活設計において非常に重要なポイントです。最適な受給開始時期は個人のライフプランによって決まり、夫婦であっても同じ年齢とは限らないでしょう。
繰上げ・繰下げ受給のメリット・デメリットを理解し、就労での収入や資金準備をもとに年金の開始時期をじっくり考えましょう。


参考資料
松田 聡子