【新NISA】65歳までに老後資金1000万円を貯めるシミュレーション。月4万円の積み立てで期間は?
40歳代であれば月4万円で65歳・1000万円の資産形成は可能
chaponta/shutterstock.com


65歳で老後資金2000万円の資産形成は、ハードルが高いと感じる方もいるでしょう。
そこでまずは1000万円を目指してみるのも一案です。
1000万円であれば、多くの65歳以上世帯が達成しています。
40歳代に積み立てを開始すれば、月4万円程度の積み立てで達成可能な水準です。
この記事では、1000万円を月4万円で積み立てる場合のシミュレーションを行いました。
2024年にはいよいよ【新NISA】がスタートします。
積立投資が気になっているという方は、ぜひ参考にしてみてください。
1. 1000万円の資産形成は多くの65歳以上が達成している
世帯主が65歳以上の二人以上世帯の、2022年時点での平均貯蓄額の分布は【図表1】の通りです。
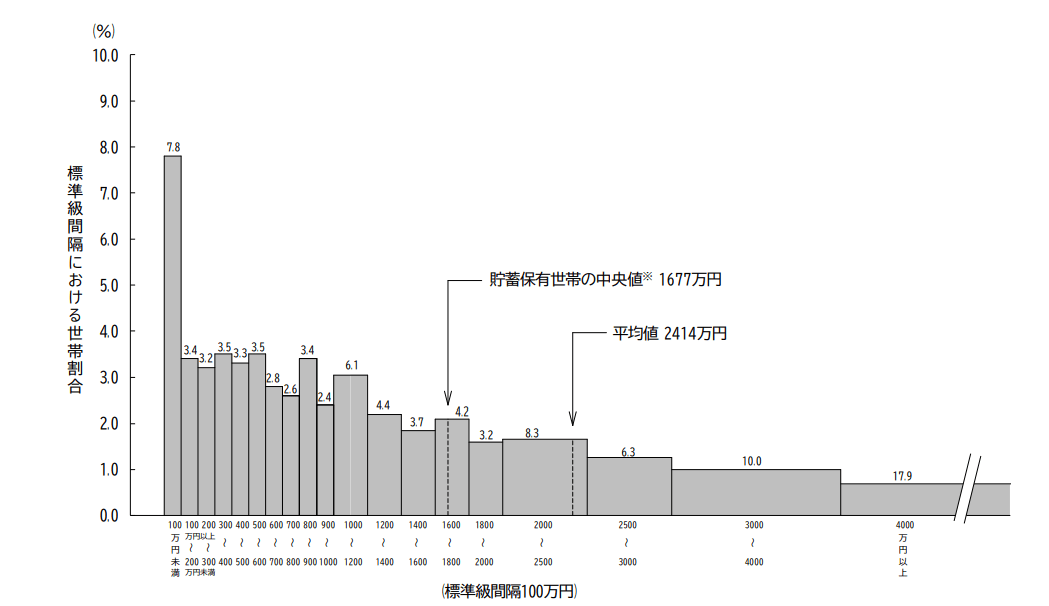
※ 貯蓄保有世帯の中央値とは、貯蓄「0」世帯を除いた世帯を貯蓄現在高の低い方から順番に並べたときに、ちょうど中央に位置する世帯の貯蓄現在高をいう
平均値が2414万円で、貯蓄保有世帯の中央値は1677万円です。
また、1000万円以上の世帯は全体の約64%となります。
2000万円は難しくとも、老後1000万円の資産形成は多くの世帯が達成している水準です。
2. 「65歳で1000万円」月4万円での積み立てに必要な期間は?
スムーズに老後資産を形成するためには、毎月積み立てて、貯蓄や投資をするのが有効です。
金融庁「資産運用シミュレーション」をもとに、月4万円積み立てた場合に1000万円を形成するのに必要な期間を試算しました(【図表2】参照)。
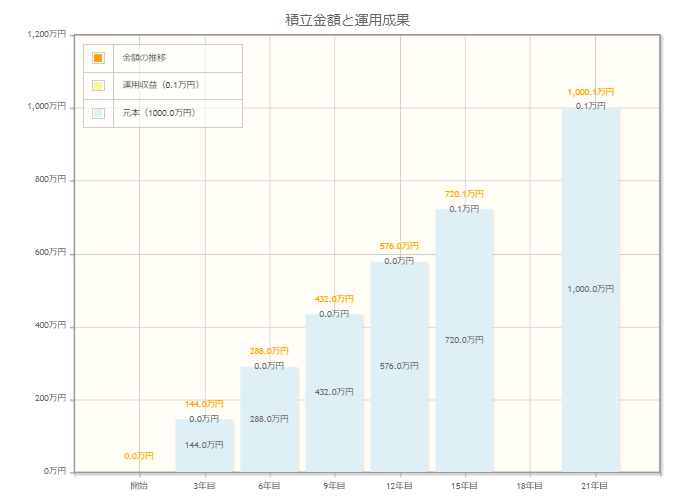
貯蓄だけで積み立てて、かつ預金金利が0.001%のまま続くと想定すると、上グラフのような試算となります。
積み立てにかかる期間は20年10カ月なので、44歳以下の方は月4万円なら預貯金だけでも65歳までに1000万円貯められる計算です。
もちろん、投資をした方がより短い期間で貯められます。
たとえば、年利3%で運用した場合は【図表3】の通りとなります。
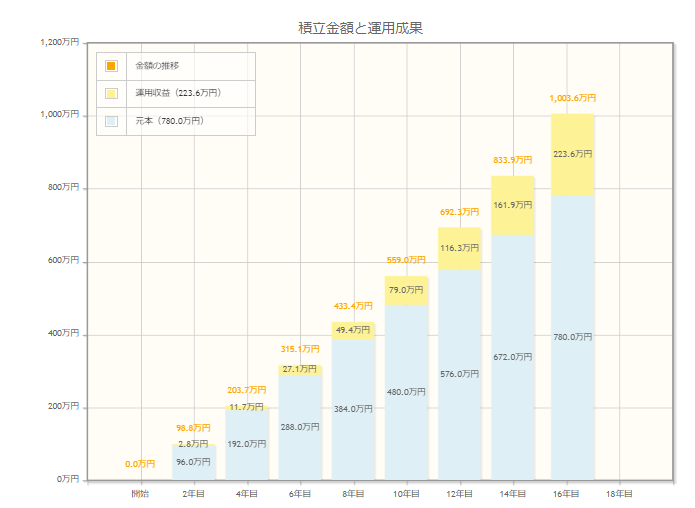
投資収益が223万6000円出るため、積み立てにかかる期間は16年3か月まで短縮します。
今の年齢が49歳以下なら65歳までに1000万円を貯められる計算です。
【図表4】のように運用利回りを高めるほど、1000万円の形成にかかる期間は短縮します。
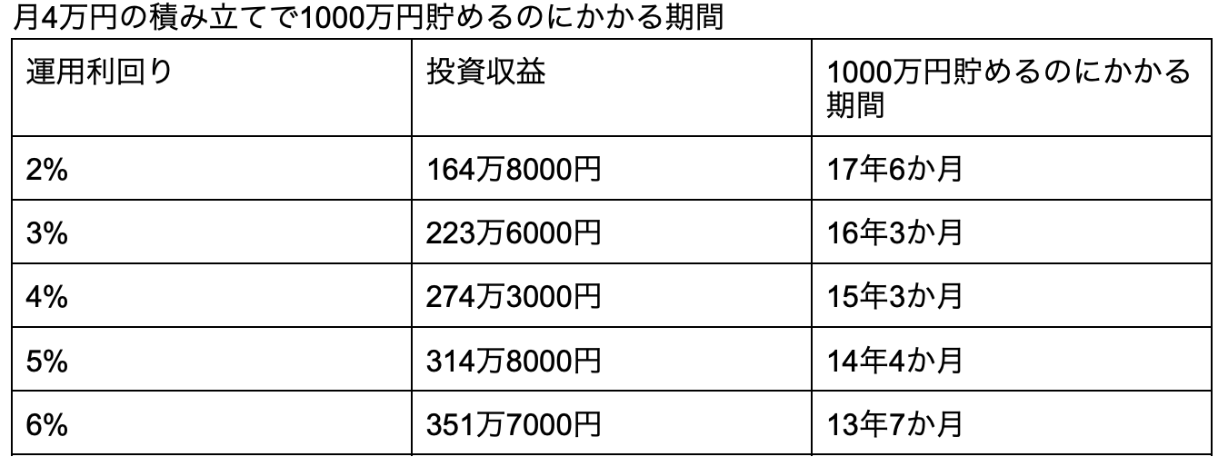
利回り5%程度を狙えば、50歳でもまだ間に合う計算です。
なお、基本的に運用利回りを高めると、リスクの高い資産への投資が必要になります。
損失リスクも高くなるため、いたずらに利回りだけを追求せず、自分が許容できる適度なリスクの資産へ投資しましょう。
3. 積み立て額を増やせばさらに短期間で1000万円を達成可能
月4万円では1000万円に到達しない、だからといっていたずらにリスクを取りたくないという方は、積み立て金額の増額を検討しましょう。
最終的に形成できる資産の額は、基本的に次の3要素で決まります。
- 積み立て期間(長いほど増えやすい)
- 積み立て額(多いほど増えやすい)
- 運用利回り(高いほど増えやすい)
そのため、目標資産額が決まっている場合、積み立て金額を増やせば期間は短縮できます。
利回りを4%とした場合、それぞれの積み立て額で1000万円貯めるのに必要な期間は【図表5】の通りです。
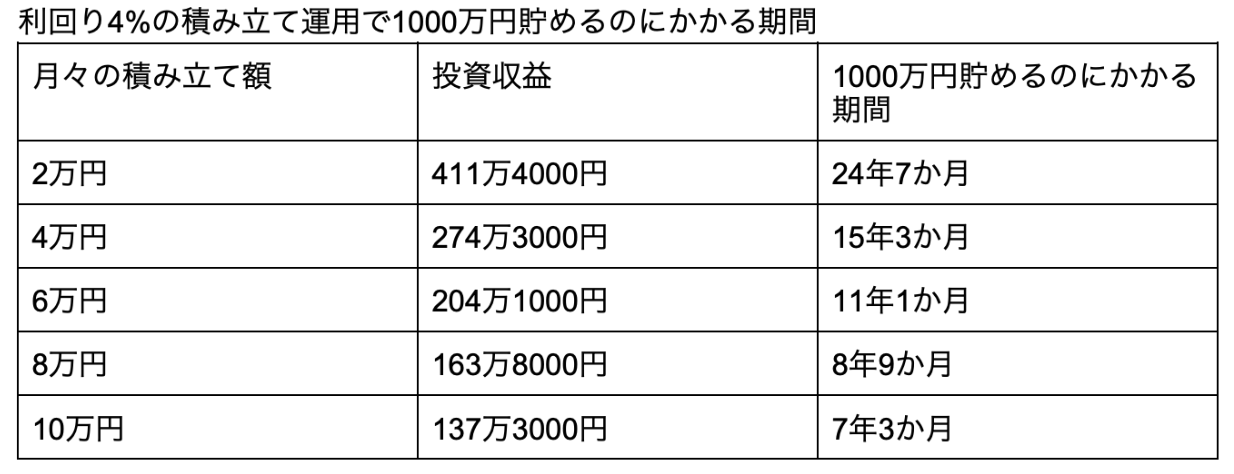
このように積み立て額を増やせられれば、積み立て期間を大幅に短縮可能です。
子どもの独立やローン完済、保険見直しなど月々の支出が減るタイミングでは、積み立て額の増額も検討してみましょう。
4. 1000万円の目処が立ったら2000万円を目指してみよう
65歳1000万円であれば、40歳代であれば月4万円でも無理なく貯められることがわかりました。
50歳代については、積み立て金額の増額を検討するのも一案です。
政府の見解によるとゆとりある老後生活を送る目安となる資産規模は2000万円です。
早期に1000万円を達成した方は、次は2000万円達成に向けて、資産形成の計画を立ててみましょう。
関連記事
NISAの成長投資枠で「1株から」株式投資を始めたい!単元未満株でも配当金は受け取れる?株主優待は?
単元未満株を使えば、100株単位の株を1株から買え、NISAの成長投資枠でも投資できます。SBI証券・楽天証券・マネックス証券・三菱UFJ eスマート証券の手数料や約定のタイミングを比べ、配当金の非課税の受け取り方と株主優待の扱いを確認します。
【0歳からNISA口座が開設可能に】2027年からこどもNISA新設「年60万円投資可能」親が知りたい3つのポイント
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合計最大360万円です。生涯の枠である非課税保有限度額は最大1800万円で、売った分は翌年に買ったときの金額で復活します。2027年1月からは、0歳から17歳までの未成年者もつみたて投資枠を使えるようになります。1年の終わりに確かめたいNISAの枠のしくみを、FPの視点で分かりやすく整理します。
【GPIFの配分に近づける投資信託】「iFree 年金バランス」は7〜9月に▲1.06%、年金積立金は▲1.65%。信託報酬は年0.1749%、NISAで買える?
わたしたちの年金積立金はGPIFによって運用されています。2026年7〜9月の収益率は▲1.65%でした。GPIFにおける運用の基本ポートフォリオに近づける投資信託として「iFree 年金バランス」があります。運用方針・コスト・成績を確認してみましょう。
参考資料
太田 彩子